建設業界が直面する2024年問題、すなわち働き方改革関連法の適用による工期設定の厳格化や慢性的な人手不足は、2026年となった現在もなお、多くの企業にとって避けては通れない最優先課題となっています。特に地方の建設会社においては、限られた労働リソースの中でいかに付加価値を最大化し、かつ持続可能な事業モデルを構築できるかが生存の鍵を握っています。こうした中、広島に本拠を置きながら東北や北陸といった被災地復興の最前線にも展開し、さらには建設リサイクルという環境負荷低減の仕組みを内製化している企業があります。それが、今回分析する株式会社福永建設工業です。同社は単なる「土木・建築の請負」に留まらず、M&Aを駆使した垂直・水平統合によって、建設業の新たな多角化モデルを提示しています。第45期という節目の決算データを紐解きながら、同社が描く戦略的グランドデザインと、変化の激しい市場環境における競争優位性の源泉を専門的な視点から深く考察していきます。
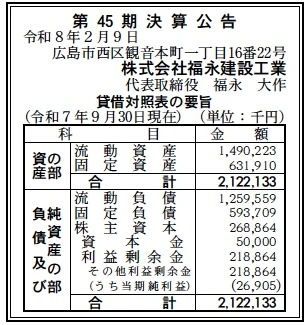
【決算ハイライト(第45期)】
| 資産合計 | 2,122百万円 (約21.2億円) |
|---|---|
| 負債合計 | 1,853百万円 (約18.5億円) |
| 純資産合計 | 269百万円 (約2.7億円) |
| 当期純利益 | 27百万円 (約0.3億円) |
| 自己資本比率 | 約12.7% |
【ひとこと】
第45期決算は、資産規模約21億円に対し、当期純利益2,700万円を確保する着実な着地を見せています。特筆すべきは、M&Aによる積極的なグループ拡大と、能登半島地震後の北陸支店開設など、機動的な全国展開を支える資産背景です。自己資本比率は抑制傾向にありますが、これは将来成長への積極投資の表れと推察されます。
【企業概要】
企業名: 株式会社福永建設工業
設立: 1980年 (昭和55年)
事業内容: 広島を拠点に全国展開する総合建設業。土木・建築・造成工事のほか、独自の技術による建設汚泥リサイクル事業、さらにM&Aで傘下に収めた設備工事や設計事業を統合し、インフラのライフサイクル全体をカバーしています。
【事業構造の徹底解剖】
同社の事業は「総合インフラソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔総合建設・復興支援事業
同社の基幹事業であり、広島県内での道路、橋梁、下水道といった公共インフラ整備から、東日本大震災後の東北(石巻・気仙沼・南相馬)、そして直近では北陸での災害復旧工事まで広範にカバーしています。特に橋梁の下部・上部工や河川災害復旧において、元請けとして多くの実績を有しており、地域の安全を守るフロントランナーとしての役割を果たしています。顧客は国土交通省、広島県、広島市、石巻市、宮城県といった官公庁が中心であり、高い技術評価(工事成績評定)が安定受注の基盤となっています。また、自社で施工管理を完結できる体制を整えていることが、工期短縮とコスト競争力の源泉となっています。
✔建設汚泥リサイクル・環境事業
建設現場から発生する建設汚泥(無機性汚泥)を回収し、リサイクルプラントで「改良土」として再生・販売する独自のサーキュラーエコノミーモデルを確立しています。これは単なる廃棄物処理ではなく、環境負荷を低減しながら、再利用可能な土木資材を市場に供給する高付加価値事業です。広島県リサイクル製品として登録されている同社の改良土は、再泥化しにくく、早期に強度が発現するという優れた特性を持っており、自社の造成工事や道路工事でも活用されています。この「入り口(処理)」と「出口(資材利用)」を自社でコントロールできる体制は、建設コストの最適化と環境配慮を両立させる、同社ならではの強力な差別化要因です。
✔グループシナジーを活かした設計・設備事業
近年、同社はM&Aを積極的に活用し、川上の設計(イーコム、みずほ設計事務所)から、川下の設備工事(川口建工:建具、三東冷熱:空調、丸忠工業:給排水)まで、建設に関わるバリューチェーンをグループ内に取り込んでいます。これにより、土木・建築の本体工事だけでなく、それに付随する設計調査、空調・水回りの設備、リノベーションまでを一気通貫で提供可能となっています。この「ワンストップ体制」は、施主側の発注・管理コストを大幅に削減し、かつグループ内での利益留保率を高める効果を生んでいます。特に既存インフラの老朽化が進む中で、メンテナンスや改修需要をグループ一丸となって獲得できる体制は、今後の人口減少社会における強固な収益基盤となります。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の国内建設市場は、資材価格の高止まりと人件費の上昇という「コストプッシュ型」のインフレに直面し続けています。一方で、政府が進める「国土強靭化実施計画」に基づき、老朽化したインフラの更新や大規模災害に備えた防災・減災対策の予算は継続的に確保されています。特に中国地方や東北地方に加え、近年の大規模震災を受けた北陸地方での復旧・復興需要は依然として高い水準にあります。また、脱炭素社会の実現に向けた「グリーントランスフォーメーション(GX)」の加速は、建設廃棄物のリサイクル率向上を求める圧力となり、同社が強みとする汚泥リサイクル事業への追い風となっています。一方で、2024年問題以降の労働時間規制により、現場の生産性向上が不可欠となっており、DX(デジタルトランスフォーメーション)を活用した測量・施工管理の効率化が業界全体の急務となっています。こうしたマクロ環境下で、同社は需要が集中する地域への迅速な展開と、環境ニーズへの適応を両立させる巧みな立ち回りが求められています。
✔内部環境
株式会社福永建設工業の内部環境における最大の特徴は、M&Aによる機能補完型の組織構築です。従来の地方ゼネコンが陥りがちであった「受注偏重・外注依存」の体質から脱却し、設計、地質調査、特殊設備工事、そして産業廃棄物処理までをグループ内で完結させる「内製化」を推進しています。これにより、外注費の変動リスクを抑制し、工期管理の柔軟性を高めることに成功しています。また、従業員数70名という規模でありながら、宮城、福島、石川と広域に拠点を構え、各地域の災害復興に深くコミットすることで、地域に根差した信頼関係と独自の営業ネットワークを構築しています。社内体制としては「エコアクション21」の取得に見られるように、環境経営を単なる理念ではなく、リサイクル事業という収益モデルに直結させている点が論理的かつ合理的です。人材面では、若手からベテランまでを配置し、さらにM&Aで取得した企業の専門技術者をグループに統合することで、多様な工種に対応可能な「多能工集団」としての色合いを強めています。こうした内部リソースの厚みが、複雑化する現代の建設ニーズへの適応力を生んでいます。
✔安全性分析
第45期の財務諸表を分析すると、資産合計約2,122百万円に対し、自己資本(純資産合計)は約269百万円であり、自己資本比率は12.7%となっています。一般的に建設業の平均的な自己資本比率が30〜40%であることを考えると、数値上は借入金や負債への依存度が高いように見えます。しかし、内容を精査すると、流動資産1,490百万円に対して流動負債が1,260百万円となっており、流動比率は約118%と一定の支払能力を確保しています。純資産の構成において利益剰余金が219百万円積み上がっており、資本金50百万円に対して内部留保が着実に行われている点は評価できます。近年のM&Aによる事業継承や新拠点(北陸支店等)の開設に伴う初期投資、そして工事規模の拡大に伴う運転資金需要が、有利子負債等の負債を押し上げていると推察されます。固定資産632百万円に対して固定負債594百万円となっており、長期的な資産形成を長期負債で賄うバランスも取れています。今後は、拡大した事業基盤からの収益をキャッシュフローとして回収し、負債の圧縮と自己資本の積み増しを行うことで、財務体質のさらなる強化を目指すフェーズに移行すると考えられます。現状の自己資本比率は、守りではなく「攻めの姿勢」を反映した戦略的レバレッジの結果と解釈するのが妥当です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、建設汚泥リサイクルプラントという「独自の収益源とコスト削減手段」を自社保有していることです。これにより、現場から出る廃材を資源に変え、仕入れコストを抑制しつつ環境貢献を実現しています。また、M&Aによって設計から施工、設備メンテナンスまでを一気通貫で提供できる「垂直統合型モデル」は、地域の中小ゼネコンとしては稀有な競争優位性です。さらに、広島発ながら被災地復興で培った機動性と、国土交通省等からの高い信頼も無形の資産です。
✔弱み (Weaknesses)
急激な事業拡大と多角化に伴い、管理すべきグループ会社や拠点が広域化しているため、組織管理コストや間接部門の負担が増大している懸念があります。また、自己資本比率が10%台前半に留まっており、大規模な経済ショックや急激な金利上昇に対して、財務的なレジリエンスが大手競合に比べると脆弱である点は否めません。多角化した各事業間のシナジーをさらに具体化し、全社的な利益率の底上げを図ることが、財務基盤安定化への課題となります。
✔機会 (Opportunities)
気候変動に伴う激甚災害の増加や、高度経済成長期に整備された道路・橋梁の老朽化による「インフラ更新需要」は今後数十年にわたり継続します。特に国土強靭化への投資は官公庁主導で継続される見通しであり、公共工事実績が豊富な同社には追い風です。また、ESG投資の普及により、環境負荷の低いリサイクル資材を用いる工事への評価が高まっており、同社の改良土事業が公共・民間双方でさらに市場を拡大する大きなチャンスが到来しています。
✔脅威 (Threats)
建設業界全体の最大のリスクである「熟練技術者の引退と若手入職者の減少」は、同社の事業継続にとっても看過できない脅威です。また、資材・エネルギー価格のさらなる高騰は、請負金額に適切に転嫁できない場合、利益を圧迫します。さらに、M&Aによる拡大戦略においては、買収先の労働文化の統合(PMI)が不十分だと、離職率の上昇や技術流出を招くリスクがあります。競合他社によるDX導入の加速に対し、IT投資で遅れをとることも将来的なリスクとなります。
【今後の戦略として想像すること】
✔短期的戦略
まずは、2025年から2026年にかけて開設された北陸支店および福島営業所の稼働率を最大化し、地域の復興需要を確実に取り込むことが急務です。能登半島地震の復旧工事は今後数年がピークとなるため、現地の協力会社との連携を深め、同社の強みである施工管理能力を発揮して、早期に工事実績(施工評点)を積み上げることが重要です。同時に、グループ内での管理体制の共通化を推進すべきです。M&Aで加わった企業間の「重複コスト」を削減し、共有可能な重機や資材の効率運用を図ることで、営業キャッシュフローの改善を優先します。また、建設汚泥の受け入れ量を増大させるためのプラント効率化投資を行い、リサイクル事業の利益率を1〜2%改善させることで、第46期に向けた収益性の向上を狙うと推察されます。現場レベルでは、ウェアラブルデバイスやリモート施工管理の導入を試験的に進め、現場監督の移動時間を削減するなど、2024年問題への実効的な対応を強化していくことが想定されます。
✔中長期的戦略
同社が目指すべきは「建設業の枠を超えたライフサイクルマネジメント企業」への進化です。現在は新設・復旧工事が中心ですが、今後はM&Aで傘下に収めた設備系企業の技術を最大限に活用し、既存ストックの「維持管理・運営」領域へのシフトを強めると考えられます。具体的には、橋梁や下水道の維持補修だけでなく、民間ビルや工場の省エネ改修(空調・建具)をパッケージ化したリノベーション事業の展開です。これにより、景気変動に左右されやすい公共工事への依存度を下げ、安定した保守収益を得るモデルへの転換を図るでしょう。また、建設汚泥リサイクルの技術をさらに進化させ、土壌汚染対策や、カーボンネガティブな新素材の開発に着手する可能性もあります。広域展開については、現在の「広島・東北・北陸」という災害対応型から、維持管理需要が見込める都市部への戦略的進出、あるいは設計部門を核とした海外プロジェクト(ODA等)への参画も視野に入ってくるかもしれません。最終的には、グループ各社が独立して動きつつも、データとブランドで繋がる「福永建設グループ」としての確固たる地位を築き、地域インフラの持続可能性を支えるプラットフォームへと昇華することを目指すのではないでしょうか。
【まとめ】
株式会社福永建設工業の第45期決算から見えてきたのは、単なる規模の拡大ではなく、社会課題の解決と自社の収益成長を緻密にリンクさせた「戦略的建設経営」の姿です。広島という一地方から東北、北陸へと足を運び、困難な現場に立ち向かう姿勢は、建設業が本来持つべき「公共の公器」としての使命感を象徴しています。自己資本比率の低さは、現状を安住の地とせず、次世代の成長に向けた「攻めの投資」を継続している結果であり、グループ化した設計・設備部門とのシナジーが本格化すれば、その財務基盤は今後数年で劇的に改善するポテンシャルを秘めています。建設汚泥リサイクルという環境ソリューションを武器に、人手不足という逆風をM&Aと内製化で乗り越えていく同社の歩みは、全国の地方ゼネコンにとっての希望のモデルケースとなり得ます。インフラ老朽化と気候変動リスクが増大するこれからの時代において、多角的な技術力と環境への配慮を兼ね備えた同社の役割は、ますます重みを増していくことでしょう。第46期、第50期と、同社がどのような進化を遂げ、持続可能な社会の土台を築き上げていくのか、その動向から目が離せません。
【企業情報】
企業名: 株式会社福永建設工業
所在地: 広島県広島市西区観音本町1丁目16-22
代表者: 福永 大作
設立: 1980年10月
資本金: 50,000,000円
事業内容: 土木工事一式、建築工事一式、土地造成設計施工、建設汚泥処理(産業廃棄物)、宅地建物取引業
