「大量生産・大量消費・大量廃棄」。そんな時代は終わりを告げ、今、世界は「サーキュラーエコノミー(循環型経済)」へと大きく舵を切っています。廃棄物を単なるゴミではなく、新たな資源として蘇らせる技術こそが、これからの経済成長と環境保全を両立させる鍵となります。
今回は、静岡県富士宮市を拠点に、金属リサイクルや廃棄物処理を通じて「もったいない」を科学し、エンビプロ・グループの中核企業として資源循環をリードする「株式会社エコネコル」の第47期決算を読み解き、その統合によるシナジーと今後の成長戦略をみていきます。
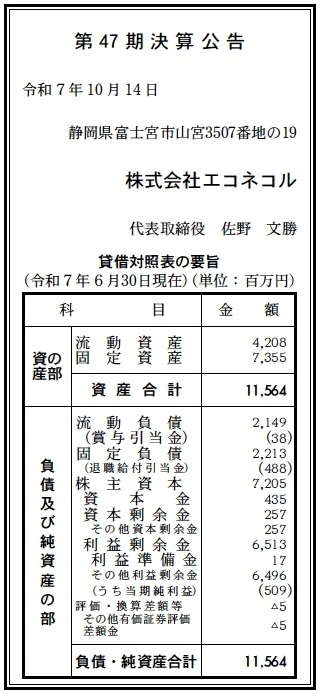
【決算ハイライト(第47期)】
| 資産合計 | 11,564百万円 (約115.6億円) |
|---|---|
| 負債合計 | 4,362百万円 (約43.6億円) |
| 純資産合計 | 7,200百万円 (約72.0億円) |
| 当期純利益 | 509百万円 (約5.1億円) |
| 自己資本比率 | 約62.3% |
【ひとこと】
まず目を引くのは、自己資本比率約62.3%という極めて高い財務安全性です。装置産業であるリサイクル事業において、これだけ厚い自己資本(約72億円)を維持している点は、経営の安定性を強く示唆しています。当期純利益も509百万円としっかりと黒字を確保しており、グループ統合効果や資源高を背景とした底堅い収益力がうかがえます。
【企業概要】
企業名: 株式会社エコネコル
設立: 1978年7月(創業1950年3月)
株主: 株式会社エンビプロ・ホールディングス
事業内容: 総合リサイクル事業(鉄・非鉄金属、廃プラスチック、廃家電等)、片付け事業
【事業構造の徹底解剖】
同社の事業は「資源循環プラットフォーム」の構築に集約されます。これは、社会から排出されるあらゆる廃棄物を、高度な選別技術で「資源」に変え、再び経済システムに戻すビジネスです。2024年7月にグループ会社(株式会社クロダリサイクル、株式会社しんえこ)を統合し、事業体制が大きく強化されました。具体的には、以下の主要部門で構成されています。
✔リサイクル事業
創業以来のコア事業です。鉄・非鉄金属スクラップの加工に加え、廃家電、OA機器、自動車、廃プラスチックなど、多種多様な廃棄物を受け入れています。特筆すべきは、複合素材から金属や樹脂を正確に分離する「選別技術」です。物理選別ラインや光学選別機を駆使し、純度の高い再生資源(グリーンマテリアル)を生み出すことで、高い付加価値を創出しています。
✔サーキュラーエコノミー事業
単なるリサイクルにとどまらず、動脈産業(メーカー)と連携したスキーム作りを推進しています。例えば、広域認定制度を活用した廃製品の回収スキーム構築や、使用済み製品から取り出した素材を再び同じ製品に戻す「水平リサイクル」への取り組みなどが挙げられます。RE100(再生可能エネルギー100%)工場での操業により、製造過程でのCO2排出実質ゼロを実現している点も、環境意識の高い顧客に対する強力な訴求ポイントです。
✔地域密着型サービス(旧・しんえこ、クロダリサイクル事業)
統合により、静岡(本社)に加え、北海道(函館支社)、長野(松本支社)という広域ネットワークが完成しました。各拠点では、地域住民向けの資源回収ステーション「もったいないBOX」の展開や、オフィスの片付け、遺品整理などのサービスを提供しており、BtoBだけでなくBtoCの接点も強化しています。
【財務状況等から見る経営環境】
第47期決算の数値をベースに、同社を取り巻く経営環境を分析します。
✔外部環境
「脱炭素」と「経済安全保障」の潮流は、同社にとって強力な追い風です。CO2排出削減のためにリサイクル原料(鉄スクラップや再生樹脂)の需要が高まっていることに加え、重要鉱物の国内循環(都市鉱山活用)が国策として推進されています。一方で、エネルギーコストの上昇や物流費の高騰、さらには金属市況の変動リスクは常に警戒すべき要因です。
✔内部環境
財務面を見ると、固定資産が7,355百万円と資産全体の約63%を占めています。これは、高度なリサイクルプラントや全国拠点への積極的な設備投資の結果でしょう。これだけの固定資産を持ちながら、流動負債2,149百万円、固定負債2,213百万円に対し、流動資産が4,208百万円あるため、資金繰りには一定の余裕があります。また、利益剰余金が6,513百万円積み上がっており、過去の利益の蓄積が厚く、リスク耐性の高い財務体質と言えます。
✔安全性分析
流動比率は約196%(流動資産4,208百万円 ÷ 流動負債2,149百万円)と、理想的な水準(200%に近い)を維持しています。短期的な支払い能力に不安はありません。自己資本比率62.3%も製造業・加工業としては非常に優秀な数値であり、大規模な設備投資やM&A、あるいは市況悪化時のバッファとしても機能する強固な基盤を持っています。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
最大の強みは「技術力」と「グループ総合力」です。複合廃棄物からの素材選別ノウハウは業界トップクラスであり、親会社であるエンビプロ・ホールディングスのグローバルネットワークを活用した販路も強力です。また、2024年の統合により、北海道・本州(中部・東海)をカバーする広域拠点を有することも、大手メーカーとの連携において有利に働きます。
✔弱み (Weaknesses)
リサイクル事業は、どうしても資源価格(LME相場や鉄スクラップ市況)の影響を受けやすい構造にあります。市況下落局面では在庫評価損が発生するリスクがあります。また、解体事業を分社化したことで売上構成が変わっているため、新たな収益の柱(例えばコンサルティングや高度選別など)をさらに太くしていく必要があります。
✔機会 (Opportunities)
プラスチック新法や家電リサイクル法の改正議論など、法規制の強化はビジネスチャンスです。特に、太陽光パネルやリチウムイオン電池など、これから大量廃棄時代を迎える「次世代廃棄物」のリサイクル需要は爆発的に増加すると予想されます。RE100工場としてのブランド力は、ESG経営を重視する大企業とのパートナーシップ構築に寄与します。
✔脅威 (Threats)
人手不足は廃棄物業界共通の課題です。収集運搬や工場内作業の省人化・自動化が遅れれば、コスト競争力を失う可能性があります。また、海外への廃棄物輸出規制(バーゼル条約改正等)の動向や、静脈産業への新規参入(動脈産業側からの参入)による競争激化も懸念材料です。
【今後の戦略として想像すること】
同社の短期・中期の戦略として想像することをメモとしてまとめます。
✔短期的戦略
まずは、2024年の3社統合(静岡・北海道・長野)によるPMI(統合後の融合プロセス)を完遂し、業務効率化とコスト削減を実現することが最優先です。拠点間でのノウハウ共有や物流の最適化により、利益率の向上を図るでしょう。また、解体事業を「株式会社エコデモ」へスピンオフしたことにより、エコネコル本体は「高度選別・再資源化」によりリソースを集中させ、高純度素材の生産能力増強に投資すると予想されます。
✔中長期的戦略
「サーキュラーエコノミーのハブ企業」としての地位を確立することです。単に廃棄物を処理するだけでなく、製品設計段階からメーカーに関与し、リサイクルしやすい製品づくりを支援するコンサルティング機能を強化する可能性があります。また、AI選別ロボットの導入やDX推進による「スマートファクトリー化」を進め、労働集約型からの脱却を目指すでしょう。さらに、リチウムイオン電池リサイクルなどの成長分野において、グループ会社(株式会社VOLTA等)との連携を深め、レアメタル回収のシェア拡大を狙うと考えられます。
【まとめ】
株式会社エコネコルは、創業70年以上の歴史を持ちながら、今なお「再創業」の精神で進化を続けています。第47期決算に見られる強固な財務基盤と、統合によるスケールメリットは、持続可能な社会を実現するための大きな武器です。「Economy(経済)」と「Ecology(環境)」の両立を掲げる同社は、これからの日本経済において、なくてはならないインフラ企業として存在感を増していくことが期待されます。
【企業情報】
企業名: 株式会社エコネコル
所在地: 静岡県富士宮市山宮3507番地の19
代表者: 代表取締役社長 佐野 文勝
設立: 1978年7月
資本金: 4億3,500万円
事業内容: リサイクル事業(金属、廃プラ、家電等)、片付け事業、もったいないBOX事業
株主: 株式会社エンビプロ・ホールディングス
