パソコンが突然シャットダウンしてデータが消えた、という経験はありませんか?家庭用なら「困った」で済みますが、医療現場の生命維持装置や工場の制御システムでそれが起きれば、取り返しのつかない事態になります。そんな「止まってはいけない」システムを、電源の力で支え続けている企業があります。
今回は、産業用電源のスペシャリストであり、「ノンストップ電源」という独自の価値を提供する「株式会社ニプロン」の第44期決算を読み解き、赤字決算の背景にある戦略的な投資と、今後のビジネスモデルをみていきます。
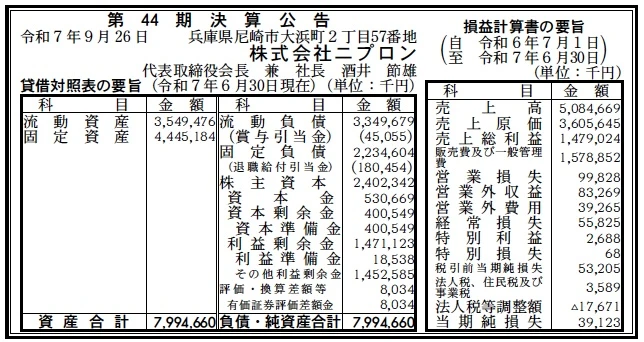
【決算ハイライト(第44期)】
| 資産合計 | 7,995百万円 (約79.95億円) |
|---|---|
| 負債合計 | 5,584百万円 (約55.84億円) |
| 純資産合計 | 2,410百万円 (約24.10億円) |
| 当期純損失 | 39百万円 (約0.39億円) |
| 自己資本比率 | 約30.1% |
【ひとこと】
今期は営業損失約100百万円、当期純損失39百万円と苦戦が見られます。売上総利益は約14.8億円確保しているものの、販売費及び一般管理費がそれを上回る構造です。これは、新工場(三重スマート夢工場)稼働に伴う償却費負担や、部材高騰の影響などが考えられますが、純資産は約24億円あり財務基盤は維持されています。
【企業概要】
企業名: 株式会社ニプロン
設立: 1981年7月(創業1970年)
事業内容: 産業用スイッチング電源、再生可能エネルギー関連機器の開発・製造・販売
【事業構造の徹底解剖】
同社の事業は「電源ソリューション」に集約されます。これは、あらゆる電子機器の心臓部である「電源」を、高信頼性かつ多機能に提供するビジネスです。具体的には、以下の3つの部門で構成されています。
✔産業用電源事業
創業以来のコア事業です。PC用電源から医療機器用、通信機器用まで、幅広いラインナップを持っています。特に「ノンストップ電源(NSP)」は、UPS(無停電電源装置)の機能を電源ユニット自体に内蔵した画期的な製品で、外部にUPSを設置する必要がなく、省スペースと信頼性向上を同時に実現する同社のキラーコンテンツです。PC電源ブランド「みなもっとさん」でも知られています。
✔再生可能エネルギー事業(グリーン電源)
脱炭素社会に向けた戦略事業です。太陽光パネルの発電効率を最大化する「PVマキシマイザー」や、送電網に頼らない自家消費型システム「PV Oasis」などを展開しています。単なる売電ではなく、作った電気を効率よく貯めて使う「地産地消」型のエネルギーソリューションを提供し、災害時のBCP対策としても注目されています。
✔バッテリパック・周辺機器事業
電源装置とセットで使用するリチウムイオンバッテリパックや、ハーネスなどの周辺機器も手掛けています。電源本体とバッテリをトータルで設計・供給できるため、システム全体の整合性や安全性を保証できる点が強みです。
【財務状況等から見る経営環境】
第44期決算の数値をベースに、同社を取り巻く経営環境を分析します。
✔外部環境
電子機器業界全体として、半導体や電子部品の供給不足、および価格高騰が続いています。これに加え、円安による輸入部材コストの上昇は、製造原価を押し上げる大きな要因となっています。一方で、需要面では、医療のDX化、工場の自動化(FA)、そしてグリーントランスフォーメーション(GX)の進展により、高効率・高信頼性電源へのニーズは底堅く推移しています。
✔内部環境
損益計算書を見ると、売上高5,085百万円に対し、売上原価が3,606百万円で、売上総利益率は約29%です。メーカーとしては標準的ですが、販管費が1,579百万円とかさんでおり、これが営業赤字(▲100百万円)の主因です。2023年に稼働した「三重スマート夢工場」や、首都圏オフィスの開設など、積極的な設備投資と拠点拡充を行っており、これらに伴う減価償却費や固定費の増加が一時的に利益を圧迫している可能性があります。しかし、自己資本比率は約30.1%を維持しており、長期借入金などの調達余力はあると見られます。
✔安全性分析
流動資産3,549百万円に対し、流動負債は3,350百万円で、流動比率は約106%です。100%を超えているものの、ギリギリの水準であり、資金繰りには注意が必要なフェーズです。ただ、固定資産が4,445百万円と資産の過半を占めており、これは自社工場や設備への投資が完了していることを意味します。これら資産がいかに将来のキャッシュフローを生み出すかが、今後の安全性を左右します。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
最大の強みは「ノンストップ電源」という独自技術と、「Made in Japan」の信頼性です。医療現場やインフラ設備など、コストよりも絶対的な信頼性が求められる市場で強力なブランド力を持っています。また、標準電源だけでなく、顧客の要望に合わせたカスタム対応力や、小ロット多品種生産に対応できる国内工場(尼崎・三重)の存在も差別化要因です。
✔弱み (Weaknesses)
今期の赤字決算が示す通り、部材費高騰や固定費増に対する収益構造の脆弱性が課題です。標準品市場では台湾や中国メーカーとの価格競争が激しく、高付加価値製品へのシフトが急務です。また、流動比率の低さから、短期的な財務流動性にやや余裕がない点も懸念材料です。
✔機会 (Opportunities)
「エネルギーの自立」への関心が高まっており、同社の「PV Oasis」などのオフグリッド蓄電システムには大きなチャンスがあります。EV充電インフラの整備や、頻発する自然災害への備えとして、独立電源の需要は拡大する一方です。また、医療機器の高度化に伴い、医療規格(IEC60601)を取得した同社製品の引き合いも増えるでしょう。
✔脅威 (Threats)
さらなる原材料価格の高騰や急激な為替変動は、利益率を圧迫し続けます。また、パワー半導体の技術革新(GaNやSiCなど)のスピードは速く、これらに対応した新製品開発が遅れれば、技術的優位性を失うリスクがあります。
【今後の戦略として想像すること】
同社の短期・中期の戦略として想像することをメモとしてまとめます。
✔短期的戦略
まずは黒字化に向けたコスト構造の改革が最優先です。製品価格への適正なコスト転嫁を進めるとともに、新工場(三重スマート夢工場)の稼働率を高め、製造原価の低減を図るでしょう。また、在庫管理を徹底し、キャッシュフローを改善することも重要です。営業面では、利益率の高い「ノンストップ電源」や医療用電源の販売にリソースを集中させると予想されます。
✔中長期的戦略
「電源メーカー」から「エネルギーソリューションプロバイダー」への脱皮を目指すはずです。単に電気を変換するだけでなく、創る(太陽光)・貯める(蓄電)・賢く使う(制御)をトータルで提供するビジネスへの転換です。特に、脱炭素経営を目指す企業向けに、再エネ導入支援やBCP対策としての蓄電システムをパッケージ販売することで、収益の柱を多角化していくと考えられます。
【まとめ】
株式会社ニプロンは、創業以来「日本プロテクター」の名が示す通り、顧客のシステムを守り続けてきました。第44期は先行投資の重みが響き赤字となりましたが、新工場という強力なエンジンを手に入れた今、反転攻勢の準備は整っています。止まらない電源技術と、再生可能エネルギー技術の融合により、持続可能な社会のインフラを支える企業として、V字回復が期待されます。
【企業情報】
企業名: 株式会社ニプロン
所在地: 兵庫県尼崎市大浜町2丁目57番地
代表者: 代表取締役会長 兼 社長 酒井 節雄
設立: 1981年7月
資本金: 5億3,066万円
事業内容: スイッチング電源・ノンストップ電源の開発製造、再エネ関連機器の販売
