東日本大震災からの復興、そして日本のエネルギー安全保障という二つの巨大なテーマが交錯する場所、福島県相馬港。ここに、日本のエネルギー政策の転換点を象徴する巨大なインフラが存在することをご存じでしょうか。
2011年の震災以降、日本の電力需給は逼迫し、電源構成の抜本的な見直しが迫られました。原子力への依存度が低下する中で、安定供給と環境負荷低減(低炭素化)の両立を担う「つなぎの電源」として、そして将来の脱炭素社会を見据えた重要なピースとして期待されているのが、最新鋭の天然ガス火力発電所です。
今回は、石油資源開発(JAPEX)、三井物産、大阪ガス、三菱ガス化学、北海道電力という、日本のエネルギー業界を代表する5社が結集して設立された「福島ガス発電株式会社(FGP)」の第10期決算(令和7年3月31日現在)を読み解きます。総資産1,000億円を超える巨大プロジェクトの裏側にある、緻密なファイナンス構造と、債務超過の状態にありながらも黒字を確保する「プロジェクトファイナンス」特有の財務ロジックについて、戦略的視点から徹底的に分析していきます。
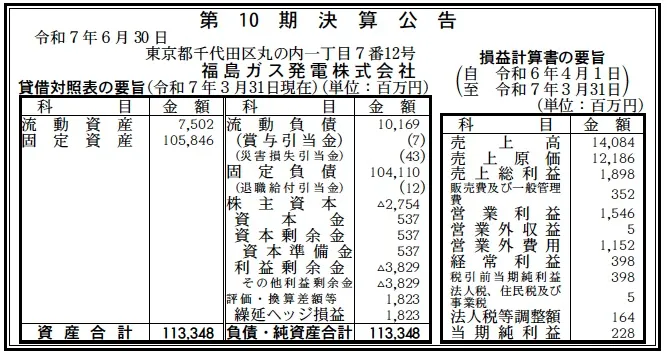
【決算ハイライト(第10期)】
資産合計: 113,348百万円 (約1,133.5億円)
負債合計: 114,279百万円 (約1,142.8億円)
純資産合計: ▲931百万円 (約▲9.3億円)
売上高: 14,084百万円 (約140.8億円)
当期純利益: 228百万円 (約2.3億円)
利益剰余金: ▲3,829百万円 (約▲38.3億円)
【ひとこと】
決算書を一見すると「債務超過(純資産マイナス)」の状態に驚くかもしれません。しかし、これは巨額の初期投資を借入金で賄い、長期の売電収入で返済していくインフラ事業特有の構造(プロジェクトファイナンス)においては、初期段階で想定されうる財務状態です。重要なのは、本業の儲けを示す営業利益が約15億円の黒字であり、巨額の支払利息(営業外費用約11億円)をカバーして最終黒字(2.2億円)を確保している点です。稼ぐ力は確実に機能しています。
【企業概要】
企業名: 福島ガス発電株式会社
設立: 2015年4月23日
株主: 石油資源開発、三井物産、大阪ガス、三菱ガス化学、北海道電力
事業内容: 天然ガス火力発電所による発電事業の運営及び受託
【事業構造の徹底解剖】
同社の事業は、単なる発電所の運営ではありません。それは、上流の燃料調達から発電、そして電力卸取引までを一貫して最適化する「エネルギー・バリューチェーンのハブ」としての機能を果たしています。具体的には、以下の3つの要素で構成されています。
✔最先端GTCC発電事業
同社の核心は、福島県相馬港に設置された「福島天然ガス発電所」です。ここでは「ガスタービン・コンバインドサイクル(GTCC)」方式が採用されています。これは、ガスタービンで発電した後、その排熱を使って蒸気タービンを回して再度発電するという、二段階の発電システムです。従来の火力発電に比べて熱効率が約61%(低位発熱量基準)と極めて高く、CO2排出量を抑制できるのが特徴です。1号機・2号機合わせて118万kWという出力は、一般家庭数十万世帯分の電力を賄う能力を持ち、東日本エリアのベースロードおよびミドル電源として機能しています。
✔強力な株主コンソーシアムによる垂直統合
このプロジェクトの最大の特徴は、出資各社の役割分担が明確な点です。
・石油資源開発(JAPEX):隣接する相馬LNG基地の運営とガス供給インフラの提供。
・三井物産:グローバルなLNG調達力とプロジェクト組成ノウハウ。
・大阪ガス:国内最大級のガス事業者としての発電所運営・メンテナンス(O&M)の知見。
・三菱ガス化学:地元(福島県)に工場を持つ化学メーカーとしての地域連携と電力需要家としての視点。
・北海道電力:電力系統運用のプロフェッショナルとしての技術支援。
これら5社がリソースを持ち寄ることで、燃料調達リスク、操業リスク、オフテイク(販売)リスクを最小化する最強の布陣が敷かれています。
✔福島復興と地域貢献
「福島イノベーション・コースト構想」の一翼を担うプロジェクトとして、相馬港の産業基盤強化に貢献しています。天然ガス発電所の稼働は、地域に安定的かつ環境負荷の低いエネルギーを供給するだけでなく、雇用創出や関連産業の集積を促す呼び水となっています。
【財務状況等から見る経営戦略】
第10期の決算数値と同社を取り巻く環境をもとに、収益性と安全性の両面から経営戦略を分析します。
✔外部環境
エネルギー業界は激動の中にあります。ロシア・ウクライナ情勢以降、LNG(液化天然ガス)価格は乱高下を繰り返し、調達コストの安定化が至上命題となっています。また、電力自由化の進展により、JEPX(日本卸電力取引所)のスポット価格も季節や時間帯によって極端に変動します。さらに、政府の「2050年カーボンニュートラル」宣言により、火力発電に対する風当たりは強まっていますが、再エネの出力変動を調整する「調整力」としてのガス火力の重要性は逆に高まっています。
✔内部環境
財務諸表を詳細に分析すると、典型的な「プロジェクトファイナンス」の構造が見て取れます。
まず、固定資産が約1,058億円と巨額であり、これに見合う形で固定負債が約1,041億円計上されています。これは、発電所の建設資金を、株主からの出資(資本金等)ではなく、将来のキャッシュフローを担保にした巨額の借入金(ノンリコースローン等)で調達していることを示唆しています。
損益計算書に目を向けると、売上高約140億円に対し、営業利益は約15億円を確保しています。しかし、営業外費用として約11億円が計上されており、その大半は借入金の支払利息と考えられます。つまり、「稼いだ利益の多くを借金返済と金利支払いに充てる」というフェーズにあることがわかります。
純資産がマイナス(▲9.3億円)となっている要因は、利益剰余金が▲38億円となっているためです。これは過去(建設期間中や稼働初期)に計上された赤字の蓄積です。一方で、「繰延ヘッジ損益」がプラスの約18億円計上されています。これは、将来の為替や燃料価格の変動リスクに備えて行ったデリバティブ取引(ヘッジ)が、現在の市場環境においてプラスの評価益を生んでいることを意味しており、財務リスク管理が適切に機能している証拠でもあります。
✔安全性分析
形式上の自己資本比率はマイナスですが、事業の継続性に懸念があるわけではありません。営業キャッシュフロー(本業の稼ぎ)が、利息支払い能力(インタレスト・カバレッジ・レシオ)を上回っている限り、このスキームは破綻しません。当期の数字(営業利益1,546百万円 > 営業外費用1,152百万円)を見る限り、その条件はクリアされています。また、減価償却費という「現金の流出を伴わない費用」が売上原価に含まれているはずであり、実際のキャッシュフロー(EBITDA)は、営業利益の数値以上に潤沢であると推測されます。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
最大の強みは、最新鋭の高効率発電設備(GTCC)によるコスト競争力と環境性能です。古い火力発電所が淘汰される中、高い発電効率は燃料費削減に直結し、市場競争力となります。また、エネルギー業界の巨人がバックについているため、燃料調達からO&Mまで盤石なサポート体制があります。
✔弱み (Weaknesses)
財務レバレッジが極めて高い(借金が多い)ことです。金利上昇局面では支払利息が増加し、収益を圧迫するリスクがあります。また、単一の発電所運営会社であるため、設備のトラブルによる稼働停止がそのまま経営リスクに直結します。
✔機会 (Opportunities)
「容量市場」や「需給調整市場」といった新たな電力市場の創設は大きなチャンスです。単に電気(kWh)を売るだけでなく、発電能力(kW)や調整力(ΔkW)を提供することで、安定的な収益を得られる仕組みが整いつつあります。また、将来的には既存設備を活用した水素やアンモニアの混焼など、脱炭素技術の導入による延命・高付加価値化も期待できます。
✔脅威 (Threats)
LNG価格の高騰と、炭素税(カーボンプライシング)の導入です。燃料費調整制度があるとはいえ、急激なコスト増はキャッシュフローを圧迫します。また、脱炭素の規制強化により、将来的には化石燃料を使用すること自体がコストとなる可能性があります。
【今後の戦略として想像すること】
SWOT分析を踏まえ、同社が今後どのような方向に進むべきか、コンサルタントの視点で戦略を推測します。
✔短期的戦略
「安定稼働とキャッシュフローの極大化」です。巨額の負債を返済するためには、設備利用率を高レベルで維持し、日銭を稼ぐことが最優先です。そのためには、大阪ガスの知見を活かした予知保全(IoTを活用したトラブル未然防止)の徹底や、JAPEXと連携した柔軟な燃料調達が鍵となります。また、繰延ヘッジ損益のプラス維持に見られるような、金融工学を駆使したリスクマネジメントを継続し、市場変動の影響を最小化する財務戦略も重要です。
✔中長期的戦略
「トランジション・パワーとしての進化」です。2030年、2040年に向けて、ガス火力は再生可能エネルギーのバックアップ電源としての役割を強めます。市場価格が高い時間帯にピンポイントで発電するような、柔軟性の高い運用(フレキシビリティ)が求められます。さらに長期的には、既存のガスタービンを改修し、水素混焼や専焼への転換を検討するフェーズに入ります。相馬エリアを水素供給拠点とするようなグランドデザインを、株主であるJAPEXや三井物産と共に描いていくことが、企業の永続性につながるでしょう。
【まとめ】
福島ガス発電株式会社は、決算書の数字(債務超過)だけを見れば危うく見えるかもしれません。しかし、その実態は、日本のエネルギー安全保障を支えるために計算し尽くされたファイナンス構造の上に成り立つ、堅牢なインフラ事業体です。福島復興のシンボルとして、そして脱炭素社会への架け橋として、118万kWのエネルギーを生み出し続ける同社の存在意義は、今後ますます高まっていくことでしょう。
【企業情報】
企業名: 福島ガス発電株式会社
所在地: 東京都千代田区丸の内一丁目7番12号 サピアタワー
代表者: 代表取締役社長 石井 美孝
設立: 2015年4月23日
資本金: 537百万円
事業内容: 天然ガス火力発電所による発電事業の運営及び受託
株主: 石油資源開発株式会社、三井物産株式会社、大阪ガス株式会社、三菱ガス化学株式会社、北海道電力株式会社
