巨大な製紙工場に足を踏み入れたことはあるでしょうか。全長数百メートルにも及ぶ抄紙機が轟音を立て、パルプが高速で紙へと姿を変えていく様は、まさに産業のダイナミズムそのものです。しかし、その安定稼働を支えているのは、単なる機械の性能だけではありません。水処理、熱源供給、そして日々のメンテナンスという、血管や神経にあたるインフラが機能して初めて、巨大プラントは息づくのです。
今回は、日本を代表する製紙会社である王子ホールディングス株式会社の100%子会社として、グループの心臓部である設備エンジニアリングを一手に担う「王子エンジニアリング株式会社」の第61期決算(令和7年3月31日現在)を読み解きます。資源循環型社会の実現が叫ばれる中、同社が持つ「水」と「エネルギー」の技術がどのようにビジネスに転換されているのか。戦略的視点から、その堅実な財務構造と成長戦略を分析していきます。
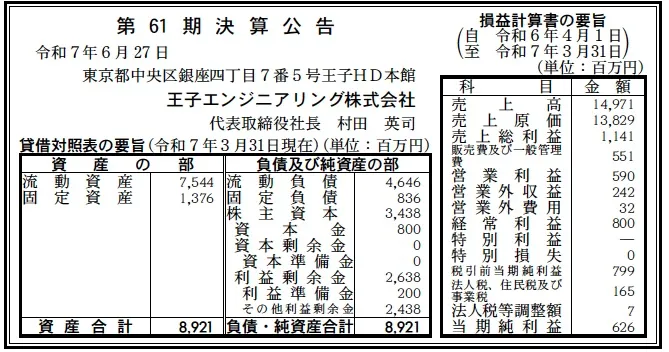
【決算ハイライト(第61期)】
資産合計: 8,921百万円 (約89.2億円)
負債合計: 5,483百万円 (約54.8億円)
純資産合計: 3,438百万円 (約34.4億円)
売上高: 14,971百万円 (約149.7億円)
当期純利益: 626百万円 (約6.3億円)
自己資本比率: 約38.5%
利益剰余金: 2,638百万円 (約26.4億円)
【ひとこと】
まず注目すべきは、総資産約89億円に対して売上高が約150億円という、極めて高い資産回転率です。これは同社が大規模な設備を自社で保有するのではなく、技術とノウハウを提供するエンジニアリング業であることを如実に示しています。当期純利益も626百万円と、売上高対比で4%超の水準を確保しており、薄利になりがちな建設・エンジニアリング業界において、効率的な収益構造を構築していることが窺えます。
【企業概要】
企業名: 王子エンジニアリング株式会社
設立: 1964年10月9日
株主: 王子ホールディングス株式会社(100%)
事業内容: パルプ・紙・コンバーティング機械設備の設計・製作・据付、水環境設備、ボイラー・発電設備等のエンジニアリング
【事業構造の徹底解剖】
同社の事業は、「ユーザー視点のエンジニアリング」という独自のポジショニングに集約されます。一般的なエンジニアリング会社が「作って終わり」になりがちなのに対し、同社は親会社である王子製紙の工場を長年運用・保守してきた実績から、「使い手としての視点」を設計や施工にフィードバックできる強みを持っています。具体的には、以下の3つの主要部門で構成されています。
✔プラントエンジニアリング事業
創業以来のコア事業です。製紙工場の建設・改造で培った技術をベースに、原燃料ハンドリング設備や搬送設備、さらにはバイオマス発電所などのエネルギー設備まで手掛けています。特に、環境・エネルギー分野では、木質バイオマスの有効活用技術など、脱炭素社会のニーズに合致したソリューションを提供しており、グループ外への展開(外販)も進めています。
✔水環境ソリューション事業
製紙業は「水の産業」とも言われるほど、大量の水を扱い、高度な浄化技術を必要とします。同社はこの知見を活かし、工場排水処理設備や用水処理設備を設計・施工しています。環境規制が年々厳しくなる中、コストを抑えつつ環境負荷を低減する技術は、製紙業界以外(化学、食品など)からも高い需要があります。
✔フィールドサービス・メンテナンス事業
設備のライフサイクル全体を支える事業です。日常の点検から、定期修理、部品交換、さらには「危険体験VR」のような安全教育ツールまで提供しています。現場の痛みを熟知しているからこそ提案できる改善策(レトロフィット)は、顧客の操業効率向上に直結する高付加価値サービスです。
✔その他の事業
独自の製品開発も行っています。例えば、省エネ効果の高い空調設備や、安全性を高めたワンタッチマンホールなど、現場のニッチな課題を解決する製品群を持っています。これらは、現場密着型のR&Dから生まれた実用的なイノベーションと言えます。
【財務状況等から見る経営戦略】
第61期の決算数値と同社を取り巻く環境をもとに、収益性と安全性の両面から経営戦略を分析します。
✔外部環境
エンジニアリング業界を取り巻く環境は、「脱炭素投資の加速」と「労働力不足」という二つの大きな潮流の中にあります。カーボンニュートラルに向けたボイラー転換や省エネ設備への更新需要は旺盛です。一方で、建設・施工管理に携わる人材の不足は深刻化しており、いかに効率的にプロジェクトを遂行するかが利益率を左右する重要因数となっています。
✔内部環境
PL(損益計算書)を見ると、売上原価率が約92.4%(13,829百万円 ÷ 14,971百万円)とかなり高い水準にあります。これは、建設・設備工事という業態上、資機材費や外注費の割合が高いためです。しかし、販管費及び一般管理費が551百万円(対売上高比率 約3.7%)と極めて低く抑えられています。これは、王子グループ内での受注基盤があるため過度な営業コストがかからないことや、間接部門の効率化が進んでいることを示唆しています。このローコストオペレーションこそが、薄い粗利でも確実に営業利益(590百万円)を残す秘訣です。
✔安全性分析
財務の健全性は高いレベルにあります。流動比率(流動資産÷流動負債)は約162%(7,544百万円 ÷ 4,646百万円)と、短期的な支払能力に全く問題はありません。また、無借金経営(有利子負債が見当たらない)である可能性が高く、金利上昇リスクの影響を受けにくい体質です。自己資本比率38.5%は、工事進行基準などで未成工事受入金などの流動負債が大きくなりがちなエンジニアリング業界としては、十分に健全な水準と言えます。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
最大の強みは「王子グループのキャプティブ(専属)需要」と「オペレーション起点の技術力」です。安定した受注基盤に加え、自らがユーザーとして培った運用ノウハウは、他社のエンジニアリング会社には真似できない差別化要因です。また、販管費率の低さに裏打ちされた高いコスト競争力も強みです。
✔弱み (Weaknesses)
売上原価率の高さによる「利益率の低さ」が課題です。資材価格の高騰がダイレクトに利益を圧迫しやすい構造にあります。また、グループ依存度が高い場合、親会社の設備投資計画に業績が左右されやすいという側面もあります。
✔機会 (Opportunities)
「グリーン・トランスフォーメーション(GX)」が最大の追い風です。バイオマス発電や排水リサイクルなど、同社が得意とする技術領域への社会的ニーズは急拡大しています。グループ外の一般顧客(外販)への展開を加速させる絶好の機会です。
✔脅威 (Threats)
「資材高と人手不足」です。鋼材や半導体などの部品価格上昇は、見積もり時の想定原価を狂わせるリスクがあります。また、熟練技術者の高齢化に伴う技術承継の問題は、施工品質を維持する上で長期的な脅威となり得ます。
【今後の戦略として想像すること】
SWOT分析を踏まえ、同社が今後どのような方向に進むべきか、コンサルタントの視点で戦略を推測します。
✔短期的戦略
「原価管理の徹底」と「外販比率の向上」です。資材価格の変動リスクを契約条項に盛り込むなどの価格転嫁策や、集中購買システムの活用による調達コスト削減が必要です。また、営業利益率を向上させるために、比較的マージンの高いメンテナンスやコンサルティング業務の比重を高める動きが予想されます。
✔中長期的戦略
「水・環境ビジネスのグローバル展開」です。王子グループは海外展開を加速しており、同社もそれに追随して海外プラントの建設・メンテナンス需要を取り込むべきです。特に東南アジアなどの水インフラ需要に対し、日本の高度な水処理技術をパッケージ化して輸出する戦略は大きな成長余地があります。また、DX(デジタル・トランスフォーメーション)を活用し、遠隔監視や予知保全サービスをサブスクリプション型で提供することで、労働集約型から知識集約型ビジネスへの転換を図ることも重要です。
【まとめ】
王子エンジニアリング株式会社は、日本のモノづくりを「足元」から支える黒子役です。今回の決算で見せた効率的な収益構造と堅実な財務基盤は、同社が単なる工事会社ではなく、高度な技術商社としての側面も併せ持っていることを示しています。脱炭素と資源循環という時代の要請に応え、製紙工場の枠を超えた「総合環境エンジニアリング企業」へと進化する同社の未来に期待が高まります。
【企業情報】
企業名: 王子エンジニアリング株式会社
所在地: 東京都中央区銀座4-7-5 王子ホールディングス本館
代表者: 代表取締役社長 村田 英司
設立: 1964年10月9日
資本金: 800百万円
事業内容: パルプ・紙・コンバーティング機械設備の設計・製作・据付、水環境設備、ボイラー・発電設備等のエンジニアリング
株主: 王子ホールディングス株式会社(100%)
