自動車のエンジンブロックから水道のマンホールまで、私たちの社会は「鋳物(いもの)」によって支えられています。この鋳物を作るために不可欠な原材料である「銑鉄」を供給し、日本のものづくりを根幹から支えてきた専門商社があります。それが、日本製鉄グループの一角を担う株式会社エヌテックです。1945年の創業以来、鋳造用原料の供給を中核としながら、鋳造用設備、建設資材、不動産賃貸業へと事業を多角化してきました。
創業から80期という大きな節目を迎えた今期、自動車業界のEVシフトや原材料高騰といった厳しい向かい風の中で、同社は1.0億円の純利益を確保しました。今回は、この老舗専門商社の決算を読み解き、逆風下でも利益を確保した多角化戦略と、その強固な財務体質をみていきます。
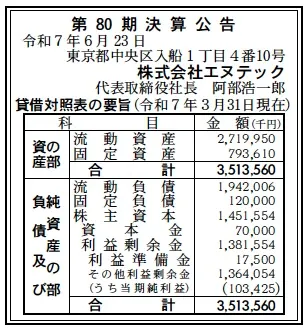
【決算ハイライト(第80期)】
資産合計: 3,514百万円 (約35.1億円)
負債合計: 2,062百万円 (約20.6億円)
純資産合計: 1,452百万円 (約14.5億円)
当期純利益: 103百万円 (約1.0億円)
自己資本比率: 約41.3%
利益剰余金: 1,382百万円 (約13.8億円)
【ひとこと】
前期売上高82億円という規模に対し、当期純利益は1.0億円と、利益率としては決して高くない水準です。これは、中核事業を取り巻く外部環境の厳しさを示唆しています。しかし、その環境下で黒字を確保した点と、自己資本比率41.3%という健全な財務基盤こそが、同社の強みと安定性を示しています。
【企業概要】
社名: 株式会社 エヌテック
設立: 1945年6月1日
株主: 日本製鉄グループ
事業内容: 鋳造用原料・製品販売、鋳造用設備販売、建設資材販売・工事施工、環境・防災商品販売、不動産賃貸事業
【事業構造の徹底解剖】
同社の事業は、創業以来の中核である「原料事業」を軸に、「機材事業」「建材事業」、そして「不動産賃貸事業」へと多角化されています。
✔原料事業
同社の祖業であり、中核をなす事業です。日本製鉄グループの鋳物用銑鉄専門問屋としてスタートし、現在も鋳造用原材料や鋳物製品の販売を担っています。自動車産業やインフラなど、日本の「ものづくり」を支える素形材産業の根幹を担う重要なビジネスです。
✔機材事業
1970年に発足した事業で、鋳造工場向けの設備や機械部品、耐摩耗鋳物、さらには砕石用設備など、原料だけでなく「モノを作るための機械や設備」を提供しています。原料供給で培った顧客との強固な関係性を活かし、工場のニーズに幅広く応える体制を構築しています。
✔建材事業
2001年に営業権の譲受によって発足した、約30年の実績を持つ事業です。単なる建設資材の販売に留まらず、「特定建設工事許可(機械器具設置工事業)」や「一般建設工事許可(内装仕上、建築、管工事業など)」を多数保有し、工事の施工管理まで一貫して手掛けているのが大きな特徴です。
✔その他の事業(不動産賃貸・環境防災)
2019年には、旧事務所用地の再開発を機に賃貸用マンションの区分所有を開始し、「不動産賃貸事業」にも参入しています。これは鋳造業界の景気変動に左右されない、安定的な収益源を確保する狙いがあると推察されます。また、環境・防災商品の販売も手掛け、時代のニーズに応じた商材の拡充を進めています。
【財務状況等から見る経営戦略】
✔外部環境
同社の中核事業を取り巻く環境は厳しいものがあります。「原料事業」「機材事業」に依存する鋳造業界は、最大の顧客である自動車産業のEVシフト(エンジン関連部品の減少)という構造変革に直面しています。また、原材料価格やエネルギーコストの世界的な高騰も、商社としての利益率を圧迫する大きな要因です。 「建材事業」も、資材価格の高騰や深刻な人手不足、労務費の上昇といったコスト増加要因に常に晒されています。
✔内部環境
このような厳しい環境下で、売上高82億円に対して1.0億円の純利益を確保できたのは、多角化戦略の成果と言えます。特に「建材事業」や「不動産賃貸事業」といった、中核の鋳造関連事業とは異なる収益サイクルを持つ事業が、鋳造業界の需要変動やコスト高騰の影響を緩衝するバッファーとして機能したと推察されます。 利益率こそ低いものの、赤字に陥らなかったという事実は、同社のリスク分散が有効に働いていることを示しています。
✔安全性分析
同社の財務基盤は極めて強固です。自己資本比率は41.3%と、40%を超える健全な水準を維持しています。 特筆すべきは、資本金7,000万円に対し、利益剰余金が1,382百万円(約13.8億円)と、資本金の約20倍にも達する規模で積み上がっている点です。これは、80年にわたる歴史の中で、堅実な黒字経営を続けてきた証左です。この厚い内部留保こそが、厳しい事業環境を乗り越え、次の戦略へ投資するための源泉となっています。
【SWOT分析で見る事業環境】
強み (Strengths)
・日本製鉄グループという強力なバックボーンと、それに基づく信用力、調達力。
・1945年創業の長い業歴に裏打ちされた、鋳造業界における強固な顧客基盤と専門ノウハウ。
・原料、機材、建材(施工含む)、不動産と、リスク分散された多角的な事業ポートフォリオ。
・自己資本比率41.3%、利益剰余金13.8億円という強固で安定した財務基盤。
弱み (Weaknesses)
・中核事業(原料・機材)が、自動車産業の動向や原材料価格に左右されやすい鋳造市場に大きく依存していること。
・2024年度の売上高82億円に対し、当期純利益1億円と、全体の収益性が低いこと。
機会 (Opportunities)
・EVシフトに伴う、モーターハウジングやバッテリーケースなど、新たな軽量・高機能な鋳造部品向けの原料・設備需要の開拓。
・建材事業における、社会的なニーズが高いリノベーション、省エネ改修、耐震補強工事などの受注拡大。
・環境・防災商品のラインナップを強化し、脱炭素や防災意識の高まりを捉えること。
・不動産賃貸事業の拡大による、安定収益(ストック収益)のさらなる積み増し。
脅威 (Threats)
・国内の自動車生産台数の減少や、鋳造工場の海外移転による、国内鋳造市場の長期的な縮小。
・原材料価格、エネルギーコスト、物流費の継続的な高騰、および価格転嫁の遅れ。
・建設業界における慢性的な人手不足と労務費の高騰が、建材事業の利益率を圧迫するリスク。
・安価な海外製の鋳造原料や設備との競争激化。
【今後の戦略として想像すること】
80期という節目を黒字で乗り越えた同社が、今後さらに収益性を高めていくためには、以下の戦略が考えられます。
✔短期的戦略
最優先課題は、全事業部門における収益性の改善です。特に中核事業において、コスト高騰分を適切に価格転嫁するための交渉を徹底することが求められます。同時に、在庫管理の最適化や売掛金回収の迅速化を進め、運転資本を圧縮しキャッシュフローの効率化を図ることが重要です。
✔中長期的戦略
中長期的には、事業ポートフォリオの変革をさらに加速させることが不可欠です。中核の鋳造関連事業では、EV関連部品や高付加価値分野など、成長が見込まれる領域へリソースを集中させることが予想されます。 それと同時に、鋳造市場とは異なる収益特性を持ち、より利益率の高い「建材事業(特に施工部門)」や「不動産賃貸事業」の売上・利益比率を意図的に高めていく戦略が加速するでしょう。これら非鋳造分野を強化することで、会社全体の収益性を底上げし、安定した経営基盤をさらに強固なものにしていくと考えられます。
【まとめ】
株式会社エヌテックは、戦後の復興期から一貫して日本の「ものづくり」の根幹である鋳造業を支えてきた老舗商社です。第80期は、自動車産業の変革や世界的なコスト高騰という荒波の中、1.0億円の純利益を確保し、その底力を見せました。
これは、80年の歴史で築き上げた厚い内部留保(利益剰余金13.8億円)と、41.3%という健全な自己資本比率という強固な財務基盤があったからこそ成し得たものです。そして何より、鋳造という中核事業に依存せず、建材や不動産といった第二、第三の柱を育ててきた多角化戦略の成果です。今後はこの盤石な基盤を活かし、事業ポートフォリオの変革をさらに進め、次の時代に向けた収益性の高い企業体質へと進化していくことが期待されます。
【企業情報】
企業名: 株式会社 エヌテック
所在地: 東京都中央区入船1-4-10 八丁堀プレイス4階
代表者: 代表取締役社長 阿部 浩一郎
設立: 1945年6月1日
資本金: 7,000万円
事業内容: 鋳造用原料及び鋳物製品販売、鋳造用設備販売、建設資材販売・工事施工、環境・防災商品販売、不動産賃貸事業
