銀座・有楽町エリア、晴海通り沿いに位置し、東京メトロ銀座駅に直結する「銀座ファイブ」。1957年(昭和32年)に「数寄屋橋ショッピングセンター」として開店して以来、約70年にわたり数寄屋橋のランドマークとして親しまれてきました。その館内には、スターバックスやはなまるうどんといった大手チェーンから、個性的なアンティークショップ、老舗の理容室、占い、時計修理工房まで、多種多様なテナントがまるで市場のように集積しています。
この独特の魅力を放つ商業施設を運営しているのが、数寄屋橋ショッピングセンター株式会社です。今回は、同社の第87期決算を読み解き、日本一とも言える商業激戦区・銀座で、どのようにしてこの老舗施設を経営し、利益を生み出しているのか、その事業モデルと財務状況をみていきます。
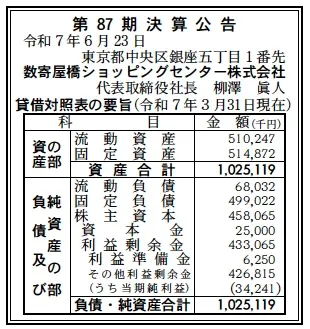
【決算ハイライト(第87期)】
資産合計: 1,025百万円 (約10.3億円)
負債合計: 567百万円 (約5.7億円)
純資産合計: 458百万円 (約4.6億円)
当期純利益: 34百万円 (約0.3億円)
自己資本比率: 約44.7%
利益剰余金: 433百万円 (約4.3億円)
【ひとこと】
総資産約10.3億円に対し、純資産が約4.6億円、自己資本比率は約44.7%と安定した財務基盤を維持しています。銀座の一等地で長年にわたり事業を継続し、当期純利益34百万円を確保。資本金2,500万円に対し、利益剰余金が4.3億円と厚く積み上がっている点に、堅実な経営の歴史が表れています。
【企業概要】
社名: 数寄屋橋ショッピングセンター株式会社
設立: 1956年11月12日
事業内容: ショッピングセンター「銀座ファイブ」の管理・運営
【事業構造の徹底解剖】
同社の事業は、その社名が示す通り、東京都中央区銀座五丁目という日本有数の一等地に位置する商業施設「銀座ファイブ」の運営に集約されています。
✔不動産賃貸業としての「銀座ファイブ」
同社のビジネスモデルは、所有する建物を各テナントに賃貸し、その賃料収入や共益費などを収益の柱とする不動産賃貸業(デベロッパー事業)です。1956年に設立され、翌1957年に開店した歴史ある施設であり、2000年に現在の「銀座ファイブ」へと名称変更しています。
✔最大の特徴:多様なテナントミックス
「銀座ファイブ」の最大の特徴は、他の最新鋭の大型商業施設とは一線を画す、その多様なテナント構成にあります。
・B1F(レストラン&カフェ・サービス) 地下鉄コンコースに直結し、「俺のそば」「スターバックス コーヒー」「はなまるうどん」「あるでん亭」といった飲食店やコンビニ、時計修理工房などが集まり、利便性の高いフロアを形成しています。
・1F(ファッション・ジュエリー・サービス) 晴海通りに面した1階には、ファッションやジュエリーショップに加え、「チケットポート」のようなチケット販売店、買取専門店、アンティークコインの「銀座コイン」などが軒を連ねます。
・2F(サービス・アンティーク・ファッション) 2階は、このビルの個性が最も際立つフロアかもしれません。「chocoZAP(チョコザップ)」のような最新のサービスから、老舗の「米倉理容室」、複数の占い店、アンティークショップ、「PORTER CLASSIC」のような個性派ファッションブランドまで、新旧大小さまざまな専門店が密集しています。
この大手チェーンと中小の個性派店舗が混在し、一見カオスとも思えるほどの多様性が「銀座ファイブ」独自の魅力を形成し、目的買いの顧客から「宝探し」を楽しむ顧客まで、幅広い客層を呼び込んでいると考えられます。
【財務状況等から見る経営戦略】
✔外部環境
「銀座ファイブ」が位置する銀座・有楽町エリアは、日本で最も競争が激しい商業エリアの一つです。近隣には「東急プラザ銀座」「GINZA SIX」「丸井」「ルミネ」といった大規模かつ最新鋭の商業施設が林立し、常に熾烈なテナント誘致合戦と集客競争に晒されています。また、コロナ禍を経た消費者の行動変容や、インバウンド需要の大きな変動も、テナントの業績を通じて同社の経営に直接的な影響を与えます。
✔内部環境
同社の最大の強みは、1957年の開店以来、約70年にわたり築き上げてきた「銀座ファイブ」という施設の知名度と、銀座駅・有楽町駅から直結・至近という抜群の立地条件です。収益源はテナントからの賃料収入がほぼ全てであり、いかに空室率を低く保ち、この場所の特性に合った魅力的なテナントを維持・誘致し続けるかが経営の生命線となります。一方で、建物自体は歴史が長いため、老朽化対策としての修繕・維持管理コストが継続的に発生する事業構造であると推察されます。
✔安全性分析
第87期の貸借対照表を見ると、総資産約10.3億円のうち、固定資産が約5.1億円、流動資産が約5.1億円と、ほぼ半々のバランスの取れた資産構成です。純資産は約4.6億円を確保しており、自己資本比率は44.7%と健全な水準です。
負債合計は約5.7億円ですが、そのうち固定負債が約5.0億円と大半を占めています。これは主に、建物の維持管理や将来の大規模修繕に備えた引当金や、金融機関からの長期借入金などが考えられます。流動負債が68百万円と非常に低く抑えられており、短期的な支払い能力にも全く懸念はありません。
何よりも特筆すべきは、資本金2,500万円に対して、その約17倍にもなる4.3億円の利益剰余金が積み上がっている点です。これは、長年にわたり銀座の一等地で着実な黒字経営を継続してきた証であり、同社の高い財務安定性を示しています。
【SWOT分析で見る事業環境】
強み (Strengths)
・東京メトロ銀座駅直結、JR有楽町駅からも至近という抜群の立地条件。
・1957年開店の「銀座ファイブ」としての高い知名度と約70年の運営実績。
・自己資本比率44.7%という安定した財務基盤と、4.3億円に上る厚い利益剰余金。
・大手チェーンから個性派専門店まで、他の大型施設にはない多様なテナント構成。
弱み (Weaknesses)
・建物の老朽化に伴う、継続的な修繕・維持管理コストの発生。
・近隣の大規模最新鋭施設と比較した際の、施設面のハード的な見劣り(天井高、動線など)。
・小規模テナントが多いため、テナントの入れ替わりが比較的激しい場合のリーシング(テナント誘致)コストや手間。
機会 (Opportunities)
・インバウンド観光客の完全回復による、銀座エリア全体の来街者増加。
・「占い」「アンティーク」「時計修理」など、ニッチだが必要とされるサービスへの根強い需要。
・SNS映えする個性的な店舗構成を活かし、「レトロ」「宝探し」といったキーワードで若年層へ情報発信すること。
・周辺の再開発(例:東京高速道路の「Roof Park Project」)と連携したエリア全体の魅力向上。
脅威 (Threats)
・銀座エリアにおける、大規模商業施設同士の熾烈なテナント誘致・集客競争。
・EC(電子商取引)市場の拡大による、実店舗(特にファッション・物販)への逆風。
・景気後退や不確実性による、テナントの業績悪化や賃料減額要求、退店リスク。
・建物の老朽化に伴う、予期せぬ大規模改修の必要性やそのコスト負担。
【今後の戦略として想像すること】
この特異なポジションを持つ老舗ショッピングセンターとして、同社はどのような戦略をとっていくのでしょうか。
✔短期的戦略
まずは、既存テナントとの良好な関係を維持し、安定した賃料収入を確保することが最優先事項です。空室区画に対しては、単に空きを埋めるのではなく、「銀座ファイブ」の個性、すなわち「多様性」をさらに際立たせるような、ニッチだがありきたりではないテナントの誘致(リーシング)を積極的に行うことが考えられます。また、施設の公式ウェブサイトやSNSなどを活用し、個性的な店舗群を「宝探し」のように発信することで、新規顧客の獲得を図るでしょう。
✔中長期的戦略
中長期的には、築年数が経過した建物の計画的な大規模修繕やリニューアルが必ず課題となります。その際、単なる設備の更新や修繕に留まらず、時代に合わせた設備の導入(キャッシュレス対応、省エネ化など)や、より来街者が回遊しやすいようなフロア構成の見直し、共用部のデザイン刷新などが求められるかもしれません。銀座の街が変わり続ける中で、その個性を失わずにどう進化していくかが鍵となります。
【まとめ】
数寄屋橋ショッピングセンター株式会社は、単なる商業ビルの賃貸会社ではありません。それは、銀座の変遷を数十年にわたり見守り、大手資本の画一的な施設とは一線を画す「多様性の受け皿」としての役割を担う、貴重な存在です。
最新鋭のビルが立ち並ぶ中で、占い、アンティーク、老舗の理容室、個性派ファッションといったニッチなニーズに応える店舗群は、同社にしか生み出せない独自の価値と言えます。第87期決算では、当期純利益34百万円を確保し、自己資本比率44.7%という堅実さも示しました。これからも、その「銀座の交差点」という抜群の立地と、一筋縄ではいかない独自の個性を武器に、銀座の街に多様な彩りを提供し続けることが期待されます。
【企業情報】
企業名: 数寄屋橋ショッピングセンター株式会社
所在地: 東京都中央区銀座5丁目1番先
代表者: 代表取締役社長 柳澤 眞人
設立: 1956年11月12日
資本金: 25,000千円
事業内容: ショッピングセンター「銀座ファイブ」の管理・運営
