「八重洲ブックセンター」という名前を聞けば、かつて東京駅八重洲口にそびえ立っていた、あの巨大な「本の殿堂」を思い浮かべるビジネスパーソンや本好きの方は多いでしょう。地下1階から8階まで、ビジネス書から専門書、文芸書まで圧倒的な在庫量を誇り、連日開催されるイベントと共に、まさに東京の知のランドマークとも言える存在でした。
しかし今、その象徴であった本店ビルは「街区再開発事業」のため休業中(事実上の移転・規模縮小)となっています。「八重洲」の名を冠しながら、その最大の拠点を失った同社は、どのような変革期を迎えているのでしょうか。
今回は、この大きな転換点にある株式会社八重洲ブックセンターの第49期決算を読み解き、本店休業後の「新たな書店戦略」と、その戦略を支える驚くほど堅実な財務内容をみていきます。
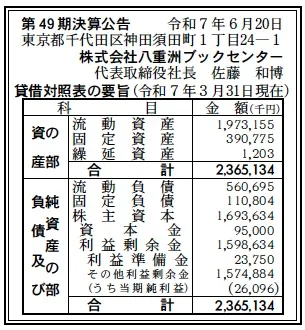
【決算ハイライト(49期)】
資産合計: 2,365百万円 (約23.7億円)
負債合計: 671百万円 (約6.7億円)
純資産合計: 1,694百万円 (約16.9億円)
当期純利益: 26百万円 (約0.3億円)
自己資本比率: 約71.6%
利益剰余金: 1,599百万円 (約16.0億円)
【ひとこと】
まず注目すべきは、純資産合計が約16.9億円、自己資本比率が約71.6%という、小売業としては極めて高い財務健全性です。利益剰余金も約16.0億円と潤沢に蓄積されています。本店休業という大きな節目にあっても、第49期(2025年3月期)の当期純利益は26百万円を確保しており、経営基盤が全く揺らいでいない堅実経営が窺えます。
【企業概要】
社名: 株式会社八重洲ブックセンター
設立: 1977年
事業内容: 和洋書籍・雑誌・文房具・知育玩具の販売、イベントホールの経営など。
【事業構造の徹底解剖】
八重洲ブックセンターの事業戦略は、本店ビルの休業を機に、「超大型・専門型」から「ターミナル駅・生活密着型」へと大きく舵を切っています。
✔旗艦店「本店」の休業と戦略転換
同社の最大のトピックは、ブランドの象徴であった八重洲本店ビルの休業です。これにより、かつての圧倒的な在庫量を誇る「本の殿堂」としての機能は失われました。しかし、これは同時に、巨大なビルを維持するための莫大な固定費(賃料、人件費、光熱費)からも解放されたことを意味します。この「身軽さ」が、現在の経営戦略の基盤となっています。
✔新・店舗戦略:「駅ナカ」と「商業施設テナント」
現在の店舗網は、かつての超大型店とは対照的な、利便性と地域密着性を重視した構成にシフトしています。
・ターミナル駅型: 「グランスタ八重洲店」(東京駅地下)や「宇都宮パセオ店」(宇都宮駅)など、巨大ターミナル駅の構内や駅ビルに出店。通勤・通学客や出張客が、移動の合間に立ち寄る「利便性」を追求した業態です。
・生活密着・商業施設テナント型: 「ルミネ荻窪店」「アリオ葛西店」「イトーヨーカドー武蔵境店」「京急百貨店上大岡店」など、駅直結の百貨店やショッピングセンター、郊外型スーパーのテナントとして展開。地域の買い物客や家族連れが、日々の暮らしの中で「ついで買い」できる書店へと姿を変えています。
✔イベント事業(リアル書店の価値追求)
講演会やサイン会、フェアといったイベントの開催も、同社の重要な事業です。これは、単なる書籍販売に留まらず、著者と読者が直接触れ合える「体験価値」を提供するものです。オンライン書店には真似のできない、リアル書店ならではの集客装置として、また地域の文化発信拠点としての役割を担っています。
【財務状況等から見る経営戦略】
✔外部環境
ご存知の通り、AmazonをはじめとするECサイトの台頭、電子書籍の普及、そして雑誌市場の長期縮小により、書店業界の経営環境は極めて厳しく、「街の書店」の数は減少し続けています。
✔内部環境
このような逆風の中、同社は本店休業という大きな転換を経ても、第49期に26百万円の純利益を確保しました。これは、既存の商業施設内テナント群が、堅調な収益を上げていることに加え、本店休業による大幅なコスト削減(固定費の圧縮)が経営をスリム化し、利益の出やすい体質へと転換させた結果であると推測されます。
✔安全性分析
同社の貸借対照表(BS)は、その驚異的な「堅実さ」を物語っています。 自己資本比率71.6%という数値は、あらゆる業界の中でも突出して高く、財務の安定性は「鉄壁」レベルです。総資産約23.7億円に対し、負債合計は約6.7億円と非常に少なく、無借金経営に近い状態にあると見られます。 さらに注目すべきは、純資産約16.9億円のうち、その大半を占める約16.0億円が利益剰余金である点です。これは、1977年の設立以来、40年以上にわたり黒字経営を続け、利益を着実に社内に蓄積してきた「歴史の結晶」です。 この約16.0億円もの潤沢な内部留保こそが、本店休業という一大事業転換を支え、次の戦略へと踏み出すための強力な体力源となっています。
【SWOT分析で見る事業環境】
強み (Strengths)
・「八重洲ブックセンター」という、特にビジネスパーソン層における高いブランド認知度。
・自己資本比率71.6%、利益剰余金約16.0億円という、業界随一の鉄壁な財務基盤。
・東京駅、京急百貨店、ルミネなど、首都圏の優良な「駅ナカ・駅チカ」立地を確保した店舗網。
・長年のイベント運営で培った、著者や出版社との強固なリレーションシップ。
弱み (Weaknesses) ・ブランドの象徴であった「本店」の不在による、かつての「本の殿堂」というイメージの希薄化。 ・ECサイトに対する、価格、在庫量、配送スピードといった利便性での構造的な劣後。
機会 (Opportunities)
・八重洲の再開発事業完了後、新たな形での「本店」復活(計画されている場合)。
・「グランスタ八重洲店」の成功モデルを、他のターミナル駅(品川、新宿など)に横展開する可能性。
・リアル書店ならではの「体験価値」(イベント、文具・雑貨のセレクト)の提供による、ファン層の拡大。
脅威 (Threats)
・ECサイトや電子書籍への、さらなる読者流出という不可逆的なトレンド。
・紙媒体(書籍・雑誌)市場全体の長期的な縮小。
・出店先である商業施設(デベロッパー)の意向による、賃料の変動や退店要請のリスク。
【今後の戦略として想像すること】
この強固な財務基盤を背景に、同社は今後、どのような未来を描くのでしょうか。
✔短期的戦略
まずは、既存のテナント店舗網(グランスタ八重洲、ルミネ荻窪など)の収益性を最大化することが急務です。書籍だけでなく、文房具や知育玩具といった利益率の高い「非・書籍」部門の品揃えを強化。また、話題書やベストセラーを中心とした効率的な棚割りで、「買いやすさ」を追求し、客単価と利益率の向上を図るでしょう。
✔中長期的戦略
最大の焦点は、「本店の復活」の有無と、その形態です。 約16.0億円という潤沢な内部留保をどう使うのか。2つの道が考えられます。
本店復活(ブランドの再構築): 八重洲の再開発ビル内に、新たな旗艦店をオープンする戦略です。かつての規模は難しいとしても、潤沢な資金を投じ、ブランドの象徴として、厳選された品揃えと魅力的なイベントスペースを持つ「新生・八重洲ブックセンター」を誕生させることが可能です。
テナント特化(収益性の追求): 本店は復活させず、完全に「駅ナカ・商業施設テナント型」の書店チェーンとして生き残る道です。強固な財務基盤を活かし、首都圏の優良な商業施設への出店を加速させ、安定した収益基盤をさらに拡大する戦略です。
【まとめ】
株式会社八重洲ブックセンターは、本店の休業という、かつての姿を知る者にとっては「危機」とも映る事態を、「最強の財務」で乗り越えようとしています。
第49期決算は、自己資本比率71.6%、利益剰余金約16.0億円という驚異的な安定性を示しました。経営戦略は、かつての「超大型・専門型」から、東京駅や商業施設内での「利便性・生活密着型」へと確実にシフトしています。
「本の殿堂」の象徴を失った今、長年蓄積された莫大な資本とブランド力を武器に、同社がどのような「次の書店の形」を描くのか。その動向は、日本の書店業界の未来を占う上でも、引き続き注目されます。
【企業情報】
企業名: 株式会社八重洲ブックセンター
所在地: 東京都千代田区神田須田町一丁目24番地1 大一東京ビル7階
代表者: 代表取締役社長 浅香 祐二
設立: 1977年7月4日
資本金: 9,500万円
事業内容: 和洋書籍・雑誌・文房具・知育玩具および関連商品の販売、イベントホールの経営など
