私たちが青森や岩手といった北東北のスーパーマーケットで、生鮮食品や日配品、グローサリーを手に取るとき、あるいはホームセンターで日用品を購入するとき、その商品の安定供給の裏には、緻密に張り巡らされた物流ネットワークが存在します。特に、複数の卸売業者やメーカーの商品を、各チェーンの店舗に効率よく届ける「共同物流」は、地域の暮らしを支える社会インフラそのものです。
この北東北の物流の「動脈」として、半世紀以上にわたり中核的な役割を担ってきたのが、青森県八戸市に本社を構える株式会社共同物流サービスです。その名の通り、1972年に八戸総合卸センターの「共同保管・共同配送」事業からスタートした同社は、現在では食品スーパー、ホームセンター、飲料メーカーなど、多様な業種の物流を一手に引き受ける3PL(サード・パーティ・ロジスティクス)企業へと進化を遂げています。
今回は、強固な物流インフラ(資産)と自社開発のITシステムを両輪に、地域のサプライチェーンを支える株式会社共同物流サービスの第53期決算を読み解き、その圧倒的な財務基盤と経営戦略をみていきます。
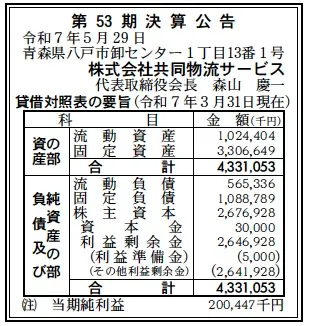
【決算ハイライト(53期)】
資産合計: 4,331百万円 (約43.3億円)
負債合計: 1,654百万円 (約16.5億円)
純資産合計: 2,677百万円 (約26.8億円)
当期純利益: 200百万円 (約2.0億円)
自己資本比率: 約61.8%
利益剰余金: 2,647百万円 (約26.5億円)
【ひとこと】
まず注目すべきは、売上高60億円という規模でありながら、当期純利益200百万円という高い収益性を達成している点です。さらに、自己資本比率が約61.8%という極めて健全な水準であり、利益剰余金が約26.5億円と、純資産(約26.8億円)の大半を占めています。これは、長年にわたる黒字経営の積み重ねが、強固な財務基盤を形成している証左です。
【企業概要】
社名: 株式会社共同物流サービス
設立: 1972年
事業内容: 倉庫業、一般貨物自動車運送事業、物流コンサルティング、情報処理システムの設計・開発など。
【事業構造の徹底解剖】
同社の事業は、その設立の経緯である「共同化」をDNAとして、最新のITと充実した物流アセット(資産)を融合させた、高度な物流ソリューション事業に集約されます。
✔共同保管・配送サービス(原点にして中核)
同社の原点であり、今も中核をなす事業です。複数の卸売業者やメーカーが、それぞれ個別にトラックを手配して小売店に納品すると、店舗側は荷受けが煩雑になり、周辺道路は渋滞します。 同社は、これらの商品を自社の物流センターで一括して預かり(共同保管)、店舗ごとにまとめて配送(共同配送)することで、物流全体の最適化を実現します。これは、荷主企業、納品先店舗、そして地域社会のすべてにメリットをもたらすビジネスモデルです。
✔チェーンストア物流サービス(3PL)
「共同物流」で培ったノウハウを、食品スーパーやホームセンターといったチェーンストア向けに発展させた3PL(サード・パーティ・ロジスティクス)事業です。 単なる保管・配送に留まらず、顧客の物流業務を包括的に受託。日配品(要冷蔵)、グローサリー(常温加工品)、水産品(低温)といった異なる温度帯の商品から、機械製造業のキット供給まで、専門性の高い物流センターを運営しています。 納品先店舗のオペレーション効率化のため、店舗別、部門別、カテゴリー別、さらには「陳列ゴンドラ別」といった極めて高度な仕分け作業にも対応しています。
✔自社開発のITシステム(WMS)
同社の競争優位性を決定づけているのが、自社で開発・運用するWMS(倉庫管理システム)です。 独自開発であるため、顧客の多様なニーズ(鮮度管理、特殊な仕分けなど)に柔軟に対応できます。無線ハンディターミナルや音声ピッキングシステムも導入し、高精度な在庫管理と出荷品質を実現しています。情報処理やシステム開発自体を事業内容に含めており、単なる物流会社ではなく「物流IT企業」としての一面も持っています。
✔アセット型経営と品質管理
同社は、物流センターを賃借するだけでなく、自社で建設・保有する「アセット型」の経営を特徴としています。沿革には「第2物流センター」「金ヶ崎物流センター」「埠頭低温物流センター」「第3物流センター」など、多数の自社拠点の稼働が記されています。 これにより、賃料変動のリスクを抑え、HACCP(食品衛生管理)認証(埠頭低温物流センター)の取得など、高品質なサービスを安定的に提供できる基盤を構築しています。
【財務状況等から見る経営戦略】
✔外部環境
物流業界は、ドライバーや倉庫作業員の不足と人件費の高騰(いわゆる「2024年問題」)、そして燃料費や光熱費(特に冷蔵・冷凍倉庫)の上昇という、深刻なコストアップの圧力にさらされています。 一方で、荷主企業(メーカー、卸、小売)側も、自社で物流網を維持することが困難になっており、同社のような高度な専門性を持つ3PL企業へのアウトソーシング(業務委託)ニーズは、むしろ高まっています。
✔内部環境
このような環境下で、同社は売上高60億円、純利益2億円という堅調な業績を上げています。これは、コスト上昇分を、自社WMSによる徹底した運営効率化や、顧客への適正な価格転嫁によって吸収できていることを示しています。 従業員827名のうち540名がパートナー社員という構成は、物量の波動に合わせた柔軟な人員配置を可能にし、固定費の抑制にも寄与していると考えられます。
✔安全性分析
第53期の貸借対照表(BS)は、同社がいかに堅実な「アセット型」戦略を、強固な財務で支えてきたかを明確に示しています。 総資産約43.3億円のうち、固定資産が約33.1億円と、実に76%以上を占めています。これは、長年にわたり利益を蓄積し、それを再投資して自社の物流センターやマテハン機器(フォークリフトなど)、ITシステムといった「事業基盤(アセット)」を着実に構築してきた結果です。 そして、この巨額の固定資産を支えているのが、自己資本比率61.8%という鉄壁の財務です。純資産合計は約26.8億円に達し、そのうち利益剰余金が約26.5億円。これは、1972年の設立以来、50年以上にわたって生み出してきた利益のほぼ全てを内部留保し、その自己資金を原資に「アセット」を増強してきたことを意味します。負債合計(約16.5億円)も純資産を大きく下回っており、財務の安定性は抜群です。
【SWOT分析で見る事業環境】
強み (Strengths)
・50年以上の歴史で培った「共同物流」のノウハウと、食品・日用品・製造業など多様な顧客基盤。
・自社開発のWMS(倉庫管理システム)とIT開発部門による、高い技術力と柔軟な対応力。
・多数の自社物流センター(特にHACCP対応の低温センター)を保有する、強固な「アセット型」事業基盤。
・自己資本比率61.8%、利益剰余金約26.5億円という、業界でも屈指の強固な財務基盤。
・ISO9001、Gマーク(安全性優良事業所)、HACCPといった高品質・安全性を証明する認証。
弱み (Weaknesses)
・事業エリアが青森・岩手・宮城といった東北地方に集中しており、特定地域の経済動向や災害リスクの影響を受けやすい。
・アセット型経営ゆえに固定費が高く、景気後退による急激な物量減少時のリスクが大きい。
・従業員に占めるパートナー社員の比率が高く、人材の安定確保と専門スキルの継承が長期的な課題。
機会 (Opportunities)
・2024年問題を背景とした、荷主企業の3PLアウトソーシング需要のさらなる拡大。
・強固な財務基盤と豊富な内部留保(約26.5億円)を活用した、同業他社のM&Aによる事業エリアや機能の拡大。
・自社開発WMSや物流コンサルティング事業を、既存顧客以外へ「外販」することによる、新たな収益源の確立。
・食品コールドチェーン(低温物流)の需要拡大に伴う、HACCP認証センターの優位性強化。
脅威 (Threats)
・物流業界全体の人手不足(ドライバー、倉庫作業員)の深刻化と、それに伴う労務コストの持続的な上昇。
・燃料価格の高騰や、冷蔵・冷凍倉庫の電気代上昇による、運営コストの圧迫。
・大手物流資本(全国区の3PL企業)による、東北エリアへの進出と競争激化。
【今後の戦略として想像すること】
この「アセット(資産)」「IT(技術)」「財務」という三位一体の強みを活かし、同社は今後も堅実な成長戦略を描くと予想されます。
✔短期的戦略
まずは、200百万円の純利益を生み出す既存事業の収益性を維持・向上させることが最優先です。2024年問題によるコスト増を、自社WMSの活用による徹底した生産性向上と、荷主への適正な価格交渉によって吸収し続けます。HACCPやGマークといった「品質・安全」の付加価値を武器に、優良な新規荷主の獲得も進めるでしょう。
✔中長期的戦略
約26.5億円という、資本金(3,000万円)の約88倍にも達する莫大な利益剰余金の活用が、最大の焦点となります。 第一に、得意とする「アセット投資」の継続です。自動化・省人化設備を導入した次世代型の物流センターを、東北の主要拠点(仙台など)や未進出エリアに新設・増設し、競合に対する優位性をさらに高める戦略です。 第二に、M&Aによる非連続的な成長です。この豊富な自己資本を活かし、人手不足や後継者難に悩む同業他社(特に運送会社)を買収し、一気に配送網や人材を確保する可能性があります。 第三に、「IT事業の外販」です。自社で実績のあるWMSやシステム開発能力を、荷主企業や同業他G社に提供することで、「物流」に次ぐ第二の収益の柱として育成する戦略も考えられます。
【まとめ】
株式会社共同物流サービスは、単なる倉庫・運送会社ではありません。それは、八戸の「共同化」の精神から生まれ、50年以上にわたって自己資金を投じ、自社の「物流センター(アセット)」と「ITシステム」という強固なインフラを構築してきた、東北を代表する物流ソリューション企業です。
第53期決算で見せた200百万円の純利益と、自己資本比率61.8%、利益剰余金約26.5億円という鉄壁の財務は、同社が「アセット型」という重厚な戦略を、長年の黒字経営で支えてきた「実力」の表れです。 2024年問題という業界の逆風は、むしろ同社のような強固な基盤を持つ企業にとって、シェアを拡大する好機とも言えます。これからも、北東北の食と暮らしを支える「物流インフラ」として、その安定した成長が期待されます。
【企業情報】
企業名: 株式会社共同物流サービス
所在地: 青森県八戸市卸センター1丁目13番1号
代表者: 代表取締役会長 森山 慶一
設立: 1972年7月
資本金: 30,000千円
事業内容: 倉庫業、一般貨物自動車運送事業、自動車運送取扱事業、物流コンサルティング事業、労働者派遣事業、情報処理システムの設計・開発業務、自動車整備事業など
