工作機械、自動車、建設機械。日本の「ものづくり」を象徴する様々な産業の根幹には、強靭で精密な「鉄」=「鋼材」の存在が欠かせません。しかし、鉄鋼メーカーから供給される鋼材を、最終製品に必要な形へと寸分違わず加工し、安定的に供給する専門家の存在があってこそ、日本のものづくりは成り立っています。今回は、名古屋を拠点に約75年の歴史を誇る、鋼材のプロフェッショナル集団、株式会社テクノタジマの決算を分析します。「鋼材の加工と流通・販売」という2つの機能を両輪に、日本の基幹産業を支える同社の強みと、安定した経営基盤に迫ります。
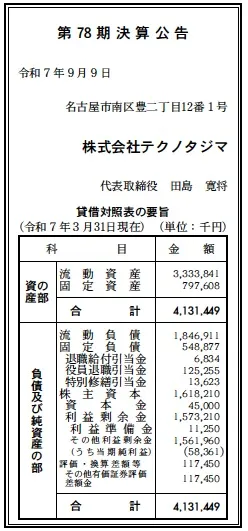
【決算ハイライト(第78期)】
資産合計: 4,131百万円 (約41.3億円)
負債合計: 2,396百万円 (約24.0億円)
純資産合計: 1,736百万円 (約17.4億円)
当期純利益: 58百万円 (約0.6億円)
自己資本比率: 約42.0%
利益剰余金: 1,573百万円 (約15.7億円)
【ひとこと】
当期純利益58百万円を着実に確保し、自己資本比率も42.0%と健全な水準を維持しています。約16億円に上る利益剰余金は、長年にわたる安定経営の証左であり、厳しいものづくり業界の中で確固たる地位を築いている優良企業の姿がうかがえます。
【企業概要】
社名: 株式会社テクノタジマ
設立: 1958年12月(1950年創業)
事業内容: 鋼材及び同製品の販売、独自加工品の製造販売
株主: 田島 徹也、愛知製鋼株式会社、三井物産スチール株式会社
【事業構造の徹底解剖】
株式会社テクノタジマのビジネスは、単なる鋼材販売(商社機能)と、単なる鋼材加工(メーカー機能)を、それぞれ独立させるのではなく、有機的に融合させている点に最大の特徴があります。
✔鋼材流通・販売事業
1950年の創業以来の基幹事業です。日本製鉄や愛知製鋼といった国内の主要鉄鋼メーカーから、特殊鋼や鋼板など多種多様な鋼材を仕入れ、約250社の顧客に供給する商社としての役割を担います。長年の実績に裏打ちされた仕入力と、顧客のニーズに「欲しいときに欲しいだけ」応えるジャストインタイムの供給体制が強みです。
✔鋼材加工事業
同社の高い付加価値の源泉となっているのが、この加工事業です。顧客の図面や仕様に基づき、仕入れた鋼材を、切断・溶断、製缶(溶接・組立)、機械加工、塗装まで、自社工場で一貫して行います。これにより、顧客は複数の加工業者に個別に発注する手間を省き、品質の安定した部品をワンストップで調達することが可能になります。
✔技術提案力(ソリューション営業)
同社が単なる「町の鉄工所」や「鉄鋼商社」と一線を画すのが、この技術提案力です。営業スタッフは単なる"モノ売り"ではなく、鋼材や加工に関する深い知識を持ち、顧客の最終製品や用途を理解した上で、「この部品なら、こちらの鋼材の方がコストパフォーマンスが高い」「こういう加工方法に変更すれば、納期を短縮できる」といった、技術的なコンサルティングを行います。このソリューション提供能力が、アマダや日本車輌製造といった大手メーカーから厚い信頼を寄せられる理由です。
【財務状況等から見る経営戦略】
自己資本比率42.0%という健全な財務は、同社の安定した事業基盤と堅実な経営戦略を反映しています。
✔外部環境
同社の主要顧客である工作機械や産業機械メーカーの業績は、国内外の設備投資動向に左右されます。近年では、世界的なサプライチェーンの混乱や、鋼材をはじめとする原材料価格の高騰が、製造業全体のコストを圧迫しています。一方で、国内の製造業では、生産の効率化や高度な加工技術を持つ外部パートナーへのアウトソーシングの流れが加速しており、テクノタジマのような一貫加工体制を持つ企業への期待は高まっています。
✔内部環境
「加工」と「流通」という2つの事業を持つことで、巧みなリスクヘッジと収益機会の最大化を図っています。市況が良い時には流通事業で販売量を伸ばし、市況が厳しい時には付加価値の高い加工事業で利益を確保するといった、柔軟な経営が可能です。また、株主に愛知製鋼(トヨタグループの特殊鋼メーカー)や三井物産スチール(大手総合商社系鉄鋼専門商社)といった強力なパートナーがいることも、原材料の安定調達や経営の信用力において、大きな強みとなっています。
✔安全性分析
自己資本比率42.0%は、多くの製造設備を保有するメーカーとして非常に健全な水準です。約15.7億円という巨額の利益剰余金は、70年以上の歴史の中で、景気の波を乗り越え着実に利益を蓄積してきたことの何よりの証拠です。短期的な支払い能力を示す流動比率も約181%(3,334百万円 ÷ 1,847百万円)と高く、資金繰りにも全く問題はありません。この強固な財務基盤があるからこそ、従業員が快適に働けるための厚生棟を新設するなど、「人」を大切にする経営理念を実践できるのです。
【SWOT分析で見る事業環境】
強み (Strengths)
・鋼材の「流通」から「高度な加工」までを網羅する、ワンストップソリューション能力
・技術的なコンサルティングも可能な、専門知識豊富な営業部隊(人財)
・愛知製鋼・三井物産スチールという強力な株主による、調達力と信用力
・70年以上の歴史で築き上げた、大手優良企業との強固な顧客基盤
・自己資本比率42%を超える、盤石な財務基盤
弱み (Weaknesses)
・主要顧客である自動車・工作機械など、特定業界の設備投資動向に業績が左右されやすい
・鋼材というコモディティ(市況商品)を扱うため、価格変動リスクを常に抱える
機会 (Opportunities)
・国内製造業における、生産のアウトソーシング化の流れの加速
・電気自動車(EV)や再生可能エネルギー関連設備など、新たな産業分野で求められる特殊な鋼材加工ニーズ
・IoTやAIを活用した生産管理の高度化による、さらなる品質・生産性の向上
脅威 (Threats)
・鋼材価格のさらなる高騰や、世界的な供給不安のリスク
・製造現場における、熟練技術者の高齢化と後継者不足
・より安価な海外からの加工部品との競争
【今後の戦略として想像すること】
テクノタジマは、その経営理念である「夢にチャレンジ」を体現し、さらなる進化を目指していくことが予想されます。
✔短期的戦略
既存の大手顧客との関係をさらに深耕し、より複雑で付加価値の高い加工案件の受注比率を高めていくでしょう。また、CAD/CAMシステムの活用をはじめとするDX(デジタルトランスフォーメーション)を推進し、多品種少量生産から量産まで、より効率的で柔軟な生産体制を構築することで、収益性の向上を図ります。
✔中長期的戦略
社長挨拶で触れられているように、「鉄だけでなく、木材などのサステナブル素材や別業態への挑戦」を具体化していく可能性があります。また、鋼材加工で培った精密加工技術や徹底した品質管理能力を活かし、航空宇宙産業や医療機器といった、より高度な技術が求められる新規市場への参入も視野に入れているかもしれません。「人」を最大の強みと位置づけていることから、技術継承と若手育成への投資をさらに強化し、持続的な成長基盤を盤石なものにしていくでしょう。
【まとめ】
株式会社テクノタジマは、単なる鋼材の商社でも、加工工場でもありません。その両機能を高いレベルで融合させ、顧客の課題に寄り添い、最適なソリューションを提案する、まさに「鋼材のプロフェッショナル集団」です。70年以上にわたる歴史の中で培われた技術と信頼、そして「人」を何よりも大切にする経営理念が、健全な財務と安定した収益を生み出しています。日本のものづくりが大きな変革期を迎える中で、その根幹を支えるテクノタジマの役割は、今後ますます重要性を増していくに違いありません。
【企業情報】
企業名: 株式会社テクノタジマ
所在地: 愛知県名古屋市南区豊二丁目12番1号
代表者: 代表取締役社長 田島 寛将
設立: 1958年12月
資本金: 4,500万円
事業内容: 鋼材及び同製品の販売、独自加工品の製造販売、新製品・新事業の企画提案
株主: 田島 徹也、愛知製鋼株式会社、三井物産スチール株式会社
