今回は、第58期において当期純利益160百万円という堅実な黒字を計上した、ヤンマー沖縄株式会社の最新決算公告を詳しく紐解いていきます。沖縄県の一次産業や重要インフラを根底で支える中核企業として、同社はどのような多角的な事業ポートフォリオを築き上げているのでしょうか。本記事では、自己資本比率約45.8%を誇る健全な財務状況から見える同社の事業特性と、地域の持続的な課題解決に向けた今後の戦略を深掘りしていきましょう。
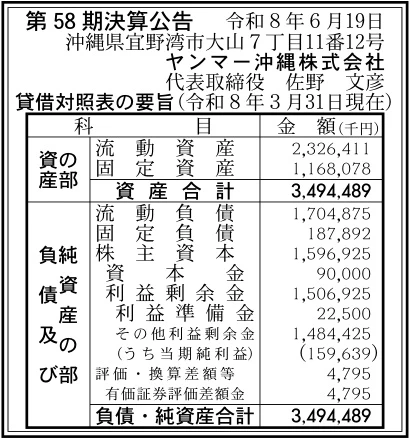
【決算ハイライト(第58期)】
| 資産合計 | 3,494百万円 (約34.9億円) |
|---|---|
| 負債合計 | 1,893百万円 (約18.9億円) |
| 純資産合計 | 1,602百万円 (約16.0億円) |
| 当期純利益 | 160百万円 (約1.6億円) |
| 自己資本比率 | 約45.8% |
【ひとこと】
ヤンマー沖縄株式会社の第58期決算は、当期純利益160百万円を計上し、安定した黒字経営を継続していることが読み取れます。最も注目すべきは、総資産3,494百万円に対して自己資本比率が約45.8%と健全な水準を確保し、利益剰余金が1,507百万円まで積み上がっている点です。また、流動比率が約136%と短期的な支払い能力にも優れており、沖縄県内の一次産業やインフラを支える強固な事業基盤が伺えます。農業や水産業を取り巻く環境が変化する中、同社の技術力とサポート体制が今後どのように地域課題を解決していくのか期待される決算です。
【企業概要】
企業名: ヤンマー沖縄株式会社
設立: 1968年6月
事業内容: 農業機械、舶用関連機器、エネルギーシステム、建設機械の販売および保守メンテナンス
https://www.yanmar.com/jp/about/company/okinawa/about.html
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔アグリ事業および建機事業
同社の基盤事業の一つは、沖縄県内の農家や建設事業者を対象とした農業機械(アグリ事業)および小型建設機械(建機事業)の販売・保守サービスです。提供価値としては、ヤンマーグループが誇るトラクターやコンバイン、ミニショベルといった高い耐久性と作業効率を持つ機械を、地域の特有な土壌や気候に合わせて的確に提案できる点にあります。また、単なる機械の販売にとどまらず、島国である沖縄において欠かせない迅速な修理保守体制を自社で整備し、機械のダウンタイムを最小限に抑える安心感を提供しています。収益の柱は、これら新規機械の販売代金に加え、長期使用に伴う交換部品の販売や定期的なメンテナンスによる継続的なサービス収入となっています。
✔舶用関連事業およびエネルギーシステム事業
もう一つの重要な事業領域が、海に囲まれた沖縄ならではの舶用関連事業と、島嶼部における重要インフラを支えるエネルギーシステム事業です。舶用関連事業では、地元の漁業者向けの漁船や舶用主機、観光事業者向けのプレジャーボートなどを扱い、過酷な海洋環境にも耐えうる高性能なエンジン技術を提供しています。一方のエネルギーシステム事業では、台風などの自然災害が多い沖縄において、商業施設や公共施設への非常用・常用発電装置の導入・保守工事を請け負っています。これらの事業は、ヤンマーブランドの信頼性と地域に根ざしたエンジニアリング力を融合させることで、高単価かつ安定的な収益を生み出す強力な事業モデルとなっています。
【財務状況等から見る経営環境】
✔外部環境
ヤンマー沖縄株式会社を取り巻く外部環境は、農業や水産業における構造的な課題と、新たな技術革新が交錯する転換期にあります。矢野経済研究所の調査によると、国内のスマート農業市場は2030年度に788億円規模へと拡大することが予測されており、労働力不足を補うための省力化・精密化技術のニーズが急速に高まっています。また、2024年に施行された「スマート農業技術活用促進法」の存在も、農機更新の強力な追い風となる要素です。その一方で、長引く円安やグローバルな原材料価格の高騰は、機械本体や交換部品の仕入れコストを押し上げており、一次産業従事者の投資意欲を慎重にさせるマクロ要因として機能しています。
✔内部環境
同社の内部環境は、多角的な事業ポートフォリオと地域密着型の強固な営業体制によって、極めて安定した収益基盤を形成しています。第58期決算において当期純利益160百万円を計上したことは、アグリ、舶用、建機、エネルギーという複数の事業の柱が相互に補完し合い、外部環境の波をうまく吸収できている証左です。また、利益剰余金が1,507百万円まで積み上がっている事実は、過去長年にわたって地道に黒字を蓄積してきた同社の堅牢な経営体質を裏付けています。親会社の圧倒的なブランド力を背景にしつつも、沖縄という特殊な商圏において自前のアフターサポート体制を構築していることが、高い顧客満足度とリピート率を生み出す源泉となっています。
✔安全性分析
財務の安全性について決算数値から分析すると、同社は非常に健全でバランスの取れた資産構成を維持しています。まず、長期的な安全性を示す自己資本比率は約45.8%と、機械販売や設備工事を伴う事業としては十分に高い水準を確保しており、安定した事業運営が可能な状態です。さらに、短期的な支払い能力を示す流動比率は約136%(流動資産2,326百万円÷流動負債1,705百万円)となっており、急な資金需要や仕入れコストの増加に対しても余裕を持って対応できる流動性を備えています。加えて、ROAも約4.6%と堅実な資産効率を示しており、負債比率を約1.2倍に抑えつつも、保有する資産からしっかりと利益を創出する経営が実現できていると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、世界的な農機・建機メーカーであるヤンマーグループの高い技術力とブランド力を、沖縄県内で独占的に提供できる製品供給力にあります。また、決算数値から読み取れる利益剰余金1,507百万円、自己資本比率約45.8%という強固な財務基盤は、地域経済が停滞する局面においても安定したサービスを提供し続けるための強力な武器となります。さらに、本土とは気候や土壌が異なる島国・沖縄の環境に特化し、離島を含めた広範なエリアへ迅速に出張修理やメンテナンスを行える地域密着のネットワーク網は、競合他社が容易に模倣できない高い参入障壁を築いています。
✔弱み (Weaknesses)
一方で、沖縄県内という地理的に限定された市場を主戦場としているため、人口動態や産業規模に依存する売上の物理的な上限が存在することが構造上の弱みと言えます。また、扱う商材の大部分を親会社であるヤンマー本体等からの仕入れに依存しているため、独自性の高い抜本的な新商品の開発や、自由度の高い価格戦略を採ることが難しいという制約があります。加えて、広大な海域に点在する離島を含めたサービス網を維持するためには、移動に伴う物流費やメンテナンススタッフの人件費負担が恒常的に高くならざるを得ず、利益率を押し下げる要因となっていると考えられます。
✔機会 (Opportunities)
外部環境に目を向けると、矢野経済研究所の予測が示す通り、2030年に向けてスマート農業市場が急成長していくトレンドは、同社にとって非常に大きな事業機会となります。ドローンによる農薬散布や自動操舵トラクターなどの導入支援を通じて、高齢化が進む地域農業の課題解決と新たな収益源の確保が期待できます。また、沖縄ならではの観光産業の回復に伴い、マリンレジャー事業者向けのプレジャーボートや舶用エンジンの更新需要が増加することも強力な追い風です。さらに、台風災害が頻発する地域特性から、BCP(事業継続計画)対策を急ぐ施設への非常用発電機などのエネルギーシステム需要の拡大も見逃せない機会です。
✔脅威 (Threats)
その一方で、同社の事業基盤を揺るがしかねない脅威も存在します。最も懸念されるのは、沖縄県内の農業や水産業における高齢化と後継者不足が加速し、市場全体の担い手が減少することで、機械需要のパイそのものが縮小してしまうリスクです。また、長引く円安やグローバルな原材料価格の高騰は、機械本体や補修部品の仕入れコストを慢性的に上昇させ、価格転嫁が難しい場合には同社の収益を直接的に圧迫します。さらに、クボタやイセキ、ヤマハといった強力な国内外の競合他社が限られた市場シェアを奪い合う販売競争は常に激しく、顧客維持のためのマーケティング費用の増大を余儀なくされる懸念があります。
【今後の戦略として想像すること】
✔短期的戦略
これらの事業環境の分析を踏まえ、短期的には労働力不足に直面する顧客への高付加価値提案と、観光・インフラ需要の取り込みが有効な戦略になると考えます。具体的には、既存の農家や漁業者に対し、作業時間を劇的に短縮できるスマート農機や省力化アタッチメントの提案営業をさらに強化することが挙げられます。また、活況を呈するマリンレジャー需要を捉え、観光事業者向けのプレジャーボートや舶用エンジンの販売、および予防保全的な保守契約の獲得を拡充すべきでしょう。加えて、頻発する自然災害に備え、病院や公共施設に向けた非常用発電機などのエネルギーシステムを通じた、災害に強いインフラ提案を加速させることが売上の底上げに直結すると推測します。
✔中長期的戦略
中長期的な視点では、単なる機械販売から脱却し、デジタル技術を活用したソリューション事業への転換と効率化が戦略の要となります。スマート農業技術活用促進法の施行を追い風として、ドローンやリモートセンシングを活用したデータ主導型のソリューション営業を展開し、農業経営全体をサポートするビジネスモデルを確立することが重要です。同時に、蓄積された利益剰余金1,507百万円の一部を投資し、離島を含めた保守・サービス網のDX化(遠隔診断システムなど)を推進することで、顧客満足度の向上と出張コストの削減を両立させるべきです。このように、沖縄の気候風土に適した持続可能な事業モデルを築くことが、長期的な企業価値の向上に繋がると考えます。
【まとめ】
今回の第58期決算から、ヤンマー沖縄株式会社は当期純利益160百万円を確保し、非常に安定した事業基盤を有していることが確認できました。同社の最大の強みは、約45.8%の健全な自己資本比率に裏付けられた財務の安全性と、ヤンマーブランドを活用した地域密着の多角的な事業展開にあります。一方で、一次産業の担い手不足や原材料高騰といった避けては通れない経営課題にも直面しています。今後は、スマート農業の推進やエネルギーソリューション事業の拡大を通じて沖縄の地域課題解決に貢献し、グループの中核として持続的な成長を実現していくものと考えています。
【企業情報】
企業名: ヤンマー沖縄株式会社
所在地: 沖縄県宜野湾市大山7丁目11番12号
代表者: 代表取締役 佐野 文彦
設立: 1968年6月
資本金: 90百万円
事業内容: 農業機械・舶用関連・エネルギーシステム・建機の販売および保守整備事業
株主: ヤンマーグループ
