日本初のJ-REIT上場を果たしたパイオニア企業が発表した最新の決算公告は、自己資本比率が90%を超えるという驚異的な財務の安定性を浮き彫りにしています。日銀の金融政策変更による金利上昇リスクが意識されるJ-REIT市場において、同社がいかにして強固な収益基盤と安全性を両立させているのかは、多くの投資家にとって重要な関心事と言えるでしょう。本記事では、ジャパンリアルエステイトアセットマネジメント株式会社の決算数値とビジネスモデルを多角的に分析し、今後の不動産投資市場における成長戦略を深掘りしていきます。
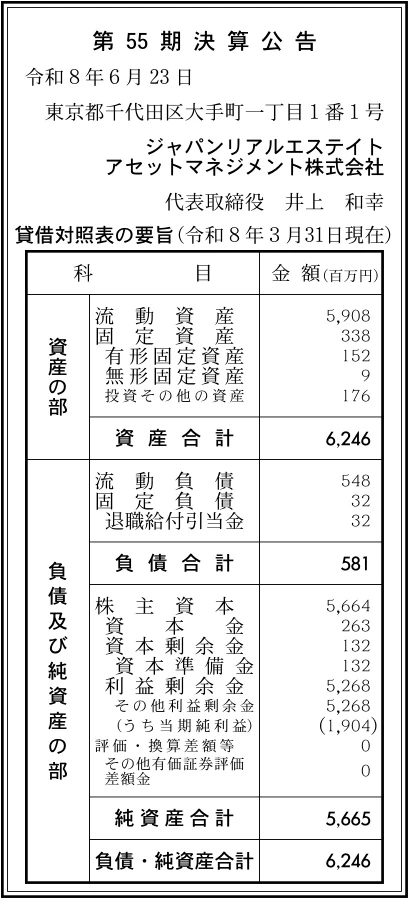
【決算ハイライト(第55期)】
| 資産合計 | 6,246百万円 (約62.5億円) |
|---|---|
| 負債合計 | 581百万円 (約5.8億円) |
| 純資産合計 | 5,665百万円 (約56.7億円) |
| 当期純利益 | 1,904百万円 (約19.0億円) |
| 自己資本比率 | 約90.7% |
【ひとこと】
第55期決算において、当期純利益1,904百万円を計上しており、安定かつ極めて強固な収益力を示しています。特に注目すべきは自己資本比率が約90.7%という極めて高い水準に達しており、圧倒的な財務の安定性を確保している点です。また、総資産利益率(ROA)も約30.5%と非常に高く、三菱地所グループの強力なバックアップを受けた運用基盤の効率性が際立っています。J-REITのパイオニアとしての長年の信頼と実績が、この堅牢な財務とどのように結びついているのか、ビジネス構造と市場環境の双方から詳しく見ていきましょう。
【企業概要】
企業名: ジャパンリアルエステイトアセットマネジメント株式会社
設立: 2000年
事業内容: ジャパンリアルエステイト投資法人の資産運用を受託する投資運用業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔投資法人運用受託事業
同社は、日本で初めて上場したオフィスビル特化型の大型投資法人であるジャパンリアルエステイト投資法人の資産運用業務を専業としています。対象顧客はREITに資金を投じる投資法人および幅広い投資家であり、中長期的な安定収益と資産規模の着実な成長を提供価値としています。提供体制としては、不動産業界における圧倒的な知見を持つ三菱地所株式会社が100%出資する強力なスポンサーシップを背景に、優良物件の供給や運営管理のサポートを受けています。収益の上げ方としては、投資法人から委託された運用資産の残高や運用実績に応じたマネジメントフィー(運用報酬)を受け取るビジネスモデルとなっており、確実性の高いキャッシュフローを生み出しています。
✔厳格なコンプライアンスと高度なリスク管理体制
資産運用を安全かつ確実に行うためのガバナンス体制の構築も、同社の重要な事業活動の柱となっています。具体的には、利害関係者との取引において投資法人の利益を不当に害することを防ぐため、独立したコンプライアンス委員会を設置し、厳格な審査体制を維持しています。また、投資判断や中長期運用方針の決定においては、運用会議を通じて多角的な分析と議論を行い、市場リスクを的確にコントロールする仕組みを提供価値としています。この高度な専門人材によるリスク管理体制が、投資家からの絶対的な信頼を獲得する基盤として機能しています。安定した運用報酬を獲得し続けるためには、こうした目に見えない組織の信頼性が最大の競争優位性となっていると考えます。
【財務状況等から見る経営環境】
✔外部環境
JAPAN-REIT.COMのデータによれば、2024年11月末のJ-REIT市場の時価総額合計は約14兆3,843億円となっており、巨大な市場規模を維持しています。一方で、日銀の金融政策の変更に伴う金利先高感から、投資口市況は過度な金利上昇リスクに対して敏感に反応する局面も見られます。マネックス証券のレポートでは2024年のJ-REIT物件取得額が前年比22%増の約1兆3,500億円に達したとされており、実物不動産への投資意欲自体は依然として旺盛です。同社はこうしたマクロ環境の中で、調達コストの変動リスクを注視しながら、優良なオフィスビルへの投資機会を見極める必要があります。インフレ傾向による不動産価値の見直しはプラス材料となる一方で、金利動向が今後の投資法人の成長ペースを左右する重要な要因になると推測されます。
✔内部環境
同社の決算数値を見ると、利益剰余金が5,268百万円まで積み上がっており、過去からの安定した収益蓄積が確認できます。総資産6,246百万円に対して当期純利益が1,904百万円を記録しており、アセットマネジメント業ならではの資本効率の高さが顕著に表れています。また、三菱地所グループ100%出資という強力な資本背景は、パイプラインを通じた優良物件の取得機会の確保において圧倒的な優位性をもたらしています。固定資産が338百万円に留まっていることからも、自社で多大な設備投資を抱えることなく、高度な人的資本と運用ノウハウを武器に高い利益を生み出している事業構造が明確です。この筋肉質な内部環境が、変化の激しい不動産市場においても安定した経営を可能にしていると言える状況です。
✔安全性分析
財務の安全性を評価する上で、同社の自己資本比率が約90.7%に達している点は極めて高く評価できます。さらに、流動資産5,908百万円に対して流動負債が548百万円となっており、短期的な支払い能力を示す流動比率は約1078%と驚異的な水準を誇っています。負債比率についても約0.1倍と極小であり、他人資本に依存しない極めて健全なバランスシートが構築されています。また、総資産利益率(ROA)が約30.5%と非常に高く、保有する資産が効率的に利益に変換されていることが証明されています。万が一、市場環境が急変し不動産市況が冷え込んだとしても、この圧倒的な流動性と強固な自己資本が厚いクッションとなり、経営危機に陥るリスクは極小であると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、三菱地所グループの完全子会社であることによる強力なスポンサーシップと信用力です。これにより、都心の優良な大型オフィスビルへ優先的にアクセスできる強固なパイプラインを構築しています。また、自己資本比率約90.7%、流動比率約1078%という圧倒的に盤石な財務基盤も、他の追随を許さない競争優位性となっています。さらに、日本初のJ-REIT上場から培ってきた長年にわたる高度な運用ノウハウと人材の厚みは、一朝一夕には模倣できない資産です。これらの要素が融合することで、投資家に対して極めて高い安全性と安定的なリターンを提供し続ける仕組みが完成していると考えます。
✔弱み (Weaknesses)
一方で内部的な課題として、ジャパンリアルエステイト投資法人がオフィスビルに特化したポートフォリオを形成している点が挙げられます。この特化型戦略は専門性を高める反面、テレワークの定着や働き方の多様化に伴うオフィス需要の構造的変化に対して影響を受けやすいという側面があります。また、収益が運用資産残高に連動するビジネスモデルであるため、市場全体の冷え込みによる新規物件取得の停滞は、同社の売上成長に直接的なブレーキをかける要因となります。加えて、少数の高度な専門人材に依存する労働集約的な側面もあるため、将来的な人材確保と育成のハードルが常に存在していると推測されます。事業の多角化が制限されていることは、専業ゆえのジレンマとも言えます。
✔機会 (Opportunities)
外部環境における最大の機会は、インフレ環境下における実物資産(不動産)への投資ニーズの再評価です。物価上昇局面において、賃料引き上げが可能な優良オフィスビルは、インフレヘッジとしての価値が高まり、投資家からの資金流入を促進する要因となります。また、環境問題に対する社会的関心の高まりを背景に、グリーンビルディング認証を取得したサステナビリティ不動産への投資需要(ESG投資)が急速に拡大しています。同社はスポンサーの力と自社の知見を活かし、環境性能の高いビルへの改修や新規取得を進めることで、このESG資金を効果的に取り込むチャンスが広がっています。東京都心部における再開発プロジェクトの進展も、新たな投資機会として有望な要素です。
✔脅威 (Threats)
事業に対する最も重大な脅威は、日銀の金融政策の正常化に伴う金利上昇リスクです。J-REITは借入金によって物件を取得する特性があるため、金利が上昇すれば投資法人の資金調達コストが増大し、投資家への分配金利回りが圧迫される恐れがあります。また、建築資材価格や人件費の高騰が続いており、既存物件の修繕やバリューアップ工事にかかるコストの増加も収益を圧迫する要因となります。さらに長期的には、日本の人口減少や企業の地方分散化が進むことで、東京都心部におけるオフィスの床面積需要が縮小するマクロ的な不確実性も無視できません。これらの外部要因は、運用方針に機動的な修正を迫るリスクをはらんでいると考えます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略として、まず取り組むことが有効と考えられるのは、金利上昇リスクに対するデット・ファイナンス戦略の精緻化です。借入金の固定金利比率の引き上げや返済期限の分散を徹底することで、調達コストの急激な変動を抑制し、投資法人としての安定した分配金を維持することが求められます。次に、既存の保有物件に対する戦略的なバリューアップ投資による賃料収益の最大化が挙げられます。インフレによるコスト上昇圧力を跳ね返すため、テナント満足度を向上させるリニューアルや省エネ設備の導入を急ピッチで進めることが重要です。これにより、新築ビルに対抗しうる高い競争力を維持し、稼働率の高位安定を図ることが確実な収益貢献に繋がると考えます。
✔中長期的戦略
3〜5年の視点に立った中長期的な戦略としては、ESG(環境・社会・ガバナンス)投資に完全対応したポートフォリオの構築が不可欠であると考えます。具体的には、保有する全物件の環境認証(DBJ Green Building認証など)の取得率を極限まで高め、国内外の機関投資家からのグリーンマネーを恒常的に呼び込む体制を確立することが重要です。また、三菱地所グループとの連携をさらに深め、同グループが手掛ける最先端のスマートビルや大規模複合開発案件をパイプラインとして確実に取り込んでいく戦略も求められます。オフィスという単一の用途であっても、単なる働く場所から「新たな価値を創造する空間」へと不動産の定義をアップデートし、そのプレミアムを運用利回りに転換していくことが持続的成長の鍵になると推測されます。
【まとめ】
今回の第55期決算公告において、同社は当期純利益1,904百万円を計上し、自己資本比率約90.7%、流動比率約1078%という圧倒的な財務の安定性と資本効率の高さを示しました。そのため、不確実な市場環境下においても、極めて強固な経営基盤が構築されていると評価できます。一方で、三菱地所グループの強力なパイプラインとこれまでに培った運用ノウハウは最大の強みであり、インフレやESG投資の拡大という市場の機会を確実に取り込めるポジションにあります。しかし、日銀の金利政策変更による調達コストの上昇や、オフィス需要の構造変化といった課題にも直面しています。今後は、デット・ファイナンスの高度化とサステナビリティ不動産への戦略的投資を通じて競争力を磨き、日本のREIT市場を牽引するトップランナーとしてさらなる成長を遂げていくものと考えています。
【企業情報】
企業名: ジャパンリアルエステイトアセットマネジメント株式会社
所在地: 東京都千代田区大手町一丁目1番1号
代表者: 代表取締役社長 井上和幸
設立: 2000年10月1日
資本金: 263百万円
事業内容: 投資運用業(金融商品取引業者関東財務局長(金商)第335号/一般社団法人資産運用業協会会員)
株主: 三菱地所株式会社 100%
