株式会社建部食肉産業の第41期決算は、当期純損失3百万円を計上し、近年の原材料価格や物流費の高騰を受けた過渡期の状態を示す結果となりました。外食チェーン大手である株式会社木曽路のグループ会社として、同社は高品質な食肉加工と安定供給において重要な役割を担っています。本記事では、公表された貸借対照表の数値をもとに同社の財務構造と強みを整理し、今後の黒字化に向けた経営戦略をコンサルタントの視点から紐解いていきます。
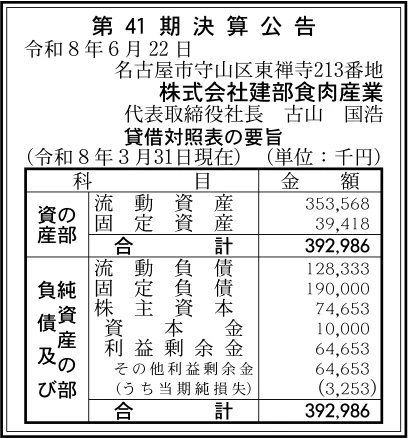
【決算ハイライト(第41期)】
| 資産合計 | 393百万円 (約3.9億円) |
|---|---|
| 負債合計 | 318百万円 (約3.2億円) |
| 純資産合計 | 75百万円 (約0.7億円) |
| 当期純損失 | 3百万円 (約0.0億円) |
| 自己資本比率 | 約19.0% |
【ひとこと】
第41期決算は当期純損失3百万円の小幅な赤字となったものの、流動比率が約275%と極めて高く短期的な支払能力は十分に確保されていると言えます。総資産393百万円のうち流動資産が354百万円と約90%を占めており、固定資産を抱えすぎない柔軟なアセット構造が特徴的です。木曽路グループ傘下としての安定した需要基盤がある一方、近年の仕入原価や物流費の高騰が利益を微減させた要因と推測されます。積載された利益剰余金65百万円と高い流動性を活かし、今後いかに採算性を改善して黒字化へと回帰していくのかその戦略に注目が集まります。
【企業概要】
企業名: 株式会社建部食肉産業
設立: 1973年
事業内容: 食肉、食肉加工全般(高級和牛の部分肉加工・卸売、流通大手・学校給食・外食向け販売)
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔高級和牛および一般食肉の加工・卸売事業
同社の中核をなす本事業は、大手スーパーマーケットや食肉販売店を対象に、高級和牛をはじめとする国産牛・豚肉の部分肉加工および卸売を行っています。厳しい衛生管理のもとで部位ごとのカットや整形加工を正確に施し、鮮度を保ったまま安定供給するという高い提供価値を生み出しています。愛知県名古屋市内の本社工場および港工場に大型冷蔵施設を完備し、品質を維持したままスピーディに配送する体制を整えています。納品する食肉の重量や加工部位に応じた卸売代金を収益源とし、長年築いた顧客との信頼関係を背景に安定した取引量を維持していると言えます。
✔外食チェーンおよび学校給食向け食肉ソリューション事業
主力である一般卸売に加え、親会社である株式会社木曽路をはじめとする外食事業者や学校給食施設向けに専門的な食肉加工品を提供しています。現場での調理作業を大幅に効率化できるよう、規格サイズに切りそろえたポーションカット肉やミンチ材などを提供するソリューション価値を誇ります。HACCPの考え方を取り入れた自社工場にて安全性を第一に集中加工を行い、定時・定量の納品オペレーションを完備させています。定期的な納入契約に基づく受託加工費および食材納入代金をベースとした収益モデルであり、グループ内需要と公共需要を取り込んだ着実な受注基盤を構築しています。
【財務状況等から見る経営環境】
✔外部環境
経済産業省の「経済構造実態調査(2021年)」によると、日本の食肉卸における市場規模は約5兆8,000億円に上り、食生活の多様化とともに巨大な流通市場を形作っています。しかしながら、世界的な穀物価格の上昇に伴う飼料高騰や、エネルギー費用・物流経費の上昇が、畜産業界および食肉加工業界全体の採算性を大きく押し下げる要因となっています。さらに、外食業界や小売現場における慢性的な人手不足に伴い、一次加工や規格カットを完了させた使いやすい食材への需要が急増しています。外部のコスト高という構造的リスクを抑えつつ、高付加価値な加工ニーズをいかに取り込むかが、各事業者に共通する経営課題と言えます。
✔内部環境
当期の決算数値においては、当期純損失3百万円を計上しており、原材料価格や光熱費などのコスト増加分を売上価格へ十分に転嫁しきれなかった状況が覗えます。貸借対照表では、総資産393百万円に対して流動資産が354百万円と約90%を占めており、重装備な自社設備に資本を拘束されない軽快なアセット構成を実現しています。親会社である木曽路グループの強い販売チャネルに支えられているため、安定した荷量を常時確保できるという大きな内部的強みを有しています。これまでに積み上げてきた利益剰余金65百万円が存在するため、小幅な赤字に対しては十分な自己資本のクッションを備えています。仕入ルートの最適化と加工工程の生産性向上が、内部環境における急務の課題と考えられます。
✔安全性分析
総資産393百万円に対して純資産合計が75百万円となっており、自己資本比率は約19.0%と他人資本への依存度が高めな状態にあります。負債合計318百万円に対する負債比率は約4.3倍となっており、負債の活用によって事業資金を賄っている実態が窺えます。一方で、流動資産354百万円に対し流動負債が128百万円であることから、流動比率は約275%と非常に手厚い手元流動性を保持しています。赤字耐久力としては、当期純損失3百万円のペースが仮に続いた場合でも同規模の赤字が約23期続くと純資産を使い切る水準であり、直ちに資金繰りに行き詰まる懸念は極めて低いと言えます。短期的な支払能力は十分に高く、親会社のバックアップも含めて経営の安全性はしっかりと維持されていると判断できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、東証プライム上場企業である株式会社木曽路の完全子会社という圧倒的なグループ力と、安定した仕入・販売チャネルにあります。流動比率約275%が証明しているように手元流動性が非常に高く、短期的な資金繰りの安全性において揺るぎない基盤を有しています。また、名古屋市内に本社工場と港工場の2拠点を抱え、牛や豚の保管から高度な部分肉加工までを衛生的にこなす技術力と設備力を兼ね備えています。長年にわたり大手スーパーや外食、学校給食へ納入してきた品質への信頼性も大きな競合優位性です。 these親会社のネットワークと自社の加工技術の融合が、同社の継続的な事業運営を力強く支えていると考えます。
✔弱み (Weaknesses)
課題としては、当期純損失3百万円を計上した点に見られるように、仕入原価や物流費の上昇分をタイミングよく販売単価へ反映させる価格転嫁力の不足が挙げられます。自己資本比率約19.0%および負債比率約4.3倍という財務構造は、長期的な資本の厚みの観点からはやや手薄な状態と言えます。また、食肉の解体やカット、パック詰めといった加工工程には熟練の手作業が必要であり、人件費の上昇が直接的に粗利益率を圧迫しやすい傾向があります。総資産利益率(ROA)が約▲0.8%とマイナスに転じたことからも、保有アセットの収益性を高める取り組みが必要です。原価コントロールの徹底と価格改定への取り組みが、弱み克服の焦点になると推測されます。
✔機会 (Opportunities)
市場における好機としては、外食産業やインバウンド需要の回復に伴う、高品質な高級和牛や国産肉に対する需要の拡大が挙げられます。また、人手不足に悩む飲食店やホテル、給食事業者において、厨房での調理負担を減らすポーションカット肉や下処理済み食材の外部委託ニーズが急速に高まっています。木曽路グループの店舗網拡充に合わせた一括仕入と集中加工を推進することで、グループ内での食肉供給シェアをさらに拡大できる好機でもあります。さらに、安全衛生基準(HACCP等)を徹底した自社工場のアピールにより、新規の大手小売チェーンや業務用需要を獲得するチャンスが広がっています。時代のニーズに応える高付加価値加工へのシフトが、新たな成長をもたらすと判断されます。
✔脅威 (Threats)
直面する深刻な脅威としては、世界的な飼料価格の高騰や円安基調、エネルギーコスト上昇による食肉仕入価格および加工・配送費の継続的な増加が挙げられます。また、畜産業界や食肉加工業界における深刻な人手不足と、それに伴う採用コストおよび労務費の上昇は避けられない課題です。さらに、消費者の節約志向の高まりや低価格肉への需要シフト、畜産物の感染症発生リスクなど、外部環境の不確実性が存在します。これらのコスト上昇要因に対して受託単価の据え置きが続いた場合、利益率がさらに圧迫される潜在的リスクを抱えています。外部環境のリスクに左右されない強固な原価管理体制を築くことが強く求められる状況と言えます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期戦略としては、親会社である木曽路グループとの共同仕入や集約調達をより一層強化し、食肉の調達原価を引き下げることが有効と考えます。流動比率約275%という手元の資金的余裕を活用し、歩留まり向上や加工スピードを高める自動スライサー等の設備投資を行い、製造原価の低減を図るべきです。同時に、原価上昇に見合った受託価格への改定交渉を大手顧客に対して粘り強く進め、採算性の改善を急ぐ必要があります。さらに、工場内の作業動線を見直すことで人件費率を抑制し、早期の黒字化を確実なものにすることが重要です。これらの施策を実行することで、当期純損失3百万円からの早期脱却と粗利益率の向上が達成できると考えます。
✔中長期的戦略
3〜5年の中長期的には、単なる食肉の一次加工・卸売から、外食や給食向けの高度なポーションカットや味付け肉といった高付加価値製品へ事業軸をシフトさせることが望まれます。木曽路グループ外の大手スーパーや業務用給食市場への新規開拓を積極的に推進し、受託比率のバランスを最適化していく方向性が有効です。財務面においては、着実な黒字化を達成することで利益剰余金をさらに蓄積し、自己資本比率約19.0%の向上と負債比率の低減を図ることが求められます。また、衛生管理レベルをさらに高めたスマート工場の構築を目指し、安心安全な食肉ブランドとしての地位を強固にしていく必要があります。安定した資本力と技術力を融合させ、持続可能な成長基盤を確立していくと推測します。
【まとめ】
今回の株式会社建部食肉産業の第41期決算は、当期純損失3百万円の計上となりましたが、流動比率約275%という高い手元流動性を維持していることが確認できます。同社の最大の強みは、木曽路グループ傘下としての盤石な需要基盤と、長年培ってきた衛生的な食肉加工・保管技術にあります。一方で、食肉卸市場における原材料高や人件費上昇に伴う採算性の改善が今後の最優先課題と言えます。そのため今後は、親会社との共同調達による原価削減を進めつつ、外食・給食向けのポーション加工など高付加価値化を推進することが有効と考えます。強固なグループ力と自社の技術を融合させることで、早期の黒字化と持続的な成長を実現していくものと考えています。
【企業情報】
企業名: 株式会社建部食肉産業
所在地: 愛知県名古屋市守山区東禅寺213番地(本社工場: 愛知県名古屋市守山区大字下志段味字上東禅寺2606-2)
代表者: 代表取締役社長 古山 国浩
設立: 1973年
資本金: 10百万円
事業内容: 食肉、食肉加工全般(高級和牛の部分肉加工・卸売、流通大手・学校給食・外食向け販売)
株主: 株式会社木曽路(100%)
