エース産業株式会社の第52期決算は、当期純利益66百万円を達成し、自己資本比率約52.9%という着実で堅実な財務健全性を示しました。自動車産業が集積する愛知県刈谷市において、同社は精密部品の加工や組み付けを通じて日本のものづくりを陰で支えています。本記事では、公表された財務指標や事業構造を精緻に分析し、変革期を迎える自動車業界の中で同社が描くべき成長戦略をコンサルタントの視点から紐解いていきます。
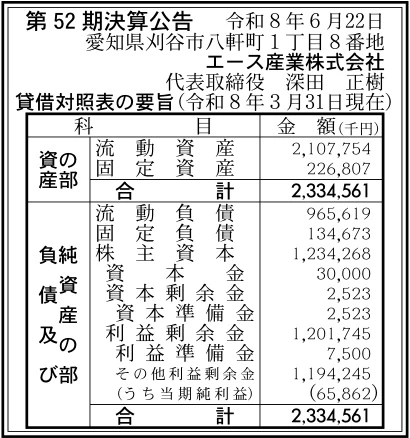
【決算ハイライト(第52期)】
| 資産合計 | 2,335百万円 (約23.3億円) |
|---|---|
| 負債合計 | 1,100百万円 (約11.0億円) |
| 純資産合計 | 1,234百万円 (約12.3億円) |
| 当期純利益 | 66百万円 (約0.7億円) |
| 自己資本比率 | 約52.9% |
【ひとこと】
第52期決算は当期純利益66百万円を確保し、自己資本比率約52.9%と優良な財務健全性を示す結果となりました。特に流動比率が約218%に達しており、短期的な支払能力と手元流動性が非常に高く維持されている点が目を引きます。累積された利益剰余金1,202百万円は、長年の堅実な製造・加工実績と信頼の積み重ねの賜物と言えます。自動車業界が変革期を迎える中、潤沢な手元資金を活かしてどのような技術革新や設備投資を進めていくのか注目されます。
【企業概要】
企業名: エース産業株式会社
設立: 昭和50年10月
事業内容: 自動車用精密ゴム・樹脂部品の加工・検査、アッセンブリー(組み付け)および物流梱包
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔自動車用精密ゴム・樹脂部品の加工および検査事業
同社の中核をなす本事業は、大手自動車部品メーカー等を対象に、自動車に使用される精密なゴム部品や樹脂製品の二次加工および厳格な品質検査を提供しています。高度な密閉性や防振性能が求められる機能部品に対し、不良品を確実に排除する高い検査精度という大きな価値を生み出しています。愛知県刈谷市にある自社工場を拠点とし、専門の検査スタッフと測定管理体制を完備して製造現場をサポートしています。受託した加工数量や検査実績に応じた加工賃・検品手数料を収益源とし、自動車の生産計画と連動した堅調な収益基盤を形成しています。
✔部品アッセンブリー(組み付け)および梱包・物流支援事業
加工事業に隣接する領域として、複数の自動車パーツを正確に組み上げるアッセンブリー作業と、それらを安全に納入先へ届けるための梱包・出荷支援事業を行っています。製造ラインでの作業負担を削減したいティア1事業者に対し、多品種小ロットの組み付けを柔軟に受託することでラインの効率化に寄与しています。自社内の作業ラインにて経験豊富な作業員が手際よく組み立てと最終検品を実施する体制を確立させています。組み付け作業料や梱包・出荷受託費をベースとした収益モデルであり、顧客との強固な取引関係を支える重要な事業要素と言えます。
【財務状況等から見る経営環境】
✔外部環境
日本自動車部品工業会等の業界動向によると、自動車産業は電気自動車(EV)への移行や車内の静粛性・快適性(NVH対策)の追求に伴い、使用されるゴム・樹脂部材の高度化が進んでいます。従来のエンジン周辺部品からバッテリー周辺や軽量化部材へと需要がシフトしており、より精密な加工と厳しい品質管理が要求される環境となっています。一方で、エネルギーコストの上昇や原材料費の高騰に加え、製造現場における深刻な人手不足と人件費の上昇が業界共通の採算圧迫要因となっています。こうした市場の変化は、単なる量産加工にとどまらず、高品質な検品や柔軟な組み付け能力を持つ専門事業者にとって案件拡大の機会になると考えます。
✔内部環境
当期の決算数値においては、当期純利益66百万円を計上しており、長年にわたる着実な受託活動が十分な利益を生み出していることが窺えます。利益剰余金が1,202百万円と手厚く蓄積されており、資本金30百万円に対してきわめて強固な自己資本基盤を自前で構築していることが特徴です。総資産2,335百万円のうち固定資産は227百万円と全体の約10%に抑えられており、過度な大型設備を持たないアセットライトな経営を実現しています。自社での大規模な設備投資リスクを避け、技術力と手作業の精密さを武器に加工・検品へ特化する戦略が実を結んでいます。この軽快で無駄のない内部構造が、現在の良好な損益状況を安定して支えていると言えます。
✔安全性分析
総資産2,335百万円に対し純資産合計が1,234百万円を占めており、自己資本比率は約52.9%と非常に良好な数値を維持しています。負債合計1,100百万円に対する負債比率は約0.9倍に収まっており、他人資本に過度に依存しない独立した資金繰りが行われていることが確認できます。流動資産2,108百万円に対して流動負債が966百万円であるため、短期的な支払能力を示す流動比率は約218%と業界平均を大きく上回る高い安全性を誇ります。さらに、総資産利益率(ROA)は約2.8%となっており、保有する資産から着実に利益を生み出す堅実な運用効率を示しています。十分な流動性と手厚い資本金・剰余金を兼ね備えており、突発的な経済変動にも揺るがない資金体質であると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、自己資本比率約52.9%および流動比率約218%に裏付けられた、非常に手厚い財務の健全性と豊かな手元流動性にあります。自動車産業の一大拠点である愛知県刈谷市に位置し、主要顧客である自動車部品メーカーとの間に長年培った強い信頼関係と地理的優位性を有しています。また、多品種小ロットの精密加工や手作業を伴う複雑な組み付け、厳しい検品を確実に行える現場の対応力も大きな差別化要素です。固定資産割合が約10%と低いため重装備な減価償却費負担が少なく、需要変動に対して柔軟に対応できるアセットライトな構造を強みとしています。 these優れた財務体質と高品質な現場力の融合が、同社の継続的な黒字経営を強力に支えていると考えます。
✔弱み (Weaknesses)
課題としては、売上や受注案件の大部分が自動車産業および特定の大手サプライヤーの生産動向に強く連動している点が挙げられます。自動車メーカーの生産調整や減産が実施された場合、同社の受託量が直接的に影響を受けて収益が下振れするリスクが存在します。また、精密検査やアッセンブリー工程において人の手に頼る作業比率が高いため、労働集約的な側面から人件費の上昇が利益率に影響しやすい傾向があります。さらに、固定資産227百万円という小規模なアセット構造ゆえに、自社単独で最新の高度自動化ラインを大規模に導入するには資金配分の精査が必要です。特定業界への高い依存度と労働コストのコントロールが、今後の継続的な課題になると言えます。
✔機会 (Opportunities)
市場における好機としては、EVシフトの加速に伴う車内の静粛性向上や、バッテリー周辺における高機能ゴム・樹脂部品の需要増大が挙げられます。自動車の品質・安全基準が一段と厳格化する中で、部品メーカー側で検品や組み付け工程を専門会社へ外部委託するアウトソーシングの動きが広がっています。複雑化する部品の組み立てや画像・目視による検査をワンストップで受託できる同社にとって、新たな取引先や案件を獲得する絶好のチャンスとなります。また、刈谷エリアでの近接物流の強みを活かし、ジャストインタイム納入に対応した物流梱包支援の幅を広げることも可能です。外部の高度化・効率化ニーズを捉えることで、さらなる高収益化が期待できる状況です。
✔脅威 (Threats)
直面する脅威としては、世界的な原材料価格の高騰やエネルギー・物流コストの上昇が挙げられ、日々の作業原価や発送費用を押し上げる圧力となっています。また、愛知県内の製造業集積地域における人材獲得競争の激化に伴い、現場スタッフの採用費や労務コストの上昇が避けられない情勢です。自動車業界全体のグローバルなサプライチェーン見直しや、国内生産台数の伸び悩みといったマクロな構造変化も警戒すべき点です。原価の上昇分を受託価格へタイムリーに転嫁できない場合、利益率が圧迫される潜在的なリスクを抱えています。これらの脅威に対抗するため、現場の生産性向上と厳格なコスト管理を継続することが不可欠な状況と言えます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期戦略としては、流動比率約218%という潤沢な手元資金を活用し、検査・組み付けラインへの治具や画像認識カメラなどの作業補助ツールを導入することが有効と考えます。作業の標準化とエラー防止(ポカヨケ)を徹底することで、検品精度の更なる向上と作業スピードの大幅な改善が期待できます。併せて、原材料費や物流コストの高騰に対応するため、主要顧客に対して定期的な受託単価の見直し改定交渉を粘り強く進めるべきと考えます。また、従業員の離職を防ぎ定着率を高めるため、作業環境の改善や社内研修の充実へ資金を投じ、現場力を強化することが重要です。これらの施策を実行することで、当期純利益66百万円の着実な上積みが図れると考えます。
✔中長期的戦略
3〜5年の中長期的には、1,202百万円の利益剰余金という強力な資本力を背景に、EVおよび次世代モビリティ向け高機能部品の加工受託を拡充する方向性が有望です。従来の自動車部品加工で培った検品・梱包ノウハウを形式知化し、医療機器や精密電子部品といった他産業の組み付け・検査分野への事業展開を模索することが有効と考えます。また、工場内への無人搬送車(AGV)導入や作業データのデジタル化を推し進め、省人化されたスマート作業ラインの構築を目指すべきです。特定顧客に過度に依存しないバランスの取れた受託ポートフォリオを形成することが、長期的な企業価値向上につながります。強固な財務体質と先端技術を融合させ、持続可能な成長軌道を確立していくと推測します。
【まとめ】
今回のエース産業株式会社の第52期決算は、当期純利益66百万円、自己資本比率約52.9%を記録し、非常に良好な収益性と優れた財務健全性を示すものとなりました。同社の最大の強みは、長年培ってきたゴム・樹脂部品の精密加工・検査技術と、流動比率約218%を誇る手厚い手元流動性にあります。一方で、自動車産業への高い依存度や人件費・資材費の高騰といった外部課題には継続的な対応が求められます。そのため今後は、1,202百万円の利益剰余金を活かして現場のDX・自動化投資を進めつつ、EV向けなど高付加価値案件へのシフトを図ることが有効と考えます。強固な資金体質と現場の品質力を活かすことで、変革期の自動車産業を支える不可欠なパートナーとして更なる発展を遂げていくものと考えています。
【企業情報】
企業名: エース産業株式会社
所在地: 愛知県刈谷市八軒町1丁目8番地
代表者: 代表取締役 深田 正樹
設立: 昭和50年10月
資本金: 30百万円
事業内容: 自動車用精密ゴム・樹脂部品の加工・検査、アッセンブリー(組み付け)および物流梱包
