本日は、埼玉県八潮市に本社を構え、第一貨物グループの中核企業として首都圏の物流を支える東京第一物流株式会社の第39期決算を読み解きます。物流業界においてドライバー不足や人件費の高騰が深刻化するなか、同社は当期純利益75百万円を計上し、強固な財務基盤を維持している点が非常に印象的です。本記事では、運送業から倉庫業まで幅広く手がける同社の事業構造を分解し、業界全体の動向と照らし合わせながら、今後の成長戦略や直面する課題について独自の視点で深掘りしていきます。
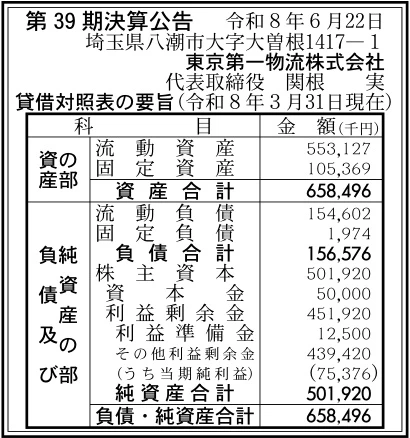
【決算ハイライト(第39期)】
| 資産合計 | 658百万円 (約6.6億円) |
|---|---|
| 負債合計 | 157百万円 (約1.6億円) |
| 純資産合計 | 502百万円 (約5.0億円) |
| 当期純利益 | 75百万円 (約0.8億円) |
| 自己資本比率 | 約76.2% |
【ひとこと】
今回の決算数値から最も強く感じられるのは、自己資本比率(総資産に対する自己資本の割合)が約76.2%という非常に高い水準を維持しており、極めて安定した財務体質を構築している点です。また、当期純利益もしっかりと75百万円を確保しており、厳しいコスト環境下でも適切に収益を上げる事業モデルが機能していることが推測されます。短期的な支払い能力を示す流動比率も約358%と高水準であり、将来の設備投資や人材採用に向けた資金的余力が十分に備わっている状況です。この盤石な資金基盤を活かし、今後どのように事業を拡大していくのかという点に大きな期待と関心が寄せられます。
【企業概要】
企業名: 東京第一物流株式会社
設立: 1987年
事業内容: 貨物自動車運送事業、倉庫業、荷造梱包業 等
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔貨物自動車運送事業
同社の中核を担う貨物自動車運送事業は、フリー配送やルート配送、路線集配など、顧客の多様なニーズに応じた柔軟な輸送サービスを展開しています。対象顧客は食品から家電、オフィス家具、イベント機材を扱う企業まで幅広く、第一貨物グループの強力なネットワークを背景にした安定した輸送網が最大の提供価値です。提供体制としては、2トンから10トンまで多数の車両を保有し、120名規模の経験豊富なドライバーが安全対策を徹底しながら日々の運行を支えています。収益モデルは、荷主企業からの運賃収入が基本となりますが、安全や品質を担保することで適正な価格転嫁を進めやすい体制を構築していると考えます。
✔倉庫業および荷造梱包業
運送事業と密接に連動して展開されているのが、顧客の荷物を安全に保管し、適切に加工する倉庫業および荷造梱包業です。主に家電量販店などの企業を顧客とし、季節変動による在庫量の増減にも柔軟に対応しながら、倉庫内での保管や入出庫管理、仕分けなどの物流サービスを提供しています。提供体制としては、自社の構内作業オペレーターやフォークリフト等の設備を活用し、輸送部門とシームレスに連携できる効率的な物流拠点体制を整えている点が特徴です。収益の上げ方としては、保管料や荷役料、梱包手数料などを収受するモデルであり、輸送とセットで提供することで顧客単価の向上と囲い込みを実現しています。
【財務状況等から見る経営環境】
✔外部環境
矢野経済研究所が2025年に発表した調査によると、2024年度の物流15業種総市場規模は前年度比5.1%増の24.6兆円を見込み、市場全体は拡大傾向にあります。この市場の拡大は、単なる物量の増加ではなく、深刻なドライバー不足などを背景とした運賃の価格上昇が主な牽引要因となっています。特に国内物流では人材確保に向けた人件費上昇が加速する一方、荷主企業側も物流危機への危機感から、運賃値上げを受け入れやすい環境が形成されつつあります。一方で、物価上昇に伴う消費の足踏みが続いており、全体的な貨物輸送量自体は依然として伸び悩んでいるという厳しい側面もあります。したがって同社を取り巻く環境は、単価引き上げの機会がある半面、物量減少による稼働率低下のリスクも潜む複雑な状況と言えるでしょう。
✔内部環境
同社の内部環境に目を向けると、第一貨物グループという強力な企業基盤と、長年培ってきた盤石な顧客ネットワークが事業の根幹を支えています。今回の決算数値からも明らかなように、多額の利益剰余金を内部留保として堅実に蓄積しており、激しい環境変化にも耐えうる強靭な財務体質を構築していることが大きな特徴です。事業構成としては、多様な車両ラインナップと倉庫機能を併せ持つことで、単なる輸送業者から脱却し、顧客に対して複合的な付加価値を提供できる体制が整っています。しかし、保有する経営資源が労働集約型のモデルに依存しているため、ドライバーの確実な確保と育成が、今後の収益構造を維持する上で最も重要な鍵を握っていると考えます。
✔安全性分析
安全性について各種補助指標を用いて分析すると、同社の財務状況は極めて優良であり、短期的な倒産リスクは皆無に近いと言える状況です。まず、自己資本比率が約76.2%と非常に高く、負債比率(自己資本に対する負債の割合)も約0.3倍にとどまっていることから、他人資本への依存度が低く健全な状態が窺えます。さらに、短期的な支払い能力を示す流動比率(流動負債に対する流動資産の割合)は約358%に達しており、手元流動性が潤沢で急な経済ショックに対しても十分な余裕を持っています。また、総資産利益率(ROA:総資産に対する利益の割合)も約11.4%と高い水準を記録しており、保有する資産を効率的に活用して利益を生み出している優良企業であると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、自己資本比率が70%を超える堅牢な財務基盤と、事業を支える潤沢な手元資金を有している点にあります。この強固な財務体質により、他社が躊躇するような設備投資やドライバーの待遇改善に向けた思い切った施策を、自己資金で機動的に実行することが可能です。また、全車両へのドライブレコーダー導入や速度管理の徹底など、安全と品質に対する高い意識が組織全体に根付いている点も大きな競争優位性です。さらに、親会社である第一貨物グループの広範なネットワークとブランド力を十分に活用できるため、安定した案件獲得と信頼性の高いサービス提供が実現しています。これらの要素が組み合わさることで、荷主企業からの高い信頼を獲得し、それが長期的な取引関係と安定収益の源泉になっていると考えます。
✔弱み (Weaknesses)
一方で同社の弱みとして懸念されるのは、事業モデルが典型的な労働集約型であり、慢性的な人材不足という構造的リスクを抱えている点です。現在約120名のドライバーを抱えて稼働しているものの、業界全体で進行する高齢化や労働時間規制の強化に直面しており、将来的な労働力確保の難易度は年々高まっています。また、倉庫業においては取り扱う商材の特性により季節的な繁閑の差が大きく、人員配置や設備稼働率の平準化において非効率が生じやすいという側面があります。さらに、潤沢な手元資金を有している半面、これを新規事業やデジタルトランスフォーメーション(DX)などの成長領域へ十分に投資しきれていない可能性も推測されます。資本効率の観点からは、この強固な資産をいかにして次の成長エンジンに転換していくかが大きな課題として挙げられます。
✔機会 (Opportunities)
外部環境における最大の機会は、物流業界全体で適正運賃の収受に向けた社会的な機運が高まっており、値上げ交渉がしやすい土壌が整っていることです。前述の矢野経済研究所の調査が示す通り、荷主企業側も物流崩壊の危機感を共有しており、安全や品質を担保できる優良事業者に対しては適正なコスト増を容認する動きが加速しています。さらに、昨今の法改正により特定荷主に対して物流統括管理者(CLO)の選任が義務付けられるなど、サプライチェーン全体の効率化が国策として力強く推進されています。この流れは、輸送品質の高さと倉庫機能を併せ持つ同社にとって、単なる輸送業者ではなく荷主の物流改善パートナーとして関係を深める絶好のチャンスです。高付加価値な総合物流サービスへの需要拡大は、同社の収益性を一段と押し上げる強力な追い風になると推測されます。
✔脅威 (Threats)
見過ごすことのできない脅威としては、国内の物価上昇に伴う消費低迷と、それに連動する全体的な貨物輸送量の減少リスクが挙げられます。インフレによる生活防衛意識の高まりは、同社が取り扱う家電や食品などの物量低下に直結し、トラックの積載率低下や倉庫の稼働率悪化を招く恐れがあります。また、トラック運送業における最大の経費である燃料価格の乱高下や、車両価格および整備費用の高騰も、利益率を直接的に圧迫する深刻なマイナス要因です。さらに、ドライバーの労働時間上限規制(2024年問題)により一人当たりの走行可能距離が短縮され、これまでの輸送ネットワークを維持できなくなるリスクも存在します。こうしたコスト増と稼働制限の板挟み状態が長期化すれば、いかに強固な財務基盤を持つ同社であっても徐々に体力を奪われていく危険性があると考えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、まず第一に既存の荷主企業に対する積極的な運賃改定の交渉を進め、利益率のさらなる改善を図ることが重要であると考えます。社会的にも物流コスト上昇への理解が深まっている現在の絶好のタイミングを逃さず、同社が誇る高い輸送品質と安全実績を根拠として、適正な価格転嫁を早期に完了させることが急務です。第二に、手元の潤沢な資金を活用して、ドライバーの採用強化と定着率向上に向けた労働環境の抜本的な改善に投資することが有効です。具体的には、単なる給与水準の引き上げにとどまらず、柔軟な働き方の導入や福利厚生のさらなる拡充により、同業他社から真っ先に選ばれる企業になる必要があります。これらの施策を通じて足元の収益基盤と人員体制を盤石にすることが、あらゆる成長戦略を描くための前提条件になると言えるでしょう。
✔中長期的戦略
中長期的な視点では、単なる輸配送業務にとどまらず、顧客のサプライチェーン全体を最適化する3PL(サードパーティー・ロジスティクス)事業への本格的な展開が不可欠になると考えます。同社がすでに有している倉庫機能とグループの強力な輸配送ネットワークを高度に統合し、物流の川上から川下までを一括受託できる体制を構築することで、より付加価値の高いビジネスモデルへの転換が図れます。また、これらを裏で支える基盤として、AIを活用した最適な配車システムや倉庫管理システム(WMS)の導入など、デジタル化(DX)への積極的な設備投資も進めることが重要な方向性です。さらに、将来的な国内の物量減少を見据え、異業種との協業やM&Aを視野に入れた新しい物流サービスの開発にも、豊かな自己資本を活用して挑戦していくことが望まれます。これらの取り組みにより、労働集約型から知識集約型の総合物流企業へと進化を遂げることが期待されます。
【まとめ】
第39期の決算数値から総合的に判断すると、同社は極めて高い自己資本比率と潤沢な流動資産に裏打ちされた、盤石な財務基盤を持つ優良な物流企業であると言えます。同社の最大の強みは、第一貨物グループの強固な全国ネットワークと、徹底した安全管理に裏付けられた高い輸送品質であり、これらが顧客からの厚い信頼と安定した取引関係を生み出しています。一方で、物流業界全体が直面する慢性的なドライバー不足や人件費の高騰、さらには消費低迷による貨物量の減少といった構造的な課題に対しては、依然として予断を許さない厳しい環境が続いています。そのため今後は、適正な運賃収受による足元の確実な収益確保を進めつつ、潤沢な資金力を活かして高付加価値な3PL事業の拡大やDXへの設備投資へと大胆に舵を切っていくことが求められると考えています。
【企業情報】
企業名: 東京第一物流株式会社
所在地: 埼玉県八潮市大字大曽根1417-1
代表者: 関根 実
設立: 1987年6月
資本金: 50百万円
事業内容: 貨物自動車運送事業、貨物運送取扱事業、倉庫業、荷造梱包業、産業廃棄物収集運搬業
株主: ディー・ティー・ホールディングス株式会社
