日産自動車グループである愛知機械工業株式会社の100%出資物流子会社、エーケー・トランスポート・サービス株式会社が第40期の決算公告を発表しました。自動車部品という極めて精緻な供給網が求められる領域において、同社がどのような役割を果たしているのかは非常に興味深いテーマです。本記事では、公開された決算数値や最新の業界動向を交えながら、同社の事業構造と今後の展望を客観的な視点で読み解いていきます。
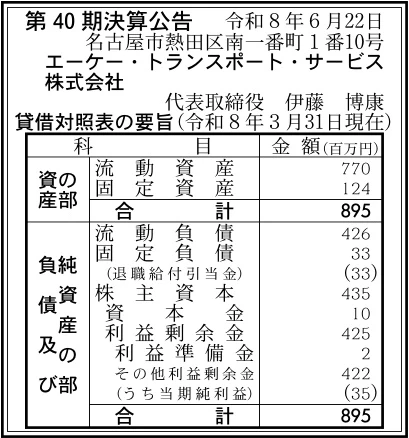
【決算ハイライト(第40期)】
| 資産合計 | 895百万円 (約9.0億円) |
|---|---|
| 負債合計 | 460百万円 (約4.6億円) |
| 純資産合計 | 435百万円 (約4.4億円) |
| 当期純利益 | 35百万円 (約0.4億円) |
| 自己資本比率 | 約48.6% |
【ひとこと】
エーケー・トランスポート・サービス株式会社の第40期決算は、当期純利益35百万円と着実な黒字を計上しています。資産合計895百万円に対して純資産が435百万円と厚く積まれており、約48.6%という健全な自己資本比率を維持している点が目を引きます。親会社である愛知機械工業の生産活動を物流や設備面から安定して支える、堅牢な財務基盤が窺える数値です。この手堅い経営基盤がどのような事業構造から生み出されているのか、さらに詳しく深掘りしていきましょう。
【企業概要】
企業名: エーケー・トランスポート・サービス株式会社
設立: 1987年
事業内容: 自動車運送取扱事業、一般貨物自動車運送事業、倉庫業及び荷造り梱包事業、各種設備管理など
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔一般貨物自動車運送・工場間輸送事業
同社の基幹事業の一つが、親会社である愛知機械工業の製造網を支える工場間輸送および一般貨物自動車運送です。自動車のエンジンやトランスミッションといった重要部品を、指定された時間に正確に届けることで、円滑な生産ラインの稼働に貢献しています。ジャスト・イン・タイムの概念が浸透する自動車業界において、精緻な輸送オペレーションの提供は極めて高い価値を持っています。安定した運送需要を背景に、同社の収益の柱として機能していると推測されます。
✔工場内物流・倉庫事業
単なる拠点間の輸送に留まらず、工場内の物流業務全般を請け負っている点も同社の大きな特徴です。デポジット納入代行や調達部品の管理、さらには梱包から出荷に至るまで、構内におけるモノの動きを包括的に管理しています。外部から納入される多種多様な部品を適切に保管・供給することで、製造部門が生産活動に専念できる環境を提供しています。倉庫業としての機能も有しており、工場スペースの効率的な活用と在庫管理の最適化に寄与していると考えます。
✔設備管理・エンジニアリングサービス
物流事業に加えて、工場のインフラを支える設備管理事業も展開しています。工場の動力供給設備や公害防止設備、さらには建物附帯設備の管理を行うことで、生産拠点の安全性と安定稼働をハード面から担保しています。また、機械や金型、治具類の運搬および据付工事も手掛けており、生産ラインの構築や変更にも柔軟に対応できる体制を整えています。物流とエンジニアリングの両輪で親会社をサポートするこの多角的なアプローチが、同社の独自性を高めています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境として、全日本トラック協会が公表した「トラック運送業界の景況感(2026年4-6月期)」を見ると、雇用動向を示す不足感が89.9と非常に高い水準で推移しており、業界全体の深刻な人手不足が窺えます。一方で、自動車業界全体としてはEVシフトのペース調整やマルチパスウェイ戦略の採用により、扱う部品の種類が多様化し、精緻な調達物流の維持が依然として求められています。こうした多部品・高頻度の物流オペレーションを維持するためには、高度な管理能力と安定した労働力の確保が不可欠です。同社にとっても、いかにして限られた人材で効率的な物流網を維持し、親会社の多様な生産ニーズに応えていくかが、今後の事業環境を左右する重要なテーマになると考えます。
✔内部環境
内部環境に目を向けると、愛知機械工業の100%子会社であるという強力な事業基盤が同社の最大の資産と言える状況です。設立以来、親会社の工場間輸送や構内物流を一手に担うことで、安定した受注環境と独自の業務ノウハウを蓄積してきました。また、物流だけでなく工場の設備管理やエンジニアリング業務まで領域を広げていることで、親会社との関係性をより強固なものにしています。今回の決算で利益剰余金が425百万円積み上がっていることからも、長年にわたり手堅く利益を創出してきた堅実な経営体質が確認できます。この厚い内部留保は、今後の人材投資や業務効率化への投資原資として大きな意味を持つと考えます。
✔安全性分析
今回の決算数値を用いて安全性を分析すると、自己資本比率は約48.6%となっており、企業の安定性を示す目安として非常に良好な水準を確保しています。負債合計と純資産合計のバランスを見る負債比率も約1.1倍に留まっており、過度な借り入れに依存していない健全な財務構造が読み取れます。また、短期的な支払い能力を示す流動比率(流動資産÷流動負債)は約180.8%となっており、資金繰りの面でも十分な余裕があると言える状況です。さらに、総資産利益率(ROA)は約3.9%を記録しており、保有する資産を比較的効率的に活用して利益を生み出していることが推測されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、愛知機械工業の100%出資子会社として確立された安定的な受注基盤と深い信頼関係です。部品の輸送という「動脈」だけでなく、工場内のデポジット納入代行や調達部品管理、設備管理といった「静脈」や「インフラ」の領域まで一貫してサービスを提供できる総合力は、他社には容易に模倣できません。また、決算公告に表れている通り、純資産435百万円を蓄積し、約48.6%の自己資本比率を維持する盤石な財務体質も大きな強みです。この手厚い財務基盤があるからこそ、突発的な経済ショックや業界環境の変化に対しても、腰を据えて中長期的な視点での事業運営が可能になっていると考えます。
✔弱み (Weaknesses)
一方で弱みとして挙げられるのは、売上や利益の大部分を親会社である愛知機械工業の生産動向に大きく依存しているという構造的な側面です。自動車業界の生産台数変動やモデルチェンジのサイクルが、同社の業務量に直接的な影響を与えるため、自社単独での業績コントロールが難しいという課題を抱えています。また、労働集約型のビジネスモデルであるため、人件費の固定費化や高騰が収益を圧迫しやすいという特性も否定できません。グループ外の新規顧客を開拓して収益源を分散させるには、営業体制の構築や新たなリソースの配分が必要となるため、現状の体制のままでは大きな飛躍を描きにくいという側面があります。
✔機会 (Opportunities)
市場の機会としては、自動車メーカーがガソリン車からハイブリッド車、EVまで多様な車種を並行して生産するマルチパスウェイ戦略への移行が挙げられます。これにより取り扱う部品の点数や種類が複雑化し、同社が培ってきた「精緻で高度な部品管理ノウハウ」の価値が相対的に高まる傾向が見て取れます。また、製造業界全体で物流の2024年問題への対応が急務となる中、工場内物流の効率化や設備管理業務のアウトソーシング需要は底堅く推移しています。親会社グループ内における物流のDX(デジタルトランスフォーメーション)化や、プロセス全体の最適化をリードする存在となれれば、新たな付加価値を生み出す大きなチャンスになるでしょう。
✔脅威 (Threats)
脅威として最も警戒すべきは、トラック運送業界全体に重くのしかかっている深刻なドライバー不足と高齢化の問題です。全日本トラック協会の調査でも不足感が高止まりしている通り、安定した輸送網を維持するための人材確保は年々困難さを増しています。さらに、燃料価格の変動や各種物流資材のコスト上昇が、利益率を直接的に押し下げるリスクとして存在します。親会社からのコスト削減要請と、運送現場における労働環境改善や待遇向上の板挟みになる可能性もあり、これらの相反する課題をいかにマネジメントしていくかが、経営上の重大な脅威となり得ると推測されます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、何よりもまず「人材の確保と定着率の向上」に経営資源を集中させることが有効であると考えます。具体的には、労働環境の改善に向けた評価制度の見直しや、柔軟な働き方の導入など、従業員満足度を高める施策の実行が急務です。同時に、現在の配車計画や工場内作業のプロセスを見直し、手待ち時間の削減や積載率の向上など、現場レベルでの徹底した効率化を進めることが重要になります。これらの取り組みを通じて、限られた人員でも親会社の要求水準を満たすサービスを提供できる、筋肉質なオペレーション体制を構築していくことが求められるでしょう。
✔中長期的戦略
3〜5年を見据えた中長期的な戦略としては、デジタル技術を活用した「物流・エンジニアリングサービスの高度化」を目指す方向性が考えられます。具体的には、倉庫管理システム(WMS)の刷新や配車システムのAI化などを通じて、データに基づくプロセスの最適化を図り、親会社のサプライチェーン全体の効率化に貢献していくことが期待されます。また、堅牢な財務基盤を活かして、最新の運搬機器や省力化設備への投資を行い、労働集約型の事業構造から知識・技術集約型の組織へと徐々にシフトしていくことも重要です。将来的には、培った工場物流や設備管理のノウハウをパッケージ化し、グループ外への展開を模索することも視野に入るのではないでしょうか。
【まとめ】
今回のエーケー・トランスポート・サービス株式会社の決算数値からは、自己資本比率約48.6%という安定した財務基盤を背景に、親会社の生産活動を裏方として着実に支える姿が浮かび上がります。同社の最大の強みは、工場間の輸送だけでなく、工場内物流や設備管理までを網羅する総合的なサービス提供能力にあります。一方で、運送業界全体が直面する人手不足やコスト増といった逆風の中にあっては、業務のさらなる効率化と人材確保が急務です。今後は、親会社との連携を深めつつ、培った物流ノウハウやエンジニアリング力を武器に、環境変化に強い強靭な組織へと進化していくものと考えています。
【企業情報】
企業名: エーケー・トランスポート・サービス株式会社
所在地: 名古屋市熱田区南一番町1番10号
代表者: 伊藤 博康
設立: 1987年
資本金: 10百万円
事業内容: 自動車運送取扱事業、一般貨物自動車運送事業、倉庫業及び荷造り梱包事業、各種設備管理業務など
株主: 愛知機械工業株式会社
