令和8年3月期における株式会社今仙技術研究所の決算は、着実な最終利益を確保するとともに、日本のモノづくり企業らしい極めて堅牢な自己資本比率を示す結果となりました。超高齢化社会の到来により、人々の移動や暮らしを支える福祉モビリティの重要性がかつてなく高まる中、同社の果たすべき社会的役割は増大しています。本記事では、自動車部品の精密な技術を応用して日本の福祉機器市場を牽引してきた同社の事業構造と財務基盤を紐解き、今後の成長戦略について深掘りしていきましょう。
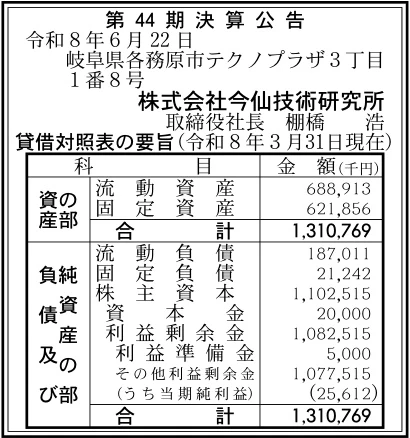
【決算ハイライト(第44期)】
| 資産合計 | 1,311百万円 (約13.1億円) |
|---|---|
| 負債合計 | 208百万円 (約2.1億円) |
| 純資産合計 | 1,103百万円 (約11.0億円) |
| 当期純利益 | 26百万円 (約0.3億円) |
| 自己資本比率 | 約84.1% |
【ひとこと】
今回の第44期決算において最も目を引くのは、当期純利益26百万円を確保しつつ、自己資本比率約84.1%という極めて盤石な財務基盤を築いている点です。総資産1,311百万円に対して十分な純資産を有し、利益剰余金も1,083百万円と豊富な蓄積が窺えます。一方で、ROAは約2.0%とやや控えめであり、親会社である今仙電機製作所の技術力を活かした福祉機器のさらなる収益力向上が課題と言えます。高齢化社会という明確な成長市場を舞台に、今後どのような高付加価値製品を打ち出していくのかに強い関心が寄せられます。
【企業概要】
企業名: 株式会社今仙技術研究所
設立: 1982年
事業内容: 電動車いす、骨格構造型義足、歩行支援機などの福祉・リハビリ機器の研究開発および製造販売
https://www.imasengiken.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔電動車いす(EMC)の製造販売
同社の中核を担うのは、身体に障害を持つ方や高齢者の移動を支える電動車いす(EMC)[楽天で確認]の開発・製造販売事業です。1971年に国産初の電動車いすを開発して以来、利用者の体型や住環境に合わせたきめ細かなカスタマイズに対応する高い技術力を有しています。親会社である今仙電機製作所が持つ自動車用シートやモーター制御の技術を応用することで、高い安全性と操作性を両立した「Made in Japan」の品質が最大の提供価値です。収益の上げ方としては、全国の福祉機器販売店や代理店を通じた製品の販売と、購入後のメンテナンスサービスによる継続的な売上を確保するモデルとなっています。
✔義肢(LAPOC)および装具事業
電動車いすと並ぶもう一つの柱が、失われた手足の機能を補う「LAPOC」ブランドの骨格構造型義足や各種装具の製造事業です。対象顧客は交通事故や病気で切断手術を受けた患者や、パラリンピック等で活躍するアスリートなど多岐にわたり、個々の状態に適合する高度な製品を提供しています。日本の生活様式(靴を脱ぐ文化や正座など)に適応した独自の関節パーツを開発しており、世界水準の品質を持ちながらも日本人の身体にフィットする設計思想が同社の強力な武器です。義肢装具士を通じた専門的なフィッティングを前提とするため、高い付加価値と価格維持力を持つ安定した収益源として機能しています。
✔次世代歩行支援機(ACSIVE)の開発・展開
長年培ってきた福祉機器のノウハウを結集し、近年注力しているのが無動力の歩行支援機「ACSIVE(アクシブ)[楽天で確認]」に代表される新たなモビリティ事業です。モーターやバッテリーを使用せず、振り子の原理を応用して歩行をアシストする革新的な製品であり、脳卒中後の片麻痺患者や加齢で歩行に不安を抱える高齢者を対象としています。リハビリテーション施設などのBtoB市場に加え、個人向けのレンタルや販売といったBtoC市場への展開も視野に入れた製品設計がなされています。深刻化する高齢化社会における「歩ける喜び」の提供という新たな価値を創造し、将来の大きな収益柱へと成長させることが期待されています。
【財務状況等から見る経営環境】
✔外部環境
福祉・ヘルスケア機器業界を取り巻く外部環境は、先進国を中心とした急速な高齢化を背景に、長期的な拡大基調にあります。調査会社リポーツアンドデータの市場推計によれば、車いすの世界市場は2024年に60億ドル規模に達しており、今後2034年にかけて年平均5.4%の持続的な成長が見込まれています。しかし、こうしたマクロ的な追い風が吹く一方で、国内外の原材料(特に金属や半導体などの電子部品)の価格高騰は、製造業である同社の収益を重く圧迫しています。また、日本の公的医療・介護保険制度の枠組みの中で事業を展開している性質上、国の報酬改定や補助金政策の動向が製品の普及スピードに直接的な影響を与えるという、特殊な規制環境下に置かれていると言える状況です。
✔内部環境
決算数値から読み取れる内部環境としては、利益剰余金が1,083百万円まで積み上がっており、半世紀にわたって福祉機器事業で手堅く利益を蓄積してきた歴史が証明されています。総資産1,311百万円のうち固定資産が622百万円を占めており、製造拠点や研究開発設備に対して継続的な投資を行ってきた重厚な資産構成となっています。一方で、当期純利益は26百万円にとどまっており、豊富な資産規模に比べて利益水準が物足りないという側面があります。自動車部品メーカーを親会社に持つ技術的優位性を有しながらも、多品種少量生産という福祉機器特有の事業構造が、量産効果による利益率の飛躍的な向上を難しくしている要因であると推測されます。
✔安全性分析
同社の財務の安全性は、各種指標において極めて優秀であり、全く隙のない鉄壁の水準に保たれていると評価できます。自己資本比率は約84.1%に達しており、外部からの資金調達リスクに怯えることなく、研究開発等の長期的な投資に専念できる状態です。また、負債比率も約0.2倍と純資産の範囲内に余裕で収まっており、有利子負債などの過度な借入に依存しない無借金に近い堅実な経営が行われています。さらに、流動負債187百万円に対して流動資産が689百万円も確保されているため、流動比率は約368%という高い数値を示しており、短期的な資金ショートの懸念は皆無と言ってよいでしょう。総資産利益率(ROA)は約2.0%とやや低めですが、この圧倒的な財務基盤の堅牢さが、事業継続における最大の防波堤として機能しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、自己資本比率約84.1%、利益剰余金1,083百万円という、いかなる経済変動にも耐えうる圧倒的な財務の安全性です。また、東証上場の独立系自動車部品メーカーである今仙電機製作所を親会社に持つことで、精密なモーター制御技術や高度な品質管理、そして量産化に向けたエンジニアリングのノウハウを共有できる点は、他の専業メーカーにはない決定的な優位性と言えます。さらに、1971年の医療器部発足から半世紀以上にわたり、日本の生活環境に寄り添う国産の電動車いすや義足を真摯に作り続けてきた歴史があり、医療従事者やユーザーからの厚い信頼と強力なブランド力が構築されていると考えます。
✔弱み (Weaknesses)
一方で、ROAが約2.0%にとどまっている点から、手厚く保有する資産規模に対して十分な営業利益を稼ぎ出せていない、収益性の課題が同社の弱みとして挙げられます。また、固定資産が622百万円と大きく、製造業特有の重い設備投資負担と固定費比率の高さが利益率を圧迫する構造となっています。さらに、福祉機器は利用者の身体に合わせたカスタマイズが不可欠な多品種少量生産の世界であり、一般的な消費財のように急激に販売数量を伸ばしてスケールメリットを享受することが難しいという、ニッチ市場ならではの構造的な制約を抱えています。これらの要因が、企業規模の急拡大を阻む要因となっています。
✔機会 (Opportunities)
外部環境における最大の機会は、リポーツアンドデータの調査が示す通り、車いすの世界市場(2024年推計60億ドル)が年平均5.4%で持続的に拡大していくという、確実なマクロの追い風です。特に、世界的な高齢化の進展に伴い、フレイル予防や健康寿命の延伸に向けたリハビリ機器・歩行支援機器への需要は、今後爆発的に増加することが予想されます。加えて、IoTやAI、ロボティクスといった最先端テクノロジーが急速に進化しており、これらを車いすや義足に組み込むことで、自動運転機能や生体データ取得機能を備えた「スマートモビリティ」という新たな高付加価値市場を創出する余地が大きく広がっています。
✔脅威 (Threats)
もっとも警戒すべき脅威は、アジアを中心とする海外の新興メーカーや、テクノロジーを武器にした異業種(家電メーカー等)からの市場参入による、低価格化競争の激化です。コモディティ化が進めば、「Made in Japan」の品質だけでは価格差を埋めきれず、シェアを奪われるリスクが懸念されます。また、国の医療・介護保険制度の枠組みに依存しているため、財政難を背景とした報酬改定や福祉用具の補助金削減が断行された場合、主力製品の販売価格下落や需要減退という直接的なダメージを受ける可能性があります。さらに、慢性的な電子部品の不足や原材料価格の持続的な高騰は、製造原価を容赦なく押し上げる避けられない脅威と言える状況です。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、原材料高騰による利益圧迫を跳ね返すため、電動車いす等の製品の高付加価値化と適切な価格改定を最優先で実行することが有効であると考えます。具体的には、軽量化素材の採用やスマートフォンと連携した操作アプリの開発など、明確なユーザーメリットを付与することで、価格競争に巻き込まれないプレミアム路線を強化することが求められます。また、親会社である今仙電機製作所の量産ノウハウやサプライチェーン網をより一層活用し、部品の共通化や製造プロセスの徹底的な合理化を進めることで、製造原価を圧縮し、現在のROAを改善していくことが急務となります。
✔中長期的戦略
3〜5年の視点では、従来の障害者向け福祉機器という枠組みを超え、健康寿命を延ばすヘルスケア分野への事業領域の拡大が重要であると考えます。具体的には、無動力の歩行支援機「ACSIVE」などを、高齢者のフレイル予防や日常の散歩サポート機器として、スポーツ用品店や一般向けのECチャネル等で展開し、新たなBtoC市場を開拓することが有効です。また、盤石な自己資本と親会社の自動車技術を掛け合わせ、センサーやAIを搭載して障害物を自動回避する「次世代スマートモビリティ」の開発を加速させ、国内市場だけでなく高齢化が急進するアジア圏を中心としたグローバル市場へと打って出ることが期待されます。
【まとめ】
今回の第44期決算から読み取れるのは、株式会社今仙技術研究所が当期純利益26百万円を計上し、自己資本比率約84.1%という極めて強靭で安定した財務基盤を有しているという事実です。同社は親会社由来の確かなモノづくりの技術力と、半世紀にわたって福祉現場に寄り添い続けた実績という絶対的な強みを持ち、車いす市場の世界的な拡大という巨大な機会の真っ只中にいます。一方で、ROAの低さに表れる収益構造の課題や、海外勢の台頭、原材料高騰といった脅威に対する構造改革は待ったなしの状況にあると推測します。今後は、その盤石な資金力を活かして次世代モビリティや歩行支援機の開発に積極投資し、国内にとどまらず世界の福祉・ヘルスケア分野を力強く牽引するイノベーターとして飛躍していくものと考えています。
【企業情報】
企業名: 株式会社今仙技術研究所
所在地: 岐阜県各務原市テクノプラザ3丁目1番8号
代表者: 棚橋 浩
設立: 1982年4月
資本金: 20百万円
事業内容: 電動車いす、骨格構造型義足、歩行支援機などの研究開発および製造販売
株主: 株式会社今仙電機製作所
