株式会社ヴァックスラボの第32期決算は、自己資本比率約64.2%と高い水準を誇り、高収益と堅牢な財務基盤を両立させる素晴らしい結果を示しています。同社は1994年の設立以来、北海道札幌市と東京都を拠点に、システム開発のプロフェッショナル集団として多様な産業のIT化を最前線で支援し続けてきました。本記事では、身軽な資産構成と優れた利益率を維持する同社が、今後の激動のテクノロジー市場でいかなる成長戦略を描いていくのかを深掘りしていきます。
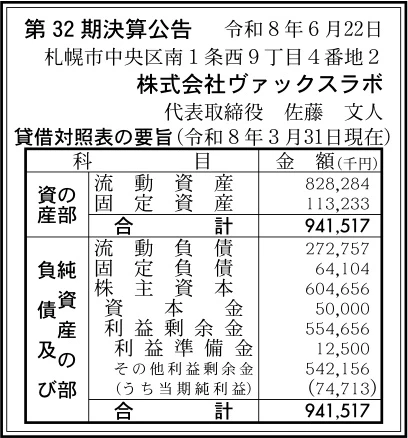
【決算ハイライト(第32期)】
| 資産合計 | 942百万円 (約9.4億円) |
|---|---|
| 負債合計 | 337百万円 (約3.4億円) |
| 純資産合計 | 605百万円 (約6.0億円) |
| 当期純利益 | 75百万円 (約0.7億円) |
| 自己資本比率 | 約64.2% |
【ひとこと】
ヴァックスラボの第32期決算は、当期純利益75百万円を確保し、ROA約7.9%というIT企業らしい高い収益性を実現している点が最大の注目ポイントです。設立から30年以上という歴史の中で利益剰余金を555百万円(丸め)まで積み上げており、自己資本比率約64.2%の強固な財務基盤を築き上げています。また、流動資産が828百万円と手元資金が潤沢であり、無借金経営に近い健全なキャッシュフローが推測されます。今後は、この安定した財務基盤を背景に、技術者の採用・育成や最新技術への投資をいかに加速させ、変化の激しいIT市場での競争力を高めていくかが鍵になると考えます。
【企業概要】
企業名: 株式会社ヴァックスラボ
設立: 1994年5月
事業内容: WEB系・業務系アプリケーション開発、組込制御システム開発、医療系システム開発を展開
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔WEB・業務系システムソリューション事業
この事業は、一般企業などを対象として、JavaやC#.netといったWeb系言語を駆使した高度なアプリケーション開発のサポートを行っています。単に言われたものを作るだけでなく、顧客の抱える業務上の複雑な課題をITの力で解決するソリューション開発の提供が大きな価値となっています。札幌と東京の拠点を中心に、高いスキルを持ったエンジニアが顧客のプロジェクトに参画し、柔軟でスピーディな開発体制を構築できる点が特徴です。収益の上げ方としては、要件定義から実装、運用保守に至るまでの一連のエンジニアリングサービスを提供することによる技術者稼働ベースの対価が主な源泉となっています。
✔医療系および組込システム開発事業
本事業では、専門性が強く求められる医療機関向けシステムや、製造業向けの組込制御システムという高難度な領域に特化した開発を展開しています。電子カルテや医事レセコン、オーダリングシステムの導入コンサルティングから運用サポートまで、トータルで医療現場のデジタル化を支援できることが最大の強みです。また、AndroidやLinux等の多様なプラットフォームにおける組込開発の豊富な実績を有しており、顧客のハードウェアの価値をソフトウェアで最大限に引き出しています。このような高い専門知識と技術力を要する領域に特化することで、一般的な開発業務よりも高い単価設定による安定した収益確保を実現しています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境として、IDC Japan株式会社の調査によれば、2024年度上半期の国内ソフトウェア開発市場規模は2兆5,498億円超に達し、前年比10.8%増という大幅な成長を遂げています。この背景には、あらゆる産業におけるデジタルトランスフォーメーション(DX)の加速や、クラウドシフトに向けた企業の積極的なIT投資が存在しており、システム開発への需要は非常に旺盛です。一方で、こうした需要の急速な拡大に対してITエンジニアの供給が全く追いついておらず、慢性的な人材不足が業界全体で深刻な経営課題となっている側面があります。そのため、いかにして優秀なエンジニアを確保し、自社のリソースを最適に配分できるかが、今後の成長を維持するための最大の焦点になると言える状況です。
✔内部環境
内部環境に目を向けると、システム開発という知的財産と人材の技術力がコアとなるビジネスモデルの特性が、財務数値に色濃く表れています。総資産942百万円に対して固定資産はわずか113百万円にとどまっており、大規模な設備投資を全く必要としない身軽な事業構造であることが決算書から明白に読み取れます。また、設立から長きにわたり蓄積された利益剰余金は555百万円(丸め前554,656千円)に達しており、堅実な事業運営の成果が確固たる資本として結実しています。当期純利益75百万円という結果も、高付加価値なシステム開発が適正な利益水準を生み出していることを示しており、持続的な成長に向けた十分な経営体力を有していると評価できます。
✔安全性分析
同社の財務の安全性を分析すると、自己資本比率が約64.2%となっており、IT企業に求められる基準を十分に満たす強固な財務基盤を誇っています。また、負債比率を算出すると約0.6倍と非常に低水準に抑えられており、有利子負債などの外部資金に過度に依存しない、健全性の高い経営が実践されていることが分かります。さらに特筆すべきは短期的な支払い能力を示す流動比率であり、約304%(流動資産828百万円÷流動負債273百万円)という極めて安全な数値を示しています。そして、資産の効率性を示す総資産利益率(ROA)は約7.9%と高い水準を記録しており、少ない資産を効率的に活用して高い利益を創出する理想的な状態を維持していると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、なんと言っても自己資本比率約64.2%と流動比率約304%が示す、極めて盤石な財務基盤を有している点にあります。この潤沢な手元資金とクリーンな財務体質は、急激な経済変動への耐性を高めると同時に、新たな技術領域への投資を躊躇なく行える機動力を同社に与えています。また、WEBアプリケーションから医療系システム、さらには高度な組込制御に至るまで、多岐にわたる技術をカバーできるエンジニア集団を抱えていることも強力な競争優位性です。設立から30年以上の長きにわたり、一つひとつのプロジェクトを確実に遂行してきた実績が、顧客からの厚い信頼と強固な取引基盤を形成する原動力となっていると考えます。
✔弱み (Weaknesses)
一方で弱みとしては、技術の進化が非常に早く、陳腐化のスピードが速いIT業界に属しているがゆえの、継続的なリスキリングコストの増大が挙げられます。社員一人ひとりの技術力の向上がそのまま会社の競争力に直結するため、常に最新のトレンドに対応するための教育投資や社内研修の負担は決して小さくありません。また、労働集約型のビジネスモデルであるため、売上の拡大が稼働できるエンジニアの人数に比例しやすく、爆発的なスケールメリットを享受しにくい構造的な課題も存在します。さらに、札幌と東京という物理的に離れた二拠点体制を敷いていることで、拠点間のコミュニケーションロスやマネジメント層の管理コストが余分に発生している可能性も推測されます。
✔機会 (Opportunities)
外部環境における機会としては、国内のソフトウェア開発市場が前年比10.8%増の大幅成長を遂げている通り、空前のDXブームが同社にとって強力な追い風となっています。特に医療業界においては、電子カルテのクラウド化や医療機関間のデータ連携といった高度なニーズが急速に高まっており、同社が培ってきた医療ソリューションの専門性が存分に発揮できる環境が整いつつあります。また、IoT(モノのインターネット)技術の普及により、家電から産業用機械に至るまであらゆるデバイスに組込ソフトが必要とされており、組込開発の領域でも大規模な需要拡大が期待できます。これらの旺盛な需要を確実に取り込むことで、さらなる業績の飛躍的な向上が見込める絶好のチャンスと言えるでしょう。
✔脅威 (Threats)
脅威として最も警戒すべきは、IT人材の極端な需給ひっ迫に伴う、若手エンジニアの獲得競争の激化とそれに伴う人件費の急激な高騰です。大手SIerやメガベンチャーが好待遇で優秀な人材を囲い込む中、中堅規模のシステム会社における人材の流出リスクは経営を揺るがしかねない深刻な問題となります。加えて、近年急速に台頭している生成AIの進化により、単純なコーディングやテストといった下流工程の自動化が進むことで、これらの業務における単価下落圧力が強まる懸念も存在します。さらに、システム開発業界において活発化しているM&Aによって大企業の寡占化が進展しており、独自の提案力を持たない企業は容赦なく淘汰される厳しいサバイバル環境が待ち受けていると考えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、業界全体の課題であるエンジニアの人手不足に対応するため、生成AIを用いた開発支援ツールの積極的な導入による生産性の飛躍的な向上が急務であると考えます。コーディングの自動生成やテスト工程の効率化を図ることで、一人当たりのアウトプットを最大化し、労働時間の上限に依存しない収益構造へとシフトしていくことが重要です。また、優秀なエンジニアの離職を防ぐためのエンゲージメント向上策として、柔軟な働き方の推進や評価制度の透明化を徹底し、社員が長期的にキャリアを描ける魅力的な職場環境を整備することが有効となります。これらを並行して進めることで、人的リソースの制約を克服し、足元の旺盛な開発需要をこぼすことなく収益へと結びつけていくことが求められるでしょう。
✔中長期的戦略
中長期的な視点では、単なる開発のリソースを提供する「受託型」から、顧客のビジネスモデル変革を主導する「コンサルティング型」へのビジネスモデルの転換が最重要テーマとなります。具体的には、医療系ソリューションやIoT組込といった同社が得意とする高付加価値領域でのノウハウをパッケージ化し、より上流の企画工程からの提案力を強化することで、顧客単価の大幅な引き上げを狙うことが有効であると考えます。また、555百万円という豊富な利益剰余金を活用し、自社独自のクラウドサービスやSaaS型プロダクトの研究開発に投資することで、労働集約型ビジネスの限界を突破するストック収益源の確立を目指すことも重要です。これらの戦略により、価格競争に巻き込まれない唯一無二の技術パートナーとしての地位を確固たるものにすると推測します。
【まとめ】
今回の第32期決算は、自己資本比率約64.2%、ROA約7.9%という極めて健全かつ高収益な体質を証明するものとなりました。WEBアプリから医療、組込開発に至るまでの幅広い技術力と対応力は同社の大きな強みであり、国内におけるシステム開発需要の大幅な拡大は非常に大きな追い風となります。一方で、エンジニア採用の難化や生成AIの急速な台頭といった、IT業界特有の構造的な課題にも直面している側面があります。今後は、潤沢な内部留保を技術投資や人材の高度化へと戦略的に振り向け、より付加価値の高いソリューションプロバイダーへと進化していくことが重要になるでしょう。
【企業情報】
企業名: 株式会社ヴァックスラボ
所在地: 〒060-0061 北海道札幌市中央区南1条西9丁目4番地2 ラボ1・9ビル
代表者: 佐藤 文人
設立: 1994年5月
資本金: 50百万円
事業内容: WEB系・業務系アプリケーション開発、組込制御システム開発、医療系システム開発など
