株式会社ラマイの第8期決算は、自己資本比率約72.2%、総資産利益率(ROA)約15.6%という、外食業界において際立った高収益性と財務の健全性を提示する結果となりました。同社は2003年の創業以来、バリ島の雰囲気を醸し出す店舗空間と独自のコク深いスープカレーで多くのファンを魅了し、北海道を中心に多店舗展開を成功させています。本記事では、アセットライトな店舗運営で高い利益を生み出す同社の事業構造と最新の決算数値、ならびに今後の戦略的展開について多角的に分析していきます。
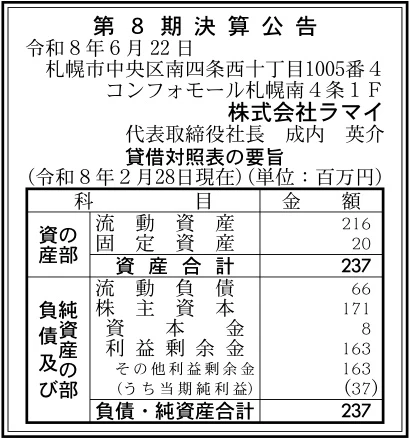
【決算ハイライト(第8期)】
| 資産合計 | 237百万円 (約2.4億円) |
|---|---|
| 負債合計 | 66百万円 (約0.7億円) |
| 純資産合計 | 171百万円 (約1.7億円) |
| 当期純利益 | 37百万円 (約0.4億円) |
| 自己資本比率 | 約72.2% |
【ひとこと】
ラマイの第8期決算は、当期純利益37百万円を計上し、ROA約15.6%という極めて高い資産効率を達成している点が最大の注目ポイントと言えます。固定資産を僅か20百万円に抑える一方で流動資産を216百万円保有しており、アセットライトな事業形態と手元資金の豊富さが数値に色濃く表れています。自己資本比率も約72.2%と非常に高水準であり、外食事業者としては特筆すべき盤石な財務体質を構築していることが覗えます。親会社となったUSENの店舗DXやマーケティング基盤との連携により、今後はさらなる収益性の向上と店舗ネットワークの拡張が期待されます。
【企業概要】
企業名: 株式会社ラマイ
設立: 2018年(創業2003年)
事業内容: スープカレー専門店「Asian Bar RAMAI」の運営およびアジアンフード・ドリンクの提供
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔スープカレー専門店「Asian Bar RAMAI」運営事業
本事業は、札幌や旭川、さらには横浜や大阪などの都市部において、スープカレーを愛好する幅広い個人客やファミリー層を対象に本格的なエスニック料理を提供しています。直焙煎の独自スパイスと厳選素材を長時間煮込んだスープベースにより、他店にはない深いコクと旨味を創出することが同社の根幹をなす提供価値となっています。バリ島から直接買い付けた調度品で統一された落ち着きのある店舗空間と、親身な接客体制を各拠点で整えることで、心地よい外食体験を演出しています。豊富な具材やスパイスの辛さ、ライスの量やトッピングを自由に変更できるカスタマイズ性の高さがリピート率を高め、堅実な客単価と利益率を支える構造となっています。
✔店舗オペレーションとカスタマイズ提供体制
この体制では、一人客からグループ客まで快適に過ごせる半個室中心の客室レイアウトを採用し、プライベート感を重視した快適な滞在環境を顧客に届けています。スープの量やライス量の細かな指定、さらには特製スープ「アンプラグ」の選択など、個別ニーズに対応する独自のオペレーションを各店舗で導入しています。厨房内における調理工程の標準化と仕入れルートの最適化を徹底することで、ピーク時であっても品質を落とさずに迅速な給仕を行える体制を確立しています。一連の効率的な店舗運用により顧客満足度と回転率を同時に引き上げ、限られた店舗面積から最大の営業利益を生み出す独自の高収益モデルを実現しています。
【財務状況等から見る経営環境】
✔外部環境
同社を囲む外部環境として、矢野経済研究所の調査によると、2023年度の国内外食市場規模は前年度比6.5%増の31兆2,411億円となり、コロナ禍前を超える水準に回復しています。2024年度の同市場も前年度比2.9%増の32兆1,423億円に成長すると予測されており、外食需要の継続的な拡大は同社にとって大きな追い風です。一方で、世界的な原油高や物流費の上昇、香辛料や肉類などの食材調達コストの高騰が続いており、外食産業全体で店舗粗利益率が圧迫される傾向が見られます。さらに深刻化する人手不足に伴う人件費の増加も懸念されており、コスト上昇分をいかに相殺しつつ適正な価格転嫁を進めるかが経営の成否を分ける状況と言えます。
✔内部環境
内部環境を分析すると、総資産237百万円に対して固定資産は20百万円にとどまっており、店舗設備を効率的に運用するアセットライトな構造が明確に示されています。純資産171百万円のうち利益剰余金が163百万円を占めており、2018年の設立以降、着実な店舗運営を通じて利益を積み上げてきた歴史が読み取れます。当期純利益37百万円という好業績は、売上に対する高い収益性を裏付けており、限られた資産規模から効率的に利益を創出する事業体質が確立されています。さらに2025年9月にUSENの完全子会社となったことで、USENグループが持つ店舗DX機能やシステムインフラという新たな経営資源を獲得したと言えます。
✔安全性分析
財務の安全性を評価すると、自己資本比率は約72.2%という非常に高い水準を示しており、外食事業者としては例外的なほど強固な財務体質を維持しています。負債比率を算出すると約0.4倍(負債合計66百万円÷純資産合計171百万円)にとどまり、外部負債への依存度が極めて低い健全な状態であることが評価できます。また流動比率は約327%(流動資産216百万円÷流動負債66百万円)に達しており、短期的な支払能力においても全く不安のない潤沢な手元流動性を確保しています。資産の効率的な活用度を表す総資産利益率(ROA)は約15.6%と極めて高く、低リスクでありながら高リターンを生み出す理想的な経営スタイルが実現されています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の強みは、自己資本比率約72.2%や流動比率約327%が示す通り、外食業界でトップクラスの盤石な財務基盤と高い流動性を保持している点です。ROA約15.6%という卓越した資産効率は、固定資産を20百万円に抑えつつ高利益を叩き出すアセットライトな店舗モデルの優秀性を裏付けています。創業から20年以上にわたり培われた「Asian Bar RAMAI」のブランド価値と独自のスパイス調合は、他社の追随を許さない高い顧客忠誠度を獲得しています。アジアンリゾートを思わせる独特の半個室空間と親切な接客スタイルが、単なる飲食に留まらない付加価値を創出し、高い客単価とリピート率を安定的に支えています。これらの要素が相乗効果を発揮することで、競合ひしめくカレー市場において揺るぎないポジションを確立し、高い収益力を継続的に生み出す源泉となっています。
✔弱み (Weaknesses)
同社の弱みとして考えられるのは、アセットライト経営を徹底しているがゆえに、自社所有の店舗不動産などの担保価値を持つ固定資産が乏しい点にあります。スープカレーという専門性の高い業態は根強いファンを持つ一方で、一般的なナショナルチェーンと比較すると認知拡大や大量出店のスピードに限界が存在します。また食材調達においてスパイスや牛肉、各種野菜への依存度が高く、 these 原材料価格が高騰した際に粗利益率が直接的な影響を受けやすい傾向が見て取れます。店舗での丁寧な調理や個別のカスタマイズ対応を強みとする反面、オペレーションが人手に依存しやすく、人件費の上昇が利益を圧迫しやすい構造も抱えています。さらに多店舗展開を進めるにあたって、各地域でブランドの世界観とクオリティを均一に保ち続けるための人材育成に時間とコストがかかる点も課題と言えます。
✔機会 (Opportunities)
外部の機会としては、矢野経済研究所の調査が示す国内外食市場の拡大(2024年度予測32兆1,423億円)と、それに伴う外食需要の力強い回復が挙げられます。特に札幌や横浜、大阪などの観光地や都市部においては、訪日外国人観光客(インバウンド)の増加に伴い、日本独自に発展したスープカレーへの関心が高まっています。親会社となったUSENの店舗DX技術や予約管理システム、マーケティングノウハウを活用することで、店舗運営の自動化や集客施策の高度化を図る絶好の機会が訪れています。さらに地方都市や首都圏の未進出エリアにおいて、独自性の高いアジアンリゾート空間を提供するスープカレー店としての出店余地が大きく残されています。テイクアウトやデリバリー需要の定着に対応し、アセットライトな特性を活かした小型店舗や中食向けサービスの拡充を図ることも、新たな成長機会につながります。
✔脅威 (Threats)
外部の脅威として最も注視すべきは、為替の変動や世界的な供給網の混乱による香辛料・肉類・野菜など主要食材の調達価格の断続的な高騰です。エネルギーコストや物流費の上昇も続いており、これらの外部要因が重なることで店舗運営に係る固定費や変動費が予期せぬ形で増大するリスクが存在します。また外食業界全般で加速する深刻な人手不足とアルバイト時給の上昇は、人員確保の難易度を引き上げ、採用・教育コストの増大を招く恐れがあります。スープカレー市場への新規参入や、ラーメン・スパイスカレーといった競合ジャンルの台頭により、都市部における顧客獲得競争が一段と激化する懸念も払拭できません。過度なコスト高に対して適切な価格改定を行えない場合、同社が誇る高い利益率が侵食され、事業成長のスピードが鈍化する可能性には留意が必要となります。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、まず親会社であるUSENグループの店舗DXソリューションを速やかに導入し、店舗オペレーションの省力化と効率化を推進することが効果的です。モバイルオーダーやキャッシュレス決済、配膳ロボット等の活用により、少人数でも質の高い接客と調理を提供できる体制を整え、人件費高騰を抑制することが求められます。同時に食材コストの上昇に対しては、季節限定の高級トッピングやお得なドリンクセットの提案を通じて客単価を引き上げ、粗利益額を確実に確保する施策が有効です。さらにUSENのメディアネットワークやSNSマーケティングを駆使し、インバウンド層や若年層に向けた多言語での認知拡大と来店促進を強化することが望まれます。これらの施策を足元1〜2年で集中的に実行することで、現在の高いROAを維持しつつ、コスト高の波を乗り越える強い収益基盤を確立できると考えます。
✔中長期的戦略
中長期的な戦略においては、現在のアセットライトな財務構造を堅持しながら、首都圏や大都市圏を中心とした戦略的な店舗網の再配置と拡大を図ることが重要となります。初期投資を抑えたフランチャイズ形式の導入や小型店舗モデルの開発を進めることで、リスクを低減させながらブランドの全国的な知名度を飛躍的に高めることが可能です。また72.2%という圧倒的な自己資本比率と潤沢な手元資金を活用し、スープカレーのEC販売やセントラルキッチン事業への投資を行い、新たな収益の柱を構築すべきです。USENグループの持つ多様な事業者ネットワークとのシナジーを活かし、他業種とのコラボレーションやイベント出店など、立体的なブランド展開を推進することも有効です。これらの多角的な取り組みにより、店舗型外食の枠を超えた総合フードブランドとしてのポジションを確立し、持続的な企業価値の向上を実現できると推測します。
【まとめ】
今回の第8期決算は、自己資本比率約72.2%、ROA約15.6%という、外食事業者として極めて優れた健全性と高収益性を実証するものとなりました。アセットライトな店舗運営と創業以来培われた高いブランド力は同社の最大の強みであり、外食市場の拡大やUSENグループへの参画は今後の大きな飛躍の好機と言えます。一方で、食材価格や人件費の高騰といった業界共通の構造的リスクに対しては、DXの活用によるオペレーション改革と柔軟な価格戦略が不可欠となります。今後は親会社との強力なシナジーを発揮しながら都市部での戦略的な出店とEC事業などの多角化を推進し、さらなる成長を遂げていくものと見ています。変化する外食市場において独自の世界観と高い収益性を両立させ続ける同社の今後の展開に、引き続き大きな期待を寄せています。
【企業情報】
企業名: 株式会社ラマイ
所在地: 〒064-0804 北海道札幌市中央区南四条西十丁目1005番4 コンフォモール札幌南4条1F
代表者: 代表取締役社長 成内 英介
設立: 2018年(創業2003年)
資本金: 8百万円
事業内容: スープカレー専門店「Asian Bar RAMAI」の運営およびアジアンフード・ドリンクの提供
株主: 株式会社USEN(100%)
