第36期決算において当期純利益33百万円を計上し、自己資本比率が約58.0%に達した株式会社アイテクニカは、どのような事業構造でこの堅固な財務体質を作り上げているのでしょうか。同社は愛知機械工業の100%出資会社として、日産自動車グループのパワートレイン製造や品質保証、さらにはバックオフィスや工場DXまでを幅広く支えるアウトソーシング企業です。本記事では、公表された決算データから窺える圧倒的な安定性と、今後の自動車業界の変革期における同社の成長シナリオについて専門的な視点から見ていきます。
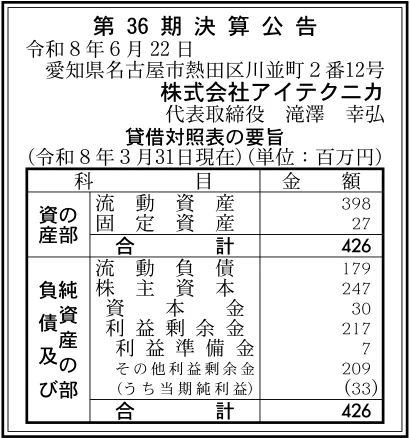
【決算ハイライト(第36期)】
| 資産合計 | 426百万円 (約4.3億円) |
|---|---|
| 負債合計 | 179百万円 (約1.8億円) |
| 純資産合計 | 247百万円 (約2.5億円) |
| 当期純利益 | 33百万円 (約0.3億円) |
| 自己資本比率 | 約58.0% |
【ひとこと】
今回の第36期決算において同社は、当期純利益33百万円をしっかりと確保し、健全な黒字経営を継続している点が極めて好印象を与えます。特に注目すべきは、総資産426百万円に対して純資産が247百万円まで積み上がっており、自己資本比率が約58.0%という極めて盤石な財務水準を維持している点です。流動比率も約222%に達しており、愛知機械工業100%出資のグループ企業として極めて安全性の高い経営が行われていることが伺えます。この強固な財務体質を背景に、今後は工場のDX推進やグループ外へのアウトソーシング展開をいかに加速させていくかが注目されます。
【企業概要】
企業名: 株式会社アイテクニカ
設立: 1991年
事業内容: エンジニアリング業務およびバックオフィス業務のアウトソーシング事業、労働者派遣事業、工場のDX化を推進するITソリューション事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔エンジニアリングのアウトソーシング・派遣事業
本事業は愛知機械工業をはじめとする日産自動車グループ各社を主要顧客とし、自動車用パワートレインの生産技術や品質保証分野において専門技能を提供する中核事業です。エンジンやトランスミッションの生産設備導入計画から稼働サポート、品質データの解析や改善提案まで、経験豊富なエンジニアが現場に深く寄り添う体制を整えています。名古屋市熱田区の本社拠点を中心に高度な専門人材を配置し、顧客のモノづくり品質と生産性向上に直結する価値を提供しています。技術者の派遣対価やプロジェクト単位の業務受託料によって構成され、グループの生産活動に連動した極めて安定した収益モデルを確立しています。
✔工場のDX推進とITソリューション事業
本事業は最先端の画像処理技術やIoTデバイス、システムインテグレーションを活用し、製造現場のデジタルトランスフォーメーション(DX)を支援する成長事業です。具体的には、外観検査工程における不良品の自動検出アルゴリズムの開発や、生産ラインのリアルタイムモニタリングによる稼働効率化ソリューションを提供しています。さらに書類のデジタル化や電子帳簿保存法対応など、工場や事業所のペーパーレス化を推進する包括的なITサービスを構築しています。システム構築・導入支援費用および継続的なデータ管理ソリューションの受託によって収益を得ており、製造業の自動化ニーズに合致した高い付加価値を創出しています。
✔バックオフィス最適化とデータ管理支援事業
本事業は総務、人事労務、経理、資材調達といった管理間接部門の業務を包括的かつ部分的に請け負い、企業のビジネス基盤を強化するアウトソーシングサービスです。具体的には、給与計算や社会保険手続き、経費精算、試作部品の調達管理や原価低減活動のデータ分析など、専門スタッフが幅広い実務を支援しています。社内に社会保険労務士などの有資格者や専門知識を持つスタッフを配置し、顧客企業がコア業務へ集中できる環境を提供しています。月額固定のアウトソーシング費用や個別業務受託手数料を主な収入源としており、安定的なキャッシュフローの創出に大きく貢献しています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境としては、日本自動車工業会等の統計にも見られるように自動車産業全体でEV化や環境対応に向けた構造転換が急速に進展しているという事実があります。このマクロトレンドは、従来のエンジン・トランスミッション関連の生産技術のみならず、電動パワートレインや電子制御に関する新たなエンジニアリング需要を生み出す要因となっています。また一般に製造業界全般において深刻な人手不足が常態化しており、生産現場の自動化やバックオフィスの業務効率化が急務となっています。このような市場の課題解決を担うアウトソーシングや工場DXへの需要拡大は、同社にとって新たな案件を獲得する大きな事業機会として作用していく傾向が見て取れます。
✔内部環境
決算データから読み取れる内部環境としては、当期純利益33百万円を堅実に計上しつつ、利益剰余金が217百万円まで蓄積されているという優良な財務体質が挙げられます。これは愛知機械工業の100%子会社として、日産グループの安定した業務基盤を享受しながら堅実な原価管理と効率的な組織運営を徹底してきた成果であると解釈できます。資本金30百万円に対して株主資本が247百万円に達しており、手元資金と自己資本を中心とした極めて引き締まった貸借対照表を形成しています。エンジニアリングとバックオフィスの両面で多様な受託サービスを提供する独自の事業構造が、景気変動に強く安定した収益を生み出す強固な内部資源となっていると言えます。
✔安全性分析
財務の安全性を各種指標で検証すると、自己資本比率が約58.0%と中小エンジニアリング・派遣業界の平均を大きく上回る極めて健全な水準を示しています。また流動資産398百万円に対して流動負債が179百万円となっており、短期的な支払能力を示す流動比率は約222%と資金繰りにおいて絶大な安心感を提供する水準です。さらに負債合計179百万円を純資産合計247百万円で割った負債比率は約0.7倍に留まり、過度な借入金に依存しない安全性の高い資金調達構造が維持されています。総資産に対する収益性を示す総資産利益率(ROA)も約7.7%と高水準を達成しており、保有資産を無駄なく活用して効率的に利益を創出できている健全な経営状況であると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、愛知機械工業の100%子会社という強固な親会社基盤を有しており、日産グループの高度なモノづくり現場で培った高い技術的信頼性を獲得している点です。自己資本比率約58.0%、流動比率約222%という数値が実証するように、財務の安全性が極めて高く、景気変動や市場変化に対しても強靭な耐性を備えています。さらに単なる人材派遣にとどまらず、パワートレインの生産技術から品質保証、バックオフィス代行、最先端の画像処理を用いた工場DXまでを一気通貫で網羅する多角的なソリューション提供力も強みです。これらの要素が相乗効果を発揮することで、顧客の多様なニーズに柔軟かつ迅速に対応できる独自のポジションを確立していると考えます。
✔弱み (Weaknesses)
一方で内部環境における弱みとしては、事業の収益基盤が親会社である愛知機械工業および日産グループの生産動向や設備投資計画に大きく依存している構造が挙げられます。グループ外の一般顧客向けの売上構成比率がまだ限定的であるため、グループ全体の業績変化や生産調整の影響を直接受けてしまうリスクが存在します。また、サービス提供の主体が人材であるアウトソーシングおよび派遣ビジネスであるため、昨今の労働市場におけるエンジニア採用コストの上昇が直接的に利益率を圧迫する要因となります。自社ブランドによる単体のハードウェア製品を持たないため、設備メーカーのような爆発的なスケールメリットを享受しにくいという事業特性も課題と言える状況です。
✔機会 (Opportunities)
外部環境における機会としては、自動車業界全体で進行するEV化や次世代モビリティ開発に伴い、新たな生産技術や品質保証プロセスの構築需要が急増している事実が挙げられます。さらに国内製造業における慢性的な人手不足を背景に、画像処理技術やIoTを活用した検査の自動化・工場DXソリューション市場が飛躍的な成長を遂げています。また電子帳簿保存法への対応やバックオフィス業務のDX化は、自動車業界だけでなくあらゆる中小企業において需要が高まっている領域です。同社がこれまで培ってきた高度な技術ノウハウをパッケージ化し、グループ外の一般企業へ積極的にアプローチしていくことで、新たな収益の柱を構築できる絶好の好機が広がっていると推測されます。
✔脅威 (Threats)
事業を取り巻く脅威としては、ガソリン車をはじめとする従来型内燃機関向けパワートレインの生産が想定を超えるスピードで縮小し、既存のエンジニアリング需要が減退するリスクが存在します。また労働力不足の深刻化に伴い、優秀なITエンジニアや技術スタッフの獲得競争が激化しており、人材の流出や採用不振が事業拡大のブレーキとなる懸念があります。さらに人材派遣やアウトソーシング業界における他社との価格競争に加え、大手ITベンダーによる工場DX市場への本格参入は競争環境をいっそう厳しくする要因です。こうした技術変革の加速や人件費の高騰という外部変化に対して、継続的に付加価値の高いサービスを提供し続けられなければ収益性が低下する恐れがあると言えます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、需要が急増している画像解析技術やIoTを活用した「工場DXソリューション」の提案活動を強化し、既存の製造現場への導入実績を急速に積み上げることが有効であると考えます。流動資産398百万円という潤沢な手元流動性を活かし、最先端のIT技術や画像処理アルゴリズムに精通したエンジニアの採用とリスキリング投資を拡大することが重要です。また労働者派遣およびアウトソーシング事業においては、労働環境の整備やスキルアップ研修を充実させることでスタッフの定着率向上を図り、採用コストの抑制とサービス品質の底上げを同時に達成することが求められます。これらの即効性のある施策を通じて高利益率案件の比率を高め、収益体質をさらに強固にしていくことが重要であると考えます。
✔中長期的戦略
3〜5年を見据えた中長期的な戦略としては、愛知機械工業グループ依存からの段階的な脱却を図り、グループ外の製造業や一般企業に向けたサービス展開を本格化させることが鍵となると推測します。具体的には、パワートレインの品質保証で培った高度なノウハウとDX技術を組み合わせ、他産業向けの製造プロセス改善コンサルティングとしてパッケージ化することが効果的です。またバックオフィス最適化サービスや書類電子化ソリューションを他社へ水平展開し、ストック型の収益モデルを拡大して事業ポートフォリオの多角化を推進すべきです。約58.0%という盤石な自己資本比率を武器に、新規事業の立ち上げや先進技術企業とのアライアンスを積極的に推進し、持続的な成長を実現していくことが強く期待されます。
【まとめ】
株式会社アイテクニカの第36期決算は、当期純利益33百万円を計上し、自己資本比率も約58.0%と非常に高い財務健全性を示す良好な結果となりました。同社の最大の強みは、愛知機械工業100%出資のもと培われた高度なパワートレイン生産技術と、IT・バックオフィスを網羅するトータルソリューション力にあります。一方で、日産グループへの依存度の高さや労働力不足に伴う採用コストの増加という課題に対しては、早期の対策が不可欠です。今後は工場のDX推進や画像解析ソリューションといった高付加価値領域へのシフトを強め、グループ外へのサービス展開も視野に入れた戦略的成長が重要になると考えています。
【企業情報】
企業名: 株式会社アイテクニカ
所在地: 愛知県名古屋市熱田区川並町2番12号 愛知機械工業本社ビル1階
代表者: 滝澤 幸弘
設立: 1991年(平成3年)
資本金: 30百万円
事業内容: エンジニアリング・バックオフィスの各種アウトソーシング事業、労働者派遣事業、工場のDX化推進・画像解析等のITソリューション事業
株主: 愛知機械工業株式会社(100%)
