グッドライフ株式会社の第22期決算は、当期純利益3百万円を計上し、総資産利益率(ROA)約8.4%という極めて優れた資産効率を示しています。日本損害保険協会のデータによれば、保険代理店市場では10年で店舗数が約30%減少するなど厳しい淘汰と集約が進んでおり、事業の効率化が急務となっています。本記事では、同社の財務数値から浮き彫りになる経営構造と地域密着型モデルの強みを解剖し、今後の成長戦略について読み解いていきます。
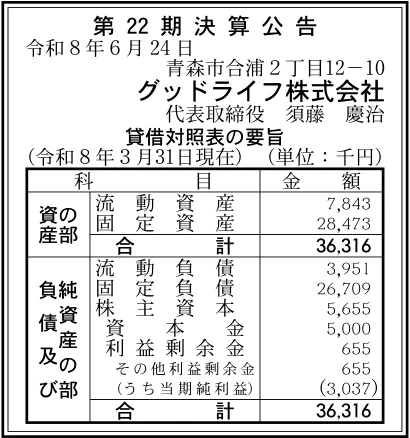
【決算ハイライト(第22期)】
| 資産合計 | 36百万円 (約0.4億円) |
|---|---|
| 負債合計 | 31百万円 (約0.3億円) |
| 純資産合計 | 6百万円 (約0.1億円) |
| 当期純利益 | 3百万円 (約0.0億円) |
| 自己資本比率 | 約15.6% |
【ひとこと】
グッドライフ株式会社の第22期決算は、当期純利益3百万円をしっかりと確保し、小規模ながらも着実な収益力を示しています。特に注目すべきは、総資産36百万円に対してROA(総資産利益率)約8.4%を記録しており、限られた資産で極めて高い収益効率を達成している点です。一方で、純資産6百万円に対して固定負債27百万円を抱えており、自己資本比率は約15.6%、負債比率は約5.4倍と負債依存度が高い財務構造となっています。今後はこの優れた収益性を維持しながら利益を蓄積し、いかに自己資本の充実と負債の削減を進めていけるかが重要な焦点となります。
【企業概要】
企業名: グッドライフ株式会社
設立: 2004年
事業内容: 損害保険代理業および生命保険の募集に関する業務
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔損害保険代理店事業
本事業は、地域住民や地元企業を対象顧客とし、自動車保険や火災保険、傷害保険といった多様なリスクに備える損害保険商品を提供する核心事業です。同社は東京海上日動火災保険株式会社の取扱代理店として、青森市合浦の拠点を中心にきめ細やかなコンサルティングと迅速な事故対応サポートを提供しています。契約締結時の手数料収入に加え、満期更新に伴うストック型の収益構造が構築されており、事業基盤の安定性に大きく貢献しています。「清く 正しく 美しく」というモットーのもと、地域に深く根ざした対面営業を通じて顧客との長期的な信頼関係を築いていることが大きな強みです。
✔生命保険募集およびリスクコンサルティング事業
本事業は、個人顧客のライフプランや法人顧客の事業保障ニーズに応え、最適な生命保険商品を設計・提案する専門的なサービス領域です。東京海上日動あんしん生命保険株式会社の取扱代理店として、万が一の保障から資産形成、相続対策、事業承継まで幅広いリスク診断を実施しています。経験豊富な専門スタッフが顧客一人ひとりの潜在的なリスクを可視化し、オーダーメイドのプランを提示することで高い付加価値を創出しています。新契約獲得時の手数料収入と継続的なフォローによる信頼蓄積が、会社の収益向上と顧客基盤の拡大を同時に実現しています。
【財務状況等から見る経営環境】
✔外部環境
同社が属する保険代理店業界では、金融庁の規制強化や大手乗合代理店の台頭により、市場の集約化が急速に進行しています。日本損害保険協会の統計によると、国内の損害保険代理店数は2015年度から2024年度の10年間で約30.7%減少した一方で、1店あたりの取扱保険料は1.57倍に増大しています。また、帝国データバンクの調査では中小企業の後継者不在率が50%を超えており、地方都市における代理店の廃業や統合が加速している実態があります。こうした環境下において、地域密着で顧客の信頼を獲得している小規模代理店には、淘汰された店舗の受け皿としての機会と競争激化の脅威が交錯しています。
✔内部環境
同社の内部環境としては、資本金5百万円に対して利益剰余金を積み増し、当期純利益3百万円を確保するなど、堅実な本業の収益力がうかがえます。売上規模や資産規模は36百万円と小規模であるものの、取扱商品を東京海上日動グループに絞り込むことで、専門性の向上と業務運営の効率化を図っています。また、少人数体制でありながらも長年にわたり青森市で営業を継続しており、地域社会に定着した顧客ネットワークという無形資産を保有しています。ただし、特定の主要メンバーへの業務依存度が比較的高く、組織的なバックアップ体制や次世代へのノウハウ継承が内部課題として存在しています。
✔安全性分析
財務の安全性に目を向けると、流動資産8百万円に対して流動負債4百万円となっており、流動比率は約199%と健全な短期支払能力を示しています。一方で、資産合計36百万円に対する純資産合計は6百万円であり、自己資本比率は約15.6%にとどまる状況です。さらに、純資産に対する負債合計(31百万円)の割合を示す負債比率は約5.4倍と高く、主に固定負債27百万円の存在が財務上の重しとなっています。しかしながら、当期純損益が3百万円の黒字であり、ROA(総資産利益率)が約8.4%と高い収益性を誇っている点は好材料と言えます。今後はこの黒字による利益を留保し、長期負債の返済を進めることで自己資本比率を段階的に高めていくことが求められます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、総資産利益率(ROA)約8.4%という高い収益性と資産効率の良さにあります。また、業界最大手である東京海上日動グループとの強固な信頼関係を有しており、高品質な商品ラインナップと安定したブランド信用力を享受できています。さらに、「清く 正しく 美しく」という明確な経営モットーのもと、青森市に密着した事故対応や相談体制を整えており、顧客からの高いロイヤリティを獲得しています。少人数組織ゆえの意思決定の速さと柔軟な顧客対応力も、大手代理店にはない大きな差別化要素となっています。こうした強みが、厳しい市場環境の中でも確実に黒字を確保し続ける原動力となっています。
✔弱み (Weaknesses)
一方で同社の弱みとしては、自己資本比率が約15.6%と低く、負債比率が約5.4倍に達している財務体質の脆弱性が挙げられます。固定負債27百万円の返済負担が存在するため、急激な業績変動や予期せぬ費用発生に対する耐性が十分とは言えません。また、従業員数が数名規模であるため、特定のキーパーソンに営業や事故対応が依存する人への依存度が高い構造となっています。さらに、営業エリアが青森市および周辺地域に限られているため、地域の人口減少や経済停滞の直接的な影響を受けやすい点も懸念材料です。これら財務面および組織面の課題解決が、中長期的な安定経営に向けた前提条件となります。
✔機会 (Opportunities)
外部環境における好機としては、日本損害保険協会のデータにある通り、小規模代理店の減少に伴い地域内の顧客受け皿ニーズが高まっている点が挙げられます。後継者不足や規制対応の負担から廃業する近隣代理店が増加する中で、健全経営を続ける同社への移管案件や相談が増加するチャンスが存在します。また、自然災害の頻発や高齢化社会の進展に伴い、より高度で複雑な保険コンサルティングを求める顧客意識が高まっています。デジタル化が進む現代だからこそ、対面での安心感や親身なサポートを提供する地域密着型代理店の価値が再評価されています。東京海上日動の先進的なデジタルツールを導入し、業務効率化を進めることで、より多くの顧客フォローが可能となります。
✔脅威 (Threats)
直面する脅威としては、大手乗合代理店や専門ショップの台頭による価格・サービス競争の激化が挙げられます。また、インターネット保険の普及に伴い、若年層を中心とした対面営業離れや保険料の安さを重視する顧客の流出リスクが存在します。さらに、金融庁による代理店規制の厳格化やコンプライアンス態勢の高度化要求は、小規模代理店にとって運営コストの増加を意味します。加えて、青森県内の人口減少や高齢化が進むことで、自動車保険や火災保険の新規マーケット自体が縮小していく不可避的な脅威も抱えています。これらの外部リスクに対抗するためには、従来通りの営業に依存しない新たな付加価値の創出が必要です。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、流動比率約199%という安定した手元資金を活かし、既存顧客の契約更新率100%維持とクロスセルの徹底を図ることが有効と考えます。損害保険のみを契約している個人・法人顧客に対して、生命保険や事業保障リスクのコンサルティングを実施し、顧客あたりの平均保険料単価を引き上げることが期待されます。また、現在の当期純利益3百万円を全額内部留保へ回し、固定負債27百万円の段階的な返済を進めて自己資本の増強を図ることが重要です。さらに、地域内での事故対応実績や顧客の声などを自社Webサイト等で積極的に発信し、対面相談の新規獲得につなげる施策が効果的と考えます。これらの取り組みにより、収益力を維持しながら財務の安全性を即座に高めていくことが可能となります。
✔中長期的戦略
中長期的には、地域の「総合リスクコンサルティング拠点」としてのポジションを確立し、事業基盤の持続可能性を高める戦略が望まれます。地域の事業承継問題や後継者不在の課題に対応するため、相続対策や法人向けリスクマネジメントといった高付加価値分野のスキルをさらに磨くことが期待されます。また、後継者難に直面する周辺の個人代理店との事業譲渡や業務提携を視野に入れ、効率的に顧客基盤を拡大する取り組みも有効な選択肢となります。併せて、デジタルツールやオンライン相談システムを活用することで、業務の自動化と顧客接点の多角化を推進していくことが求められます。こうした構造改革を通じて、自己資本比率の向上と地域社会への貢献を両立させ、強靭な経営体質を構築していくものと考えます。
【まとめ】
グッドライフ株式会社の第22期決算は、当期純利益3百万円を計上し、ROA約8.4%という優れた資産効率を達成していることが明らかとなりました。一方で、自己資本比率が約15.6%にとどまり、固定負債の返済や純資産の蓄積といった財務体質の強化が今後の重要な課題として浮き彫りになっています。保険代理店業界では小規模店の淘汰と集約が進む厳しい環境下にありますが、同社には東京海上日動グループとの強力なパートナーシップと地域密着の深い信頼という強みがあります。今後は、既存顧客へのクロスセル強化と利益の内部留保による自己資本の充実に注力しつつ、高付加価値なリスクコンサルティングを提供していくことが極めて有効であると考えています。
【企業情報】
企業名: グッドライフ株式会社
所在地: 青森県青森市合浦2丁目12-10
代表者: 須藤 慶治
設立: 2004年6月
資本金: 5百万円
事業内容: 損害保険代理業、生命保険の募集に関する業務
