北日本計装株式会社の第56期決算は、当期純利益135百万円という堅実な黒字を計上し、強固な経営基盤と収益力を改めて市場に証明する結果となりました。同社は東北地方を中心に、プラントやビルの「頭脳」とも言える計装・制御システムを提供しており、現代の産業インフラに欠かせない重要な役割を担っています。本記事では、この極めて健全な財務数値の背景にある事業構造を深掘りし、自動化や省エネ化の波に乗る同社の今後の成長ポテンシャルについて詳しく読み解いていきます。
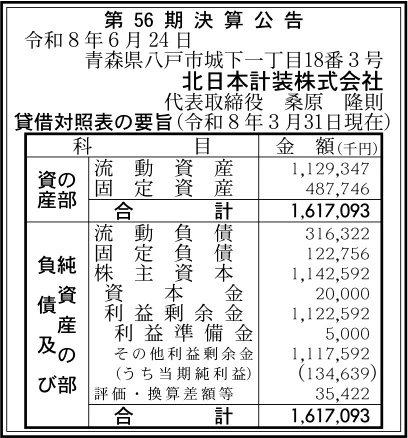
【決算ハイライト(第56期)】
| 資産合計 | 1,617百万円 (約16.2億円) |
|---|---|
| 負債合計 | 439百万円 (約4.4億円) |
| 純資産合計 | 1,178百万円 (約11.8億円) |
| 当期純利益 | 135百万円 (約1.3億円) |
| 自己資本比率 | 約72.8% |
【ひとこと】
北日本計装株式会社の第56期決算は、当期純利益135百万円を計上し、盤石な経営基盤を維持していることが明確に示されています。特に自己資本比率が約72.8%に達しており、極めて健全な財務体質を構築している点が最も注目すべきポイントです。東テクグループの一員としての安定した事業基盤と、地域密着型のきめ細やかな営業展開が見事に結実した結果と言える状況です。今後、環境対応や自動化ニーズが急速に拡大する中で、この豊富な純資産をいかに次なる成長投資へ振り向けていくのかが期待されます。
【企業概要】
企業名: 北日本計装株式会社
設立: 1971年
事業内容: 計装機器および制御装置の販売、計装制御システムの設計・施工・メンテナンス、PCロガーソフトの開発など
https://www.kitanihonkeisou.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔計装機器・制御装置の販売およびメンテナンス事業
本事業は、メーカーの代理店として各種計装機器や制御装置を仕入れ、民間企業や公共施設、電力会社といった幅広い顧客へ販売から保守までを一貫して提供する領域です。対象顧客は地域の工業プラントや大型施設が中心であり、正確な計測と制御が求められる現場に対し、高品質な機器の選定という重要な提供価値をもたらしています。本社のある八戸をはじめ、青森、盛岡、秋田、仙台の各拠点に配置された専門スタッフによる地域密着型のサポート体制が、同社の強固な顧客基盤を支えています。一度導入された機器の保守メンテナンスや更新需要が継続的に発生するため、安定したストック型の収益を生み出す中核事業として機能しています。
✔計装制御システムの設計・施工およびソフトウェア開発事業
単なる機器の販売にとどまらず、顧客の設備やプラント全体の自動化・省エネ化を実現するための計装制御盤の設計・製作からシステムの施工までを総合的に請け負うエンジニアリング事業です。顧客ごとに異なる複雑な要件に対し、最適な制御システムをオーダーメイドで構築するとともに、自社開発の計装PCロガーソフトを組み合わせることで、データの見える化や運用効率の向上という高い付加価値を提供しています。東テクグループの総合力を活かした大規模案件への対応力と、自社でソフトウェアまで手掛けられる技術開発力が他社との差別化要因となっています。付加価値の高いシステム提案により、単発の機器販売よりも高い利益率を確保し、事業全体の収益性を牽引する役割を担っています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境は、カーボンニュートラルの推進や深刻な労働力不足を背景に、自動化・省エネルギー化投資が加速しており、非常に追い風が吹いている状況です。Reports Insights Consultingの調査によると、世界のビルディングオートメーション市場は2026年から2033年の間に年平均10.5%の成長が見込まれており、国内でも同様の成長トレンドが存在します。特に、ZEB(ネット・ゼロ・エネルギー・ビル)化ソリューションのニーズは急増しており、高度な計装システムへの需要は底堅く推移しています。一方で、建設業界全体における人件費や資材価格の高騰といったマクロ要因が、プロジェクトの利益率を圧迫する懸念材料として存在しています。そのため、旺盛な需要を取り込みつつ、いかに価格転嫁や業務効率化を進められるかが、今後の持続的な成長を左右する重要な鍵となります。
✔内部環境
同社の内部環境は、売上高約20.6億円に対して当期純利益135百万円を確保しており、計装システムの設計・施工から保守までを一貫して手掛ける付加価値の高い事業モデルが機能していることが読み取れます。東テクの連結子会社として2010年にグループ入りして以降、大手企業の安定した信用力と、地域に根差した機動力の高い営業体制の双方を享受できる独自のポジションを確立しています。また、1,123百万円に上る利益剰余金が示す通り、長年にわたり着実に利益を積み上げてきた強靭な経営資源を有しています。これらの優れた内部資源と、東北・新潟エリアを網羅する強固な拠点ネットワークの組み合わせが、同社の高い競争力の源泉となっていると考えられます。
✔安全性分析
財務の安全性については、総資産1,617百万円に対して純資産が1,178百万円となっており、自己資本比率は約72.8%と、製造・工事業界において極めて高い水準を誇っています。また、流動資産1,129百万円に対して流動負債が316百万円であり、流動比率は約357%に達しているため、短期的な支払い能力に関する不安は皆無と言える状況です。さらに、負債比率も約0.4倍と低く抑えられており、有利子負債等への依存度が非常に低い健全な資金繰りであることが裏付けられています。総資産利益率(ROA)も約8.3%と良好な数値を記録しており、強固なバランスシートを背景としながらも、資産を効率的に活用してしっかりと利益を創出できていると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、自己資本比率約72.8%という極めて盤石な財務基盤と、東テクグループとしての強固な信用力を併せ持っている点にあります。この潤沢な資本力により、景気変動の波に左右されにくく、人材採用や新技術の習得に対して中長期的な視点で継続的な投資を行うことが可能となっています。また、創業以来50年以上にわたり築き上げてきた東北・新潟エリアの顧客基盤と、5つの拠点を活かした密着型のサポート体制は、他社が容易に模倣できない無形資産です。さらに、自社でPCロガーソフトの開発まで手掛けられる高い技術力を持っているため、ハードウェアとソフトウェアを融合した付加価値の高いソリューションをワンストップで提供できることが、競合に対する優位性を確立しています。
✔弱み (Weaknesses)
一方で、安定した経営基盤の裏返しとして、特定の地域経済や既存の主要顧客への依存度が高くなりやすい構造的な課題が推測されます。東北地方を中心とした事業展開は、同エリアの人口減少や産業の空洞化といったマクロ的なマイナス要因の影響を直接的に受けやすいという側面があります。また、高度な技術サービスを提供する企業であるため、少子高齢化に伴う専門技術者の採用難や育成コストの増大が、将来的な成長のボトルネックとなるリスクを抱えています。さらに、東テクグループ内での役割分担が固定化されることで、独自の新規事業開発やアグレッシブな市場開拓のスピード感が損なわれる可能性も考慮しておく必要があります。
✔機会 (Opportunities)
外部環境における最大の機会は、企業の脱炭素化に向けたESG投資の拡大と、ZEB(ネット・ゼロ・エネルギー・ビル)関連需要の急増という明確なメガトレンドです。ビルディングオートメーション市場が年率10%以上の成長を見込む中、既存設備の省エネ改修や高度な制御システムの導入案件は、今後さらに増加していくと予想されます。また、生産年齢人口の減少に伴い、あらゆる工場や施設において無人化・省人化を目的としたファクトリーオートメーション投資が活発化しています。これら社会課題の解決に直結するニーズに対し、同社が培ってきた計装・制御技術とシステム構築のノウハウは極めて親和性が高く、大きなビジネスチャンスをもたらすものと考えます。
✔脅威 (Threats)
脅威として注視すべきは、昨今の急激なインフレに伴う建設資材の高騰や、半導体・電子部品の供給不安定化によるプロジェクトの遅延リスクです。これらは原価上昇を通じて利益率を直接的に圧迫するため、適切な価格転嫁スキームの構築が不可欠となります。また、IT分野の急速な進化により、異業種のITベンダーやDX(デジタルトランスフォーメーション)特化型の新興企業が、IoTを活用した制御領域へと参入してくることで、業界の競争環境が一変する恐れがあります。加えて、地元企業間の人材獲得競争が激化しており、人件費の高騰が進行すれば、同社のような労働集約的な側面を持つエンジニアリング企業の収益構造に深刻な打撃を与える懸念があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、豊富な流動資産と強固な財務基盤を最大限に活用し、人材採用と育成の強化に集中的な投資を行うことが有効であると考えます。高い流動比率(約357%)が示す手元資金の厚みを活かし、待遇改善や教育プログラムの拡充を図ることで、次世代を担う優秀なエンジニアを確実に取り込むことが不可欠です。また、既存顧客に対しては、単なる機器の更新にとどまらず、エネルギー消費量の可視化や運用最適化を提案するZEB化ソリューションの営業を強力に推進するべき時期です。これにより、資材高騰等による原価上昇分を付加価値の提供によって吸収し、一件あたりの単価と利益率を向上させるアプローチが求められます。
✔中長期的戦略
中長期的な視点では、単なる代理店や施工業者の枠を超え、環境・省エネ分野における独自のソリューションプロバイダーへと進化していく方向性が重要だと推測します。具体的には、現在手掛けている自社開発の計装PCロガーソフトの機能をさらに拡張し、クラウド対応やAIを活用した予知保全機能を実装することで、ストック型のソフトウェア・サブスクリプション収益の比率を高めていくことが考えられます。さらに、東テクグループの広範なネットワークをより深く活用し、これまで手薄だった新エネルギー領域やスマートシティ関連の大型案件に対して、グループ各社と連携したコンソーシアム型の提案を積極的に仕掛けていくことが、持続的な成長軌道を描くための鍵となります。
【まとめ】
北日本計装株式会社の第56期決算は、当期純利益135百万円、自己資本比率約72.8%という数値に表れている通り、極めて強固で安定した経営基盤を有していることが確認できました。一方で、社会全体で脱炭素化や省人化に向けたビルディングオートメーションの需要が急拡大しており、同社の持つ高度な計装・制御技術に対する期待はかつてないほど高まっています。しかし、資材価格の高騰や深刻化する技術者不足といった業界特有の課題も直面しており、これらにいかに対応していくかが今後の大きなテーマとなります。そのため、今後は潤沢な手元資金を人材投資や自社ソフトウェアの高度化に大胆に振り向け、単なる施工・販売から「高付加価値ソリューションの提供」へと事業モデルを深化させていくことが、さらなる飛躍へと繋がっていくと考えています。
【企業情報】
企業名: 北日本計装株式会社
所在地: 青森県八戸市城下1-18-3
代表者: 桑原 隆則
設立: 1971年2月(創業1969年4月)
資本金: 20百万円
事業内容: 計装機器および制御装置の販売、計装制御システムの設計・施工・メンテナンス、計装制御盤および監視盤の設計・製作、計装PCロガーソフトの開発
