連日多くのインバウンド客で賑わい、日本の重要なゲートウェイとしての役割を果たす関西国際空港において、その最前線のオペレーションを支えているのがANA関西空港株式会社です。しかしながら、同社の第34期決算は当期純損失約2.8億円と、活況な航空需要とは裏腹に厳しい赤字決算を強いられる結果となりました。本記事では、この決算数値と財務状況から、航空業界の最前線が直面している構造的な課題と、再成長に向けた同社の経営環境を深く読み解いていきます。
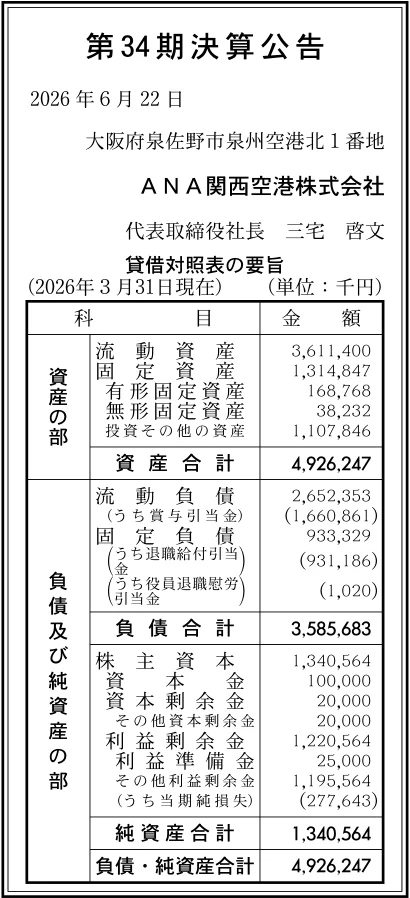
【決算ハイライト(第34期)】
| 資産合計 | 4,926百万円 (約49.3億円) |
|---|---|
| 負債合計 | 3,586百万円 (約35.9億円) |
| 純資産合計 | 1,341百万円 (約13.4億円) |
| 当期純損失 | 278百万円 (約2.8億円) |
| 自己資本比率 | 約27% |
【ひとこと】
ANA関西空港株式会社の第34期決算は、当期純損失278百万円と赤字を計上する厳しい結果となりました。インバウンド需要の急回復による関西空港の活況という強い追い風がある一方で、空港インフラの根幹を支える旅客・グランドハンドリング業務において、深刻な人手不足や労務費の高騰が収益を圧迫している状況が推測されます。しかし、自己資本比率約27%、流動比率約136%と当面の財務安全性は維持されており、ANAブランドの西の要衝を担う同社が、この局面からいかに収益構造を立て直していくのかが強く問われています。
【企業概要】
企業名: ANA関西空港株式会社
設立: 2012年4月
事業内容: 関西空港における旅客サービス、グランドハンドリング、オペレーションマネジメント等の受託業務
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔旅客サービス・オペレーション事業
対象顧客は、ANAグループ便をはじめとする国内外の航空会社を利用するすべてのお客様、および就航する航空会社自体です。提供価値として、空港のカウンター業務から搭乗ゲートでの案内、ラウンジサービスに至るまで、ANAブランドの顔として高品質かつホスピタリティあふれるサービスを最前線で提供しています。提供体制としては、約1,200名を超える従業員の中から専門的なトレーニングを受けたスタッフを配置し、日々のフライト統制や安全管理を担うオペレーションマネジメントと連携して業務を行っています。親会社からの業務受託手数料を基盤としつつ、関西空港の旅客数と発着便数に連動して収益を上げる労働集約型のビジネスモデルと言えます。
✔グランドハンドリング・車両整備事業
こちらの事業における対象顧客も同様に、関西空港に離発着するANAグループおよび受託先の航空会社群となります。提供価値は、航空機の安全な誘導やプッシュバック(けん引)、お客様の重要な手荷物・貨物の迅速かつ正確な搭降載など、定時運航を陰で支えるプロフェッショナルなグラウンドサポートの提供です。提供体制として、特殊な空港内車両(GSE)を自社で整備・運用する体制を整えており、航空機の整備補助までを含めた現場のハード面を幅広く網羅しています。専門的な機材と熟練したマンパワーを必要とする領域であり、空港機能の維持に絶対に欠かすことのできない極めてインフラ的性格の強い事業構造を形成しています。
【財務状況等から見る経営環境】
✔外部環境
航空業界を取り巻く外部環境は、アフターコロナにおける需要の急回復により力強い成長軌道を描いています。IMARC Groupの調査レポートによると、日本の航空市場はインバウンド観光の急増などを背景に2025年に180億米ドル規模に達し、今後も持続的な拡大が予測されています。特に関西空港はアジアと日本を結ぶ主要なハブとして、LCC(格安航空会社)を含めた発着便数が右肩上がりで増加しています。一方で、グランドハンドリング業界全体を取り巻く環境としては、少子高齢化を背景とした構造的な人手不足がかつてなく深刻化しており、需要の増加に現場の供給体制が追いつかないというマクロ的な課題に直面している状況です。
✔内部環境
同社の内部環境を見ると、ANAグループの重要な西の拠点として、長年にわたり蓄積されてきた確かな業務ノウハウと高いブランド力が基盤となっています。しかし、今回の決算で当期純損失278百万円を計上した事実は、売上を牽引する航空需要の回復スピードに対して、採用強化や待遇改善に伴う労務費の増加、あるいは外注費の高騰といったコスト負担が先行して利益を圧迫している内部事情を浮き彫りにしています。とはいえ、過去からの利益の蓄積である利益剰余金が1,221百万円残されていることは特筆すべき事実です。この過去の遺産が、現在の厳しい赤字決算を支えるクッションとして機能し、再起に向けた体力を維持させていると考えます。
✔安全性分析
赤字決算とはいえ、同社の財務の安全性について分析すると、直ちに経営が立ち行かなくなるような危機的状況にはないことが確認できます。流動資産3,611百万円に対して流動負債が2,652百万円であり、短期的な支払い能力を示す流動比率は約136%を確保しているため、当面の資金繰りに対する懸念は低いと言えます。また、純資産1,341百万円に対して当期純損失が278百万円であることから、同規模の赤字が継続したとしても約4.8期は純資産を使い切らない「赤字耐久力」を有しています。自己資本比率は約27%と決して高い水準ではありませんが、負債比率も約2.7倍にとどまっており、親会社の信用力も加味すれば、当面の事業継続に向けた安全面は担保されていると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、ANAグループにおける関西国際空港の最重要拠点として長年培ってきた、揺るぎないブランド力と業務品質への高い信頼性です。旅客サービスからグランドハンドリング、航空機の整備補助に至るまで、空港地上業務の全工程を自社で一貫して網羅できる総合的なオペレーション能力は、他社には容易に模倣できない強固な事業基盤となっています。また、当期は赤字に沈んだものの、過去の黒字経営の蓄積である利益剰余金1,221百万円を有していることは、今後の立て直しを図る上で極めて重要な財務的余裕をもたらしています。大手航空会社直系というステータスが、採用市場や取引先との関係構築において強力な競争優位性として機能しています。
✔弱み (Weaknesses)
一方で、当期純損失278百万円という結果が示す通り、航空需要の拡大が必ずしも収益性の向上に直結しないという構造的な弱みを抱えています。これは、空港オペレーション事業が極端な労働集約型産業であり、需要増に対応するための人員確保や教育にかかる人件費負担が、直接的に利益水準を押し下げる要因となっているためです。また、事業領域の大部分が親会社や提携航空会社からの業務受託に依存しているため、自社独自のサービスや価格設定による抜本的なトップライン(売上高)の引き上げが困難な点も課題です。約▲5.6%というROA(総資産利益率)の低迷は、保有する資産と人員から効率的に利益を創出できていない現状を反映しています。
✔機会 (Opportunities)
外部環境における最大の機会は、パンデミックからの反動と円安効果がもたらす、訪日外国人観光客(インバウンド)の歴史的な急増です。関西空港はアジア圏からの玄関口として発着便数のさらなる増加が見込まれており、地上支援業務の需要は中長期的に高い水準で推移することが確実視されています。さらに、2025年に開催される大阪・関西万博は、短期的にも爆発的な航空需要の押し上げ効果をもたらす強力な追い風となります。また、テクノロジーの進化により、自動手荷物預け機や顔認証搭乗システム、現場のAIロボティクスといった空港業務のスマート化が進展しており、これらを活用することで従来の労働集約型モデルから脱却する大きなチャンスが広がっています。
✔脅威 (Threats)
脅威となるのは、日本の構造的な問題である生産年齢人口の減少に伴う、グランドハンドリング人材の深刻かつ慢性的な不足です。過酷な現場環境も相まって他業界との採用競争は熾烈を極めており、必要な人員が確保できなければ、最悪の場合は航空会社の増便要請に応えられないという事業の根幹を揺るがす事態に直面します。また、インフレによるエネルギーコストの上昇や、特殊車両の維持管理部品の高騰などは、同社の収益をさらに圧迫するマクロ的脅威となります。加えて、航空業界特有のリスクとして、新たな感染症の流行や地政学的な緊張の高まりによって、国際線の航空需要そのものが突発的かつ劇的に蒸発してしまうリスクは常に背中合わせとなっています。
【今後の戦略として想像すること】
✔短期的戦略
短期的に最優先すべき戦略は、赤字の最大の要因と推測される「人手不足と労務費負担」に対する、現場の徹底的な省力化と生産性向上の取り組みです。流動比率約136%で確保されている手元資金を有効活用し、空港内における自動手荷物預け機の拡充や、AI案内ロボットの導入といったDX(デジタルトランスフォーメーション)投資を加速させ、限られた人員でも回るオペレーション体制を早期に構築することが不可欠です。同時に、約4.8期の赤字耐久力が残されている間に、現場スタッフの待遇改善と教育のデジタル化(VR訓練など)を進め、人材の定着率を劇的に引き上げることで、見えない採用・教育コストの流出を止めることが黒字化への第一歩となります。
✔中長期的戦略
3〜5年を見据えた中長期的戦略においては、親会社からの受託に過度に依存する事業構造を見直し、「空港オペレーションの総合プロバイダー」として外部からの収益を獲得するモデルへの転換が求められます。具体的には、自社で磨き上げたグラウンドサポートの高度なノウハウをパッケージ化し、関西空港に新規就航する海外のLCCや外資系航空会社からの業務受託を積極的に拡大してスケールメリットを追求することが有効です。また、親会社であるANAグループと連携し、空港全体のスマートエアポート化を牽引する新たなソリューション開発に携わることで、単なる労働力の提供から脱却した付加価値の高い事業領域へとポートフォリオを広げていくことが推測されます。
【まとめ】
ANA関西空港株式会社の第34期決算は、当期純損失278百万円という厳しい結果となり、インバウンド活況の裏側で空港インフラを支える現場が直面する構造的な課題を如実に示しました。同社の最大の強みは、ANAブランドを背負う高い信頼性と、関西空港において旅客からグランドハンドリングまでを一貫して担える総合的なオペレーション能力にあります。一方で、労働集約型産業ゆえの人材不足とコスト増という脅威には、業界全体で立ち向かわなければならない局面を迎えています。今後は、強固な過去の利益剰余金とANAグループのリソースを活用し、最新テクノロジーによる現場のスマート化と事業構造の変革を推し進めることで、再び持続的な成長軌道へと回帰していくものと考えています。
【企業情報】
企業名: ANA関西空港株式会社
所在地: 大阪府泉佐野市泉州空港北1番地 航空会社北ビル
代表者: 三宅 啓文
設立: 2012年4月1日
資本金: 100百万円
事業内容: 旅客ハンドリング業務、グランドハンドリング業務、オペレーションマネジメント業務等
株主: ANAホールディングス株式会社(ANAグループ)
