自動車業界が「100年に一度の大変革期」と呼ばれる中、地域社会におけるモビリティの拠点としてディーラーの役割は大きく進化しています。本田技研工業の100%子会社であり、日本最大規模の販売網を誇る株式会社ホンダモビリティ近畿の第54期決算は、当期純利益約34億円という極めて力強い結果となりました。本記事では、1,400億円を超える巨大な売上高を生み出す圧倒的な事業構造と、強固な自己資本が支えるこれからの成長戦略を深く読み解いていきます。
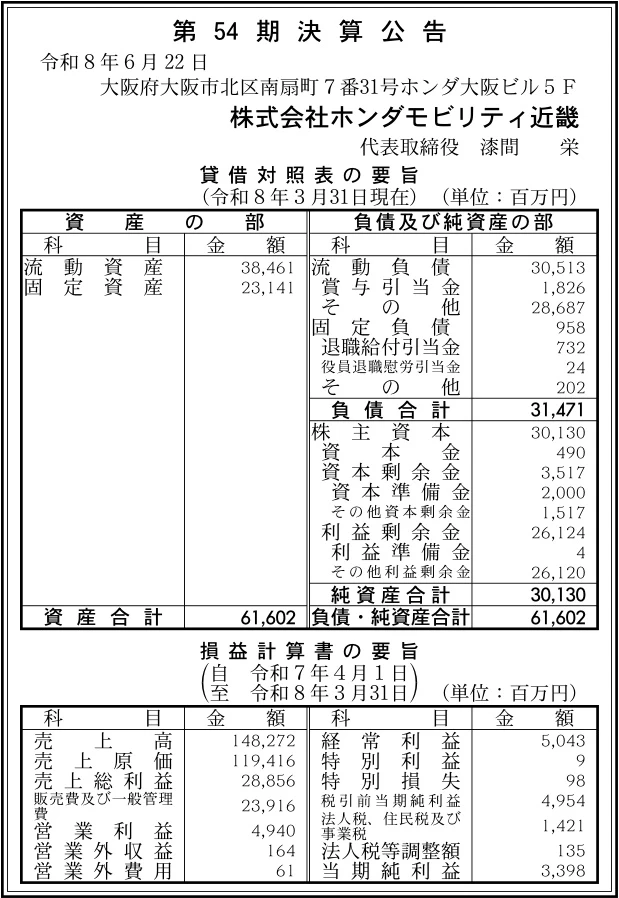
【決算ハイライト(第54期)】
| 資産合計 | 61,602百万円 (約616.0億円) |
|---|---|
| 負債合計 | 31,471百万円 (約314.7億円) |
| 純資産合計 | 30,130百万円 (約301.3億円) |
| 当期純利益 | 3,398百万円 (約34.0億円) |
| 自己資本比率 | 約49% |
【ひとこと】
株式会社ホンダモビリティ近畿の第54期決算は、売上高148,272百万円に対し当期純利益3,398百万円を計上する、極めてスケールの大きな結果となりました。最も注目すべきポイントは、総資産600億円超という巨大な組織でありながら、自己資本比率約49%、利益剰余金26,124百万円という盤石な財務基盤を築き上げている点です。本田技研工業の直営ディーラーとして、新車市場が成熟する環境下でも地域に根差した着実な収益化モデルが機能している証左と言えます。圧倒的な顧客基盤を持つ同社が、次世代のモビリティ社会に向けてどのような変革を起こすのかが問われます。
【企業概要】
企業名: 株式会社ホンダモビリティ近畿
設立: 1973年8月
事業内容: Honda四輪新車・中古車販売、自動車整備、部品用品販売、損害保険代理店業務等
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔新車・中古車販売事業
対象顧客は、近畿5府県(大阪、京都、兵庫、奈良、和歌山)の個人消費者および法人顧客です。提供価値として、地域に密着した114という膨大な拠点網を活かし、Hondaの最新の安全技術や環境性能を備えた車両を、購入体験を含めて高品質に提供しています。提供体制としては、2023年の広域統合によって誕生した巨大なネットワークと2,300名を超える従業員体制により、日本最大規模のスケールメリットを享受しています。メーカー直系ならではの信用力を武器に、自動車販売に伴うファイナンス(クレジット)等の周辺ビジネスも取り込むことで強固な収益基盤を確立しています。
✔アフターサービス・モビリティ事業
新車・中古車を購入した既存顧客を中心に、自動車を保有するあらゆるユーザーを対象としています。提供価値は、車検・点検・修理といった高い技術力が求められる自動車整備を通じた「安全と安心の担保」と、レンタカーやカーシェアサービスによる「所有に縛られない移動の自由」の提供です。メーカーの厳しい基準をクリアした高度な設備とメカニックを各店舗に配置し、損害保険の代理店業務もあわせてワンストップの対応を可能にしています。車の販売時だけでなく、顧客のライフサイクル全体を通じて継続的かつ安定的に利益を生み出す「ストック型」の事業構造を強みとしています。
【財務状況等から見る経営環境】
✔外部環境
自動車販売業界を取り巻く外部環境は、少子高齢化や消費者の価値観の変化により、歴史的な転換点にあります。株式会社ゼロの市場調査結果などが示す通り、国内の新車販売台数は過去のピーク時から減少し、近年は年間400万〜450万台程度で推移するなど市場の成熟・縮小傾向が鮮明です。一方で、同調査によれば自動車販売や整備等の関連市場全体では約25兆円という巨大な市場規模が依然として存在しています。車を「所有」するものから「利用」するものへとシフトするカーシェアリングの普及や、インフレによる新車価格の高騰といったマクロ要因が、同社の中長期的な戦略に多大な影響を及ぼす状況となっています。
✔内部環境
同社の内部環境を見ると、2023年に実施された販売会社の広域統合による経営効率化が、着実な成果として数字に表れていることが分かります。売上高148,272百万円に対して当期純利益3,398百万円を確保しており、ディーラービジネスにおけるスケールメリットを最大限に活かした効率的な店舗運営が実践されています。また、本田技研工業の完全子会社であるというブランド力は、採用市場における人材確保や金融機関からの信用という面で強力な見えざる資産となっています。利益剰余金が26,124百万円まで積み上がっている事実からも、単なる販売会社にとどまらない、強靭で安定した経営体力が社内に蓄積されていると考えます。
✔安全性分析
決算数値に基づく安全性分析を行うと、同社が抱える巨大な総資産に対して、極めて健全な財務バランスが保たれていることが確認できます。自己資本比率は約49%という高い水準にあり、総資産61,602百万円の約半数を返済不要の自己資本で賄っています。また、流動資産38,461百万円に対して流動負債が30,513百万円となっており、短期的な資金の余裕を示す流動比率は約126%と、日々の資金繰りに不安は全くありません。負債比率を見ても約1.0倍にとどまっており、過度な借り入れに依存しない堅実な経営が行われています。ROA(総資産利益率)は約5.5%であり、店舗網という有形資産を効率的に活用して安定した利益を創出していると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、本田技研工業の100%子会社という圧倒的なブランド力と、それに裏打ちされた顧客からの高い信頼性です。近畿2府3県を網羅する114拠点の巨大な店舗網と2,300名を超えるスタッフ体制は、他社には決して真似できない地域密着の強力な顧客基盤を形成しています。財務面を見ても、利益剰余金26,124百万円と自己資本比率約49%という極めて盤石な経営体力を有しており、大規模な設備投資や人材育成への継続的な資金投下が可能です。また、新車販売のみならず、中古車販売、車検、保険、レンタカーまでをワンストップで提供できる総合力が、顧客のライフタイムバリュー(LTV)を最大化する高い収益創出力の源泉となっています。
✔弱み (Weaknesses)
一方で、114拠点もの店舗網と2,300名を超える従業員を維持するためには、莫大な人件費や固定費が毎月発生するという構造的な弱みを抱えています。売上高148,272百万円という巨大な事業規模を維持するためには、一定水準以上の新車販売台数を絶えずキープしなければならず、自動車市場全体の縮小トレンドの影響をダイレクトに受けやすい体質です。また、商圏が近畿エリアに限定されているため、同地域の人口減少や経済状況の停滞が、そのまま業績の頭打ち要因となり得ます。ディーラービジネス特有の労働集約的な側面があるため、優秀な営業担当者や整備士の確保と育成が滞れば、直ちにサービスの質と収益性の低下を招くリスクが推測されます。
✔機会 (Opportunities)
外部環境における機会としては、自動車の高度化(安全運転支援システムや電動化)に伴う、メーカー直系ディーラーならではの高品質な点検・整備ニーズの拡大が挙げられます。町の整備工場では対応が難しい先進技術が増加する中、正規ディーラーのアフターサービス事業は今後さらに利益率の高い柱へと成長する見込みがあります。また、約25兆円の関連市場において、新車販売が頭打ちとなる一方で、良質な中古車への需要や、カーシェアリング等のモビリティサービスへの参入余地は非常に大きく広がっています。既存の膨大な顧客データとデジタル技術を掛け合わせることで、顧客の多様な移動ニーズを満たす新たなビジネスモデルを構築する絶好のチャンスと言えるでしょう。
✔脅威 (Threats)
脅威となるのは、少子高齢化や都市部を中心とする若者の「車離れ」による、国内新車販売台数の中長期的な縮小トレンドです。市場のパイそのものが縮小していく中で、他メーカーのディーラーとの顧客獲得競争は今後さらに熾烈を極めます。また、昨今のインフレや原材料費・物流費の高騰に伴う新車価格の上昇は、一般消費者の購買意欲を大きく削ぐ直接的なマクロリスクとなります。さらに、テスラなどに代表されるオンライン直販モデルの台頭や、車のサブスクリプションサービスの一般化によって、従来の「店舗で車を買う」というディーラーのビジネスモデル自体が根本から破壊される(ディスラプション)リスクも、深刻な脅威として認識しておく必要があります。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、既存顧客の囲い込み(LTVの最大化)と、店舗運営の徹底したデジタル化・効率化が有効であると考えます。具体的には、流動比率約126%の潤沢な手元資金を活かし、顧客向けアプリ等のデジタル接点への投資を加速させ、車検や点検、保険更新のタイミングを逃さずアプローチするCRM(顧客関係管理)体制を強化すべきです。また、利益率の高い中古車買取・販売事業のリソースを拡充し、新車販売の落ち込みをカバーする収益構造の多角化を図ることが求められます。現場レベルでは、タブレットを活用した商談の効率化などにより、巨大な固定費負担を軽減する筋肉質な体制づくりが当面の安定経営に寄与するでしょう。
✔中長期的戦略
3〜5年を見据えた中長期的戦略においては、単なる「車を売る販売会社」から脱却し、地域社会の移動を支える「総合モビリティプロバイダー」への大胆な転換が不可欠であると考えます。本田技研工業との強固なアライアンスを活かし、急速に進むEV(電気自動車)シフトへのいち早い対応と、全店舗への急速充電インフラの整備を戦略的に進めることが優位性の確保に繋がります。また、約261億円に上る強固な利益剰余金を梃子にして、カーシェアリング事業や地域の高齢者向けモビリティ支援など、次世代のサービス領域へ積極的な投資を行うことが重要です。既存の広大な拠点網を「モビリティハブ」として再定義することが、将来の持続的な成長を牽引すると推測されます。
【まとめ】
株式会社ホンダモビリティ近畿の第54期決算は、当期純利益3,398百万円という力強い結果となり、自己資本比率約49%という極めて安定した財務体質を証明しました。同社の最大の強みは、本田技研工業直系というブランド力と、近畿全域に張り巡らされた巨大な販売・サービス網から生み出される圧倒的な顧客基盤にあります。一方で、国内の新車市場の縮小や、巨大な固定費の維持といったディーラー特有の構造的課題には常に直面していくことになります。今後は、足元の盤石な経営体力を活用してデジタル化による効率化を進めつつ、将来的にはEV化対応や新たなモビリティサービスへの業態変革へ果敢に挑むことで、地域社会に不可欠なインフラとしてさらなる発展を遂げていくものと考えています。
【企業情報】
企業名: 株式会社ホンダモビリティ近畿
所在地: 大阪府大阪市北区南扇町7番31号 ホンダ大阪ビル5F
代表者: 漆間 栄
設立: 1973年8月6日
資本金: 490百万円
事業内容: Honda四輪新車販売・中古車販売・自動車整備・部品・用品販売・損害保険代理店等
株主: 本田技研工業株式会社
