私たちが日々当たり前のように利用している道路や水道、ガスなどのライフラインは、高度な技術を持つ建設業の絶え間ない営みによって守られています。1920年の創業以来、100年以上にわたり日本の社会基盤整備に寄与し続けてきた奥村組土木興業株式会社の第68期決算は、当期純利益約9億円という安定した結果となりました。本記事では、一世紀にわたる信頼の上に築かれた同社の強固な財務体質と、多角的なインフラソリューションビジネスの全貌を紐解いていきます。
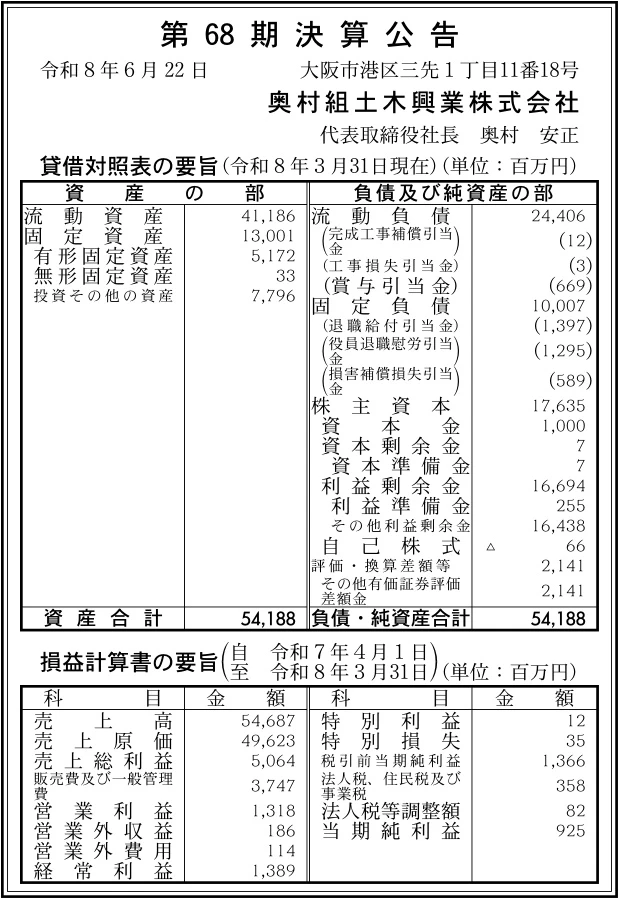
【決算ハイライト(第68期)】
| 資産合計 | 54,188百万円 (約541.9億円) |
|---|---|
| 負債合計 | 34,413百万円 (約344.1億円) |
| 純資産合計 | 19,775百万円 (約197.8億円) |
| 当期純利益 | 925百万円 (約9.3億円) |
| 自己資本比率 | 約36% |
【ひとこと】
奥村組土木興業株式会社の第68期決算は、売上高54,687百万円に対し当期純利益925百万円を計上し、安定した黒字を確保する結果となりました。ここで注目すべきポイントは、流動比率約169%という潤沢な手元流動性と、16,694百万円に上る利益剰余金に支えられた手堅い財務基盤です。創業から100年を超える長い歴史の中で培われたインフラ整備の技術と信頼が、強靭な経営体力へと結実に至っていることが伺えます。建設業界の高齢化や人手不足といった課題に対し、同社はこの安定した基盤を活かしてどのような次の一手を打つのかが問われます。
【企業概要】
企業名: 奥村組土木興業株式会社
設立: 1959年5月
事業内容: 総合建設業(土木工事、建築工事、ガス設備工事、建材製造販売、リサイクル事業)
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔土木・建築工事事業
対象顧客は、国や地方自治体を中心とした官公庁、ならびに大規模な設備投資を行う民間企業など多岐にわたります。提供価値としては、ダムや河川護岸、トンネル、上下水道といった重要インフラの整備を通じて、安全で快適な国土づくりに直接的に貢献することです。提供体制として、大阪本社を中心に全国主要都市に支店・営業所を展開し、長年蓄積された高度な施工管理ノウハウとDX技術を現場に落とし込んでいます。安定した公共投資と堅調な民間設備投資を背景に、大規模プロジェクトを確実な施工力で完遂することで、収益の柱として強固なビジネスモデルを築き上げています。
✔ガス設備・リサイクル・建材事業
対象顧客は、大手ガス事業者をはじめとするインフラ関連企業、ならびに循環型社会の構築を目指す地域社会全体に及びます。提供価値は、ガス導管の敷設・維持保全によるライフラインの安定供給と、建設発生土や廃材の再資源化による持続可能な環境保全への寄与です。提供体制として、独自の砕石工場やリサイクルプラントを自社グループ内に保有し、資材の製造から現場施工、廃棄・再生までを一貫して担えるバリューチェーンを持っています。インフラの老朽化対策需要や環境保全ニーズの高まりを的確に捉え、主力である建設事業と補完し合うことで安定した多角的な収益を確保しています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く建設業界の外部環境は、底堅い需要と構造的な課題が混在する複雑な様相を呈しています。The社史の調査によると、国内の建設業界の市場規模は2023年時点で71.85兆円に達し、インフラの老朽化対策や防災・減災投資によって需要自体は安定して推移しています。一方で、国土交通省の資料が示す通り、建設業就業者の高齢化(55歳以上が約3割)が進行しており、若年層の確保と生産性の向上が業界全体の喫緊の課題となっています。さらに、建設資材の価格高騰や物流の「2024年問題」によるコスト増も無視できないマクロ要因であり、いかに人材を確保しつつ施工効率を高められるかが業績を左右する重要な鍵となるでしょう。
✔内部環境
同社の内部環境を見ると、創業100年を超える長い歴史と、それを支える「ナイスワーク・ナイスコミュニケーション」という経営理念が強固な組織風土を形成しています。今回の決算でも当期純利益925百万円を計上しており、土木から建築、ガス設備、リサイクルまでを手掛ける多角的な事業展開が、景気変動に強い安定収益の源泉となっていることが分かります。また、利益剰余金が16,694百万円まで積み上がっており、過去の確実な施工実績が分厚い財務基盤へと結実している事実が確認できます。この現場の確かな技術力と潤沢な内部留保が、新たな技術投資や人材育成に向けた大きな経営資源となっていると考えます。
✔安全性分析
決算数値から同社の安全性を分析すると、多額の資金を要する総合建設業として極めて健全かつ手堅い財務バランスを維持していることが分かります。自己資本比率は約36%であり、大規模な設備投資やプロジェクトを抱える業界水準において十分な安定性を確保しています。短期的な支払い能力を示す流動比率は約169%(流動資産41,186百万円に対し流動負債24,406百万円)と高く、資金繰りに対する懸念は払拭されています。負債比率は約1.7倍と適正なレバレッジ水準に保たれており、無駄な借り入れを抑えた堅実な経営が徹底されている状況です。また、ROA(総資産利益率)は約1.7%であり、総資産54,188百万円の事業規模に対して着実に利益を生み出していると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、1920年の創業以来100年以上にわたって蓄積されてきた、土木・建築・ガス設備における圧倒的な施工ノウハウと官民からの高い信頼関係です。決算数値に見られる16,694百万円の利益剰余金と自己資本比率約36%の健全な財務体質は、長期にわたる堅実経営の賜物であり、多少の環境変化には揺るがない強靭な事業基盤を形成しています。さらに、建設資材の製造から施工、そして建設廃材のリサイクル事業までを自社グループ内で完結できる一貫体制を敷いている点は他社にはない顕著な優位性です。この多角的な事業構造と一貫したバリューチェーンが、多様な顧客ニーズへの柔軟な対応と安定した利益率をもたらしています。
✔弱み (Weaknesses)
一方で、建設業界特有の構造的な弱みとして、労働集約型の事業モデルに起因する人材の採用難と高齢化の影響をダイレクトに受けてしまう点が挙げられます。また、総資産54,188百万円に上る事業規模を支えるために負債合計34,413百万円を抱えており、金利上昇局面における資金調達コストの増加には中長期的な注意が必要です。さらに、公共事業や大口のインフラ投資に対する依存度が高いため、国や地方自治体の予算編成方針やマクロ経済の動向に業績が一定程度左右されるという側面を持っています。若手技術者の育成とデジタル化を通じた「脱・労働集約」へのシフトが、今後の持続的成長における不可避の課題であると推測されます。
✔機会 (Opportunities)
外部環境における最大の機会は、高度経済成長期に集中的に建設された橋梁やトンネル、上下水道など、社会インフラの老朽化対策に伴う膨大な更新・修繕需要の顕在化です。また、気候変動を背景とした激甚災害の増加に伴い、国土強靭化に向けた防災・減災のための公共投資は中長期的に高い水準で推移することが確実視されています。さらに、持続可能な社会への要請が高まる中、同社が注力している建設発生土の再生や廃材リサイクル事業へのニーズはますます拡大していくでしょう。こうした社会課題の解決に直結する分野での事業機会を的確に捉えることで、同社の技術力や事業基盤をさらに拡大できる大きなポテンシャルを秘めています。
✔脅威 (Threats)
脅威となるのは、少子高齢化の進行による慢性的な人材不足と技術承継の困難化であり、これは業界全体の持続可能性を揺るがす極めて深刻なリスクです。また、資材価格の高止まりや、働き方改革関連法案の適用(いわゆる2024年問題)に伴う労務費や物流費の上昇は、同社の利益水準を圧迫する直接的なマクロ要因となります。さらに、気候変動による異常気象の多発は、屋外での建設工事のスケジュール遅延や現場の安全確保にかかるコスト増大を引き起こす可能性があります。これら複雑に絡み合うマクロ的な脅威に対して、いかに柔軟かつ迅速に組織体制を適応させられるかが、今後の企業価値を維持するための厳しい試練となるでしょう。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的戦略として、現場の生産性向上とコスト増の吸収に向けたDX(デジタルトランスフォーメーション)投資の加速が最も有効であると考えます。具体的には、流動比率約169%という手厚い資金力を積極的に活用し、ドローンによる測量やICT建機、施工管理アプリの導入を全社規模で推進し、業務の徹底的な省力化を図ることが重要です。また、「ナイスワーク・ナイスコミュニケーション」の経営理念に基づき、働き方改革に対応した柔軟な労働環境の整備と若手社員の育成プログラムを強化し、人材の定着率向上を図るべきです。これにより、資材・労務費の高騰という足元の逆風を吸収しつつ、確実な利益体質の維持・強化に繋がるでしょう。
✔中長期的戦略
中長期的な視点では、社会インフラの老朽化対策と環境保全を見据えた、提案型ビジネスへのシフトとグリーン領域への投資が不可欠であると考えます。これまでの「作る」建設業から、自社で有するリサイクル技術やガス設備工事のノウハウを統合し、インフラの維持・管理・再生をライフサイクル全体で最適化する「インフラソリューション企業」への進化を目指す方向性が有効です。また、豊富な利益剰余金(16,694百万円)を戦略的に活用し、脱炭素化に資する新技術の開発や、環境ビジネス領域におけるアライアンス等を通じた事業ポートフォリオの拡充も求められます。これらの取り組みが、次の100年を見据えた持続可能な成長軌道を確固たるものにすると推測されます。
【まとめ】
奥村組土木興業株式会社の第68期決算は、当期純利益925百万円、自己資本比率約36%を記録し、100年の歴史で培われた手堅い収益力と健全な財務基盤を証明する結果となりました。同社の最大の強みは、土木・建築からリサイクルまでを一貫して担える多角的な事業展開と、インフラ老朽化対策や国土強靭化という巨大な社会ニーズを的確に捉える確かな技術力にあります。一方で、建設業界特有の人材不足や資材・労務費の高騰といった構造的な課題には、今後も引き続き警戒が必要です。そのため、積極的なDX投資による現場の生産性向上と、環境対応ビジネスへの戦略的な布石を打つことで、社会インフラを支える企業としてさらなる進化を遂げていくものと考えています。
【企業情報】
企業名: 奥村組土木興業株式会社
所在地: 大阪府大阪市港区三先1丁目11番18号
代表者: 奥村 安正
設立: 1959年5月(創業:1920年1月)
資本金: 1,000百万円
事業内容: 総合建設業(土木・建築・設備・導管・舗装工事、建設資材製造・販売、リサイクル事業)
