日本中のあらゆるオフィスに不可欠なドキュメントインフラを提供し、企業の業務課題を解決へと導くリコージャパン株式会社が、最新の決算数値を公開しました。単なる複合機の販売会社から、総合的なデジタルサービスを提供する企業へと変貌を遂げつつある同社ですが、その巨大な事業規模はどのような財務実績として表れているのでしょうか。本記事では、売上高8,000億円を超える同社の決算データから、変化の激しいオフィスIT市場を牽引するビジネスモデルの強さと、次なる成長戦略を詳しく読み解いていきます。
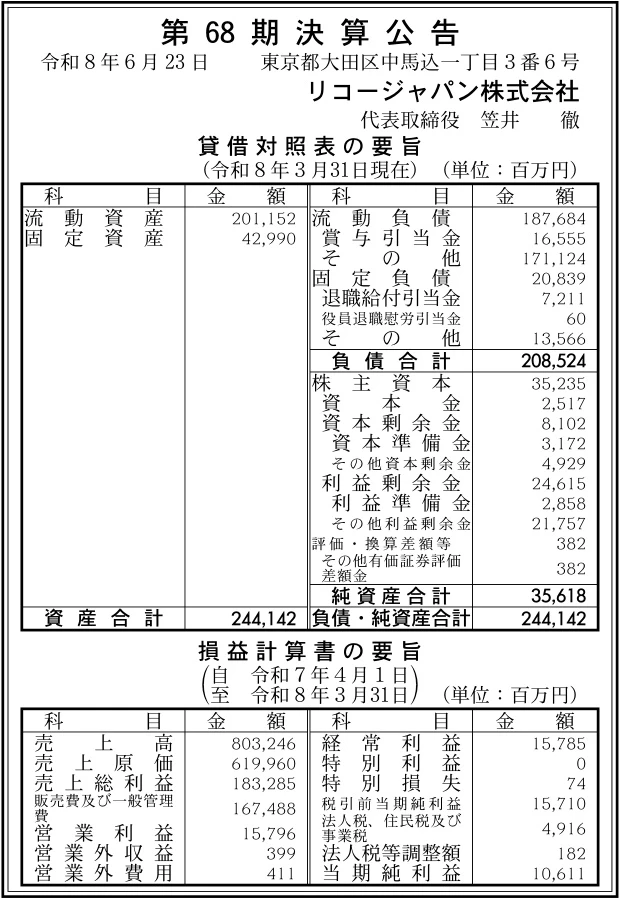
【決算ハイライト(第68期)】
| 資産合計 | 244,142百万円 (約2,441.4億円) |
|---|---|
| 負債合計 | 208,524百万円 (約2,085.2億円) |
| 純資産合計 | 35,618百万円 (約356.2億円) |
| 当期純利益 | 10,611百万円 (約106.1億円) |
| 自己資本比率 | 約14.6% |
【ひとこと】
第68期の決算において、リコージャパンは当期純利益10,611百万円を計上し、強固な稼ぐ力を示しました。売上高803,246百万円という国内トップクラスの巨大な販売網を駆使し、本業の儲けを示す営業利益も15,796百万円を確保しています。資産合計244,142百万円に対して自己資本比率は約14.6%と販売会社特有のレバレッジの効いたバランスシートとなっていますが、潤沢な流動資産に支えられています。ペーパーレス化が進むオフィス環境において、複合機の枠を超えてITソリューションへと変貌を遂げる同社の事業実態を、詳しく深掘りしていきましょう。
【企業概要】
企業名: リコージャパン株式会社
設立: 1959年(統合・再編による現体制へ移行)
事業内容: 複合機(MFP)やプリンターなどの画像機器・消耗品の販売、ICT関連商品の販売、ネットワーク構築・保守、ICT運用業務代行、システムインテグレーション等
https://jp.ricoh.com/companies/ricoh-japan
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔画像機器・消耗品の販売とメンテナンス事業
同社の中核を長年支えてきたのが、オフィスに欠かせないデジタル複合機(MFP)やレーザープリンターといった画像機器と、それに伴うトナーなどの消耗品の販売事業です。機器本体を販売・リースするだけでなく、その後の定期的なメンテナンスや消耗品の補充を継続的に行う「カウンターチャージ」と呼ばれる従量課金モデルが、極めて安定した収益基盤を形成しています。全国の中堅・中小企業から大企業まで、あらゆるオフィスの中心に自社の機器を配置することで、顧客の業務プロセスに深く入り込む強力な接点(ハブ)としての役割を果たしています。
✔ICTソリューションとサポート&サービス事業
複合機を足がかりに、顧客のデジタル化全般を支援するICT関連商品の販売およびシステムインテグレーション事業が、現在の同社を牽引する成長エンジンとなっています。各社のパソコンやサーバーの販売にとどまらず、社内ネットワークの構築、クラウドサービスの導入支援、さらにはサイバーセキュリティ対策までをワンストップで提供しています。また、IT専任者が不在の多い中堅・中小企業に対して、ICT環境の運用や保守業務を代行するサポートサービスを展開することで、ハードウェアの売り切りから継続的なサービス提供(リカーリングビジネス)へと収益構造の転換を図っています。
✔全国341拠点・17,000名体制の地域密着型直販網
同社のビジネスモデルを語る上で欠かせないのが、日本全国に341拠点を展開し、約1万7千名の従業員を抱える圧倒的な直接販売・サポート網です。この緻密なネットワークにより、大都市圏だけでなく地方の隅々の企業にまで担当者が直接訪問し、対面で課題をヒアリングする密着型の営業体制を確立しています。トラブルが発生した際にもカスタマーエンジニアが迅速に駆けつけることができるため、顧客に絶大な安心感を提供できます。この巨大な物理的リソースは維持コストも膨大ですが、他社が容易に模倣できない強固な参入障壁として機能しています。
【財務状況等から見る経営環境】
✔外部環境
電波新聞が2025年1月に報じた調査によれば、国内の複合機出荷台数は約45万台と、ピーク時の65万台からは明確な縮小傾向にあり、ペーパーレス化の波が確実にオフィス環境を変容させている事実が確認できます。しかしその一方で、Fortune Business Insightsの予測が示すように、ハイブリッドワークの定着に伴うモバイル印刷やクラウド連携といった「ソリューションとしての複合機市場」全体は、堅調な成長を維持しています。さらに、国内企業におけるDX推進の遅れやサイバー攻撃の脅威増加により、中堅・中小企業を中心としたITインフラ整備やセキュリティ対策への投資意欲はかつてないほど高まっており、同社にとって大きな追い風となっています。
✔内部環境
同社の内部環境を見ると、売上高803,246百万円に対して、売上原価619,960百万円を差し引いた売上総利益183,285百万円を稼ぎ出すという、極めて強大な事業スケールを誇っています。しかし、全国に広がる拠点網と約1万7千名の人員を維持するための販売費及び一般管理費が167,488百万円と重くのしかかっており、結果として営業利益は15,796百万円、営業利益率にして約2.0%にとどまっています。これは、マンパワーに依存した労働集約型の直販モデル特有のコスト構造が、利益水準を圧迫していることを示しています。とはいえ、この莫大な固定費を賄ってなお、安定的に100億円を超える当期純利益(10,611百万円)を生み出している点は、顧客基盤の厚さを如実に物語っています。
✔安全性分析
財務の安全性を分析すると、販売会社という業態特有のバランスシート構造が明確に読み取れます。資産合計244,142百万円のうち、流動資産が201,152百万円と大半を占める一方で、流動負債も187,684百万円と多額に上り、自己資本比率は約14.6%とやや低めの水準となっています。また、負債比率も約5.9倍と負債への依存度が高いように見えますが、これは仕入債務やリース関連の前受金など、日々の巨額な商流に伴って発生する営業負債が中心であると考えられます。1年以内の支払い能力を示す流動比率は約107%と100%を上回っており、総資産利益率(ROA)も約4.3%を確保していることから、資金繰りに窮するようなリスクは低く、事業継続に必要な財務の健全性は十分に保たれています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、全国341拠点に配置された営業・サービス人員が、数十万社に及ぶ顧客のオフィスに日常的にアクセスできる強力なリレーションシップにあります。「コピー機のリコーさん」という長年の信頼関係があるからこそ、パソコンやサーバー、さらには複雑なクラウドシステムの提案に至るまで、スムーズに商談を進めることが可能です。また、利益剰余金として24,615百万円を蓄積しており、事業規模に対して手堅い利益を出し続ける仕組みが完成しています。この圧倒的な顧客接点と顧客のIT環境を丸ごと引き受けられる総合力は、競合他社に対する決定的な競争優位性となっています。
✔弱み (Weaknesses)
一方で、広範な直販網を維持するための巨額な固定費負担が、収益性を引き下げる最大の弱みとして挙げられます。販管費が約1,675億円に達しているため、売上高の変動がダイレクトに利益を圧迫するリスクを常に抱えています。また、事業構造上、自己資本比率が約14.6%にとどまり負債比率が高い状態にあるため、金利上昇局面では支払利息の増加が利益を削る懸念があります。さらに、依然としてハードウェアや消耗品の売上が大きなウェイトを占めているため、ペーパーレス化の急速な進展が本業のキャッシュカウを直撃するという構造的な脆弱性も否定できません。
✔機会 (Opportunities)
外部環境の変化は、同社のデジタルサービス企業への転換を強力に後押しする絶好の機会となっています。特に、日本全国に無数に存在する中堅・中小企業において、IT専任担当者の不在(情シス不足)が深刻化しており、ネットワーク運用からセキュリティ対策までを丸ごと外部委託するアウトソーシング需要が急増しています。また、政府主導のIT導入補助金やインボイス制度・電子帳簿保存法への対応特需など、企業のデジタル投資を促す制度改革も相次いでいます。同社の地域密着型のサポート網を活用すれば、これらの中小企業のDX需要を根こそぎ取り込むことが十分に可能です。
✔脅威 (Threats)
その一方で、オフィス環境の根本的な変化がもたらす脅威への警戒も必要です。電波新聞の調査が示すように、国内の複合機出荷台数は構造的な減少トレンドに入っており、長年利益の源泉であった「紙への印刷」を前提としたビジネスモデルはいずれ限界を迎えます。また、ITサービス領域への本格参入は、富士フイルムビジネスイノベーションなどの同業他社だけでなく、大塚商会のような強力な独立系SIerや、低価格なクラウドベンダーとの激しい競争を意味します。さらに、高度なIT提案ができるエンジニアやセールス人材の採用難と人件費の高騰は、労働集約的な同社にとって致命的なコスト増加要因となり得ます。
【今後の戦略として想像すること】
✔短期的戦略
直近1〜2年の短期的な戦略としては、既存の複合機顧客に対するITソリューションのクロスセルを徹底し、リカーリング(継続課金)売上を拡大することが急務であると考えます。具体的には、電子帳簿保存法やセキュリティ対策に課題を抱える中小企業に対し、複合機をゲートウェイとしてクラウド型の文書管理システムやUTM(統合脅威管理)機器をセットで提案し、月額の保守・運用サービス契約を獲得していくことが有効です。これにより、ペーパーレス化によるカウンター料金の減少をITサービスの月額フィーで補完し、営業利益率の底上げを図ることが可能となります。
✔中長期的戦略
3〜5年を見据えた中長期的な戦略としては、拠点網と人員の役割を再定義し、労働集約型からナレッジ集約型ビジネスへの抜本的な変革が求められます。単に機器を保守するだけでなく、顧客の業務プロセス自体を改善するDXコンサルタントへと社内人材をリスキリングするための大規模な投資が不可欠です。また、リモート監視技術やAIを活用した予兆保全システムを高度化することで、エンジニアの訪問回数を劇的に減らし、販管費の大幅な削減を実現することも重要です。日本最大級の中小企業データを活かし、AIを用いた独自の業務効率化プラットフォームを展開するなど、ハードウェアに依存しない真のデジタルサービスカンパニーへの進化が期待されます。
【まとめ】
今回の第68期決算から、リコージャパンは10,611百万円の当期純利益を稼ぎ出し、売上高8,000億円超という巨大な事業基盤を背景に安定した収益力を維持していることが確認できました。全国の中堅・中小企業を網羅する341拠点という圧倒的な直販・サポート網は、DX推進が急務となる現代において、他社にはない強力な機会と強みを生み出しています。一方で、巨額の販管費負担やペーパーレス化による既存事業の縮小という構造的な課題にも直面しています。そのため、今後は複合機の販売からクラウド・セキュリティ関連の継続課金ビジネスへの急速なシフトと、AIを活用したサポート業務の効率化が、持続的な成長を実現するための最重要課題になると考えています。
【企業情報】
企業名: リコージャパン株式会社
所在地: 東京都大田区中馬込一丁目3番6号
代表者: 代表取締役 社長執行役員 CEO 笠井 徹
設立: 1959年
資本金: 2,517百万円
事業内容: 複合機(MFP)やプリンター等画像機器の販売、ICT関連商品の販売および保守、ネットワーク構築、システムインテグレーション等
株主: 株式会社リコー(100%)
