日本機械工業株式会社の第126期決算が公表され、当期純利益約1,180百万円という極めて高い収益力を示す驚きの数値が明らかになりました。同社は消防自動車や特種用途自動車の製造を手掛けており、全国の自治体や消防機関を顧客とする極めて公共性の高い事業を展開しています。本記事では、この高い収益性の背景にある独自の事業構造と、今後の成長に向けた戦略的展望を客観的な事実に基づいて深掘りしていきます。
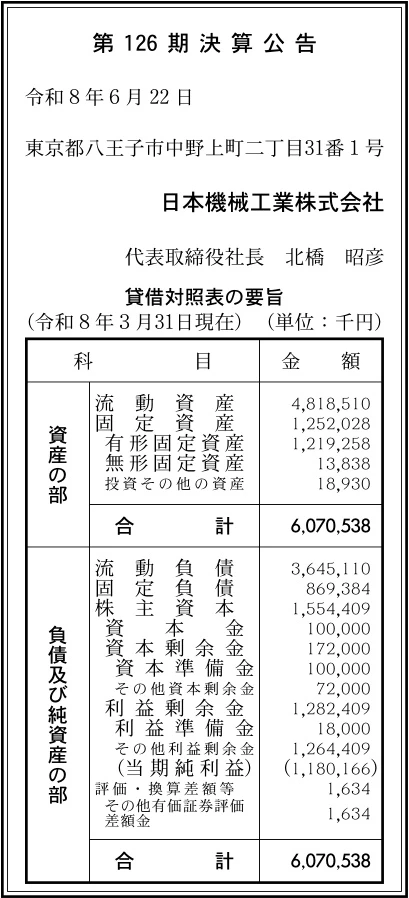
【決算ハイライト(第126期)】
| 資産合計 | 6,071百万円 (約60.7億円) |
|---|---|
| 負債合計 | 4,514百万円 (約45.1億円) |
| 純資産合計 | 1,556百万円 (約15.6億円) |
| 当期純利益 | 1,180百万円 (約11.8億円) |
| 自己資本比率 | 約26% |
【ひとこと】
今回の決算において最も注目すべきは、総資産約6,071百万円に対して当期純利益約1,180百万円を叩き出した、約19.4%という驚異的な総資産利益率(ROA)です。自己資本比率は約26%と一見すると控えめな水準に見えますが、これは製造業特有の負債構造や受注生産の特性が影響していると推測されます。利益剰余金も約1,282百万円と厚く積み上がっており、過去からの安定した利益蓄積と盤石な事業基盤が伺える内容となっています。今後は、この高い資本効率をいかに維持しながら、変化する社会課題や環境規制に対応していくかが、同社のさらなる成長の鍵になるでしょう。
【企業概要】
企業名: 日本機械工業株式会社
事業内容: 消防自動車、特種用途自動車の開発・製造・販売、および防災関連機材の販売・保守
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔消防自動車製造事業
この事業は、全国の自治体や消防機関を主要な顧客とし、ポンプ車やはしご車などの各種消防自動車の企画から設計、製造までを一貫して手掛けています。人命や財産を火災から守るという極めて公共性の高い使命を帯びており、いかなる過酷な現場でも確実に機能する圧倒的な品質と信頼性が最大の提供価値です。東京都八王子市に構える生産拠点において、各自治体の細かな要望や地域特性に合わせたフルオーダーメイドの車両を熟練の技術者たちが丁寧に製造しています。収益は主に官公庁の入札案件を通じた車両販売によってもたらされており、長年の納入実績と高い技術力が安定した受注と高い利益率を支える源泉となっています。
✔防災関連製品・保守サービス事業
新車の製造だけでなく、納入した消防自動車が常に万全の状態で稼働できるよう、定期的な点検や車検、オーバーホールなどの保守サービスを継続的に提供しています。消防車両は一般的な自動車に比べて使用期間が長く、特殊な装備品のメンテナンスには高度な専門知識が不可欠であるため、メーカー直系のサポートが強く求められます。また、消防ポンプや各種防災資機材の販売も行っており、車両本体の提供にとどまらない地域の総合的な防災力向上に向けたソリューションを展開しています。このようなアフターサポートや消耗品の販売は、車両の新規受注の波を補完し、同社にとって景気変動に左右されにくい安定したストック型の収益基盤として機能しています。
【財務状況等から見る経営環境】
✔外部環境
同社の主力市場である消防自動車業界は、全国の自治体による計画的な車両更新需要に支えられており、マクロ経済の変動を受けにくい極めて安定した市場環境にあります。近年は気候変動の影響により大規模な自然災害が頻発しており、国を挙げた国土強靭化政策や防災予算の拡充が、高機能な特殊車両の需要を底上げしています。その一方で、地方自治体の財政難や人口減少に伴う市町村合併により、中長期的には国内の消防機関の数や車両の総保有台数が減少していく懸念も存在します。さらに、世界的なサプライチェーンの混乱による半導体や特殊鋼材の価格高騰、物流費の急騰など、製造原価を押し上げるマクロ要因が事業環境に影を落としています。したがって、安定需要という追い風を活かしつつ、部材調達コストの変動リスクをいかに販売価格へ転嫁し、利益水準を維持できるかが業界全体に共通する課題と言えます。
✔内部環境
内部環境に目を向けると、第126期という非常に長い歴史の中で培われた、特殊車両製造に関する高度な専門技術とノウハウが同社の最大の経営資源となっています。今回の決算で約1,180百万円という巨額の当期純利益を計上している事実からも、付加価値の高い特殊車両市場において独自の価格支配力を有していることが明確に読み取れます。また、流動負債が約3,645百万円と多額に計上されていますが、これは受注生産特有の前受金や仕入債務の多さを示しており、活発な事業活動の裏返しであると推測されます。製品の特性上、労働集約的な製造プロセスが多いため、高い技術を持つ熟練工の存在が不可欠であり、技術伝承と人材育成が組織運営上の重要なテーマとなっています。総じて、高い利益水準を誇る強固な事業構造を築いているものの、製造現場の生産性向上やコスト管理の徹底が、さらなる業績拡大に向けて引き続き求められる状況です。
✔安全性分析
財務の安全性を示す自己資本比率は約26%となっており、製造業の一般的な水準と比較するとやや控えめですが、直ちに財務リスクを懸念する水準ではありません。負債比率は約2.9倍と負債の活用割合が高い状態にありますが、これは官公庁向けビジネスにおける運転資金のサイクルや受注前受金が影響していると考えられます。短期的な支払い能力を示す流動比率については約132%を確保しており、流動負債をカバーする十分な流動資産を保有しているため、資金繰りの懸念は極めて低いと言えます。さらに、総資産利益率(ROA)は約19.4%という製造業としては驚異的な数値を叩き出しており、保有する資産を最大限に活用して効率的に利益を生み出しています。今後は、この高い収益力によって獲得した利益を内部留保として着実に蓄積し、純資産を拡充していくことで、より盤石で安全性の高い財務基盤の構築が進むでしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、1世紀以上にわたる長い歴史の中で全国の自治体や消防機関との間に築き上げてきた、極めて強固な信頼関係と圧倒的なブランド力にあります。今回の決算で示された当期純利益約1,180百万円、ROA約19.4%という数値は、同社が高い付加価値を提供し、価格競争に巻き込まれない強力な事業基盤を持つ証拠です。特殊な用途に耐えうる消防自動車を、顧客ごとの細かい要求仕様に合わせてフルオーダーメイドで設計・製造できる高度な技術力は、他社が容易に模倣できない参入障壁です。加えて、車両の製造だけでなく、その後の保守点検や修理までを一貫して請け負うことで、顧客を囲い込み、長期間にわたって収益を獲得できる体制が整っています。このような「高い技術力」「厚い顧客基盤」「一貫したサービス体制」の三位一体が、同社の極めて高い収益性と市場における優位性を確固たるものにしています。
✔弱み (Weaknesses)
一方で弱みとしては、事業の性質上、売上の大部分が官公庁や地方自治体の予算に依存しており、企業努力だけでは需要を劇的に拡大させることが難しい点が挙げられます。財務面では自己資本比率が約26%、負債比率が約2.9倍となっており、手元流動性は確保されているものの、長期的な投資に向けた自己資金の厚みには改善の余地があります。また、特殊車両の製造は高度な職人技に依存する部分が多く、少子高齢化が進む日本において、次代を担う若手エンジニアや熟練工を確保し続けることが困難になっています。さらに、原材料価格の高騰が起きた際、官公庁相手の入札ビジネスの特性上、契約後のタイムリーな価格転嫁が難しく、一時的に利益率が圧迫されるリスクを抱えています。今後は、特定の公共需要に依存しすぎる事業構造をいかに分散させるか、そして属人的な製造プロセスをどのように標準化していくかが、内部環境における重要な課題となります。
✔機会 (Opportunities)
外部環境における最大の機会は、日本国内で激甚化・頻発化する自然災害への対応として、国や自治体の防災・減災に向けた予算措置が継続的に強化されていることです。従来の標準的な消防車に加え、大規模水害や特殊な救助活動に対応できる高付加価値な特殊用途車両の需要が拡大しており、同社の技術力を活かす絶好のチャンスとなります。また、環境規制の強化に伴い、消防機関においても車両の電動化(EV化)や低排出ガス対応への関心が高まっており、次世代型車両の開発は新たな市場創出に繋がります。さらに、国内で培った高い品質基準と運用ノウハウは、急速な都市化に伴い消防インフラの整備が急務となっている東南アジアなどの新興国市場でも高く評価されるはずです。これら先端技術の導入や海外市場への展開は、官公庁依存という既存の枠組みを越えて、同社が新たな成長カーブを描くための極めて有望な事業機会になると考えられます。
✔脅威 (Threats)
脅威としては、少子高齢化や過疎化の進行による地方自治体の税収減少が、中長期的な消防車両の更新サイクルの長期化や予算削減を招くリスクが挙げられます。また、市町村合併に伴う消防本部の広域化や統合が進むことで、必要な車両の総数が減少し、結果として国内市場全体のパイが縮小していくという構造的な逆風が存在します。競合環境に目を向けると、限られた市場規模の中で他の大手特殊車両メーカーとのシェア争いが入札現場で激化し、不本意な価格競争に陥る危険性も常に隣り合わせです。サプライチェーンの観点では、特殊なシャシーや専用部品の供給遅延、物流費の高騰が納期の遅れを引き起こし、顧客からの信頼低下や違約金の発生に繋がる恐れがあります。このように、マクロ的な人口動態の変化とサプライチェーンの不確実性は、同社の安定したビジネスモデルの根幹を揺るがしかねない重大な外部脅威として注視が必要です。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略として最も注力すべきは、原材料価格の高騰や部品調達コストの上昇を正確に把握し、入札時の戦略的な価格設定へ確実かつ迅速に反映させることです。高いROAと純利益を維持するためには、原価管理の精度をさらに高め、不採算案件を排除しながら付加価値に見合った適正な利益水準を死守する体制の構築が急務となります。また、新車の製造に加えて、既存車両の保守点検やオーバーホールといったアフターサービス部門への人員配置を手厚くし、ストック型収益のさらなる拡大を図るべきです。さらに、深刻化する人材不足に対応するため、熟練技術者のノウハウをデジタル化・マニュアル化し、若手社員の早期戦力化を促す社内教育システムの整備が求められます。約48億円という潤沢な流動資産を活用し、生産設備の合理化やITツールの導入といった業務効率化投資を前倒しで実行することが、短期的な利益体質の強化に繋がります。
✔中長期的戦略
3〜5年の視点で見据える中長期的戦略としては、環境負荷低減を目指した次世代型消防車両(EV消防車など)の本格的な研究開発と市場投入が重要なテーマとなります。カーボンニュートラルに向けた政府の方針は官公庁の調達基準にも影響を与えるため、環境対応技術での先行は、競合他社に対する決定的な差別化要因として機能するでしょう。また、縮小が予想される国内市場を補完するため、日本の高度な防災技術へのニーズが高まる東南アジア等への輸出や、現地企業との技術提携を模索することも有効な戦略です。財務面では、現在約26%にとどまる自己資本比率を、毎期の高水準な当期純利益を利益剰余金として蓄積することで段階的に引き上げ、より強固な財務体質への転換を図るべきです。長期的には、消防車両というハードウェアの提供にとどまらず、災害時の総合的な支援サービスなど領域を広げた企業への進化が期待されます。
【まとめ】
今回の決算公告から読み解くと、同社は総資産約60億円規模でありながら約11.8億円もの当期純利益を創出し、類まれな高い収益性と資産効率を誇る優良企業です。全国の自治体を顧客とし、地域の安全を支える消防自動車をオーダーメイドで供給できる圧倒的な技術力と厚い信頼関係が、同社のビジネスの最大の強みであり成長基盤です。そのため、防災意識の高まりという社会的な追い風を背景に、今後も安定した需要の獲得が見込める一方で、自治体の財政難や部材価格の高騰といった課題にも直面しています。今後は、入札における適正な価格転嫁と原価管理を徹底しつつ、環境対応型の次世代車両の開発や海外市場の開拓といった新たな領域への果敢な挑戦が求められるでしょう。長い歴史の中で培われた技術を次世代へと継承し、日本の防災インフラを根底から支え続ける企業として、同社が今後さらに大きな飛躍を遂げていくものと確信しています。
【企業情報】
企業名: 日本機械工業株式会社
所在地: 東京都八王子市中野上町二丁目31番1号
代表者: 代表取締役社長 北橋 昭彦
資本金: 100百万円
事業内容: 消防自動車・特種用途自動車の製造・販売、防災資機材の販売
