株式会社日本テクノ開発の第41期決算公告が公表され、自己資本比率が約78%という極めて強固な財務基盤と、安定した利益創出能力が明らかになりました。国内のIT市場はシステム刷新やクラウド移行を背景に拡大を続けており、同社もその波を捉えつつ堅実な成長を遂げている状況が伺えます。本記事では、この決算数値から読み取れる経営の安定性とともに、同社が今後どのような戦略で事業を拡大していくのかを深掘りしていきましょう。
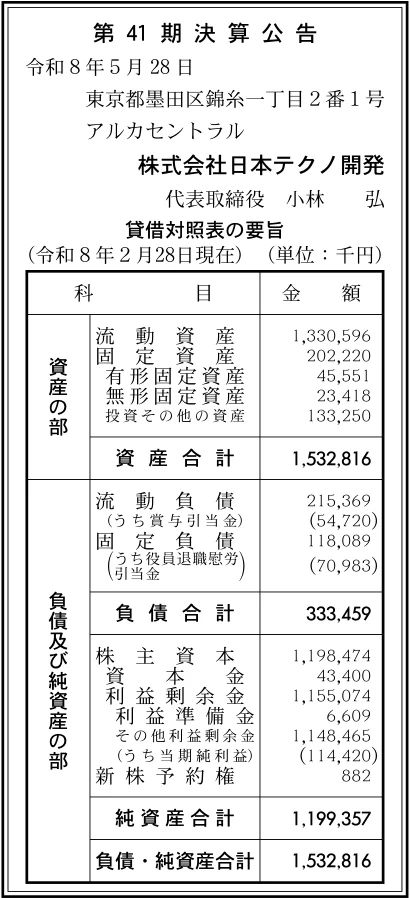
【決算ハイライト(第41期)】
| 資産合計 | 1,533百万円 (約15.3億円) |
|---|---|
| 負債合計 | 333百万円 (約3.3億円) |
| 純資産合計 | 1,199百万円 (約12.0億円) |
| 当期純利益 | 114百万円 (約1.1億円) |
| 自己資本比率 | 約78% |
【ひとこと】
今回の決算において最も目を引くのは、自己資本比率が約78%と極めて高く、流動比率も600%を超える強固な財務基盤です。純資産合計は約12億円に達しており、その大半を占める利益剰余金の厚みから、長年にわたる着実な利益の蓄積が伺えます。また、当期純利益もしっかりと114百万円を計上しており、顧客からの確かな信頼に裏打ちされた安定した収益力が光ります。今後は、この潤沢な手元資金を新しい技術領域への成長投資や人材獲得にいかに振り向けていくかが、さらなる飛躍の鍵になると考えます。
【企業概要】
企業名: 株式会社日本テクノ開発
設立: 1985年
事業内容: コンピュータシステムの設計・開発業務、システムの運用管理業務、パッケージ販売およびコンサルティングなど
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔システムインテグレーション事業
この事業では、企業のシステムに関する企画の段階から、実際の設計・開発に至るまでのトータルソリューションを提供しています。対象となる顧客は大手企業であり、とくに製薬業界などに向けた厳格な品質基準を満たすシステムの構築を得意としています。ISO9001などの国際規格に基づく品質管理プロセスを導入しており、顧客の要求事項に的確に応える体制が整えられています。収益はプロジェクト単位の受託開発による売上が中心となっており、高い技術力と業務理解が求められる付加価値の高い事業と言えるでしょう。
✔アウトソーシング事業
この事業では、開発されたコンピュータシステムの運用管理から維持保守、さらには専門的な要員支援サービスを提供しています。一度導入されたシステムが安定して稼働するよう、トラブル対応やドキュメント管理を含めた継続的なサポートを行っているのが特徴です。とくに製薬業界向けのGxP支援(品質保証・コンプライアンス対応)など、専門的な知見が必要とされる分野での運用支援が強みとなっています。この事業を通じて顧客と長期的な関係を構築することで、安定した継続収入(ストック型収益)を確保する重要な柱となっています。
✔サービスソリューション事業
この事業では、システム構築を補完するための自社パッケージソフトウェアの販売や関連機器の提供を行っています。具体的には、GMP帳票のDXを推進する電子帳票管理システムなどのソリューションを展開しており、顧客の業務効率化に直接寄与しています。受託開発のノウハウを汎用的なパッケージに落とし込むことで、より多くの企業に対してスピーディに価値を提供することが可能です。ライセンス販売や導入支援費用を通じた収益モデルであり、開発事業との相乗効果を生み出す役割を担っています。
【財務状況等から見る経営環境】
✔外部環境
国内の民間企業におけるIT投資は極めて旺盛であり、矢野経済研究所の調査によると、2025年度のIT市場規模は前年度比5.8%増の16兆7,300億円に達すると予測されています。とくに情報セキュリティの強化や、老朽化したレガシーシステムからクラウドへの移行といった需要が、市場全体を力強く牽引しています。同社が強みを持つ製薬業界などでも、品質管理の厳格化やデータ統合に向けたDX推進の機運が高まっており、外部環境は大きな追い風となっています。一方で、深刻なIT人材不足や人件費の高騰といった課題も顕在化しており、企業はいかにして優秀なエンジニアを確保し続けるかが問われています。このようなマクロ環境のなかで、同社は安定した需要を取り込みつつ、変化する技術トレンドに迅速に対応していく必要があります。
✔内部環境
同社は1985年の設立以来、システムの企画から開発、そして運用保守までを一気通貫で提供するビジネスモデルを確立してきました。顧客の業務内容、とくに製薬業界における品質管理プロセスへの深い理解が、他社にはない強力な差別化要因となっています。今回の決算で114百万円の当期純利益を計上していることからも、付加価値の高いサービスによる堅実な収益構造が構築されていることが読み取れます。また、150名を超える従業員を擁し、長年にわたり蓄積されたプロジェクトマネジメントのノウハウが組織の強みとして根付いています。今後は、この強固な事業基盤を維持しながら、新たな領域への事業展開や技術革新を取り入れていくことが持続的成長の鍵になるでしょう。
✔安全性分析
同社の財務における最大の特長は、自己資本比率が約78%という極めて高い水準にあることです。負債比率も約0.3倍にとどまっており、借入金等への依存度が低く、外部環境の急激な変化に対しても十分な耐性を備えています。さらに、流動比率は約618%に達しており、短期的な支払い能力については全く不安がないと言える状況です。総資産利益率(ROA)は約7.4%と良好な水準を保っており、保有する資産を効率的に活用して利益を生み出していることがわかります。このように、財務の安全性においては申し分ない状態であり、今後はこの厚い資本をどのように再投資してさらなる企業価値の向上を図るかが注目されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、製薬業界のGxP支援など、特定の専門領域に対する深い業務知識とシステム構築の実績を有している点です。企画からシステムの運用保守に至るまで、ワンストップでサービスを提供できる体制が顧客からの高い信頼に繋がっています。また、自己資本比率が約78%、流動比率が約618%という極めて強固な財務基盤は、不確実な経済環境下でも安定した経営を可能にしています。ISO9001などの厳格な品質マネジメントシステムに基づく高品質な開発プロセスも、競合優位性を支える重要な要素です。これらの要素が組み合わさることで、長期的な顧客関係の構築と着実な利益の蓄積が実現できていると考えられます。
✔弱み (Weaknesses)
安定した財務基盤の裏返しとして、利益剰余金が潤沢に積み上がっている一方で、積極的な成長投資の規模がやや保守的である可能性が推測されます。また、特定の優良顧客や製薬業界への売上依存度が比較的高い場合、その業界の動向や顧客の投資方針の変更が業績に直接影響を及ぼすリスクがあります。さらに、IT業界全体で深刻化しているエンジニアの採用難は、同社にとっても事業を拡大する上でのボトルネックとなり得る課題です。既存事業の堅実さに依存しすぎず、新しい事業分野への開拓や人材基盤の強化に向けた積極的なアクションが求められる側面があると言えるでしょう。
✔機会 (Opportunities)
国内のIT市場規模は16兆円規模へと成長が見込まれており、企業の情報セキュリティ強化やDX投資は引き続き活発に推移すると予想されています。同社が得意とするヘルスケアや製薬分野においても、データの統合管理や業務の自動化といった高度なITソリューションのニーズはますます拡大しています。さらに、生成AIなどの新しい技術を活用した業務効率化の波は、同社の提案の幅を大きく広げる好機となります。これまで培ってきた業務知識と最新技術を掛け合わせることで、既存顧客へのアップセルはもちろん、新たな顧客層を開拓する余地が十二分に残されている状況です。
✔脅威 (Threats)
企業を取り巻く脅威として、サイバー攻撃の高度化や巧妙化による情報セキュリティリスクの増大が挙げられます。システムの障害や情報漏洩は顧客からの信頼を瞬時に失う原因となるため、運用保守における責任は年々重くなっています。また、他産業からのIT人材の引き抜きや採用競争の激化により、エンジニアの人件費が高騰し、利益率を圧迫するリスクも看過できません。加えて、クラウドサービスや新しい開発手法の進化など、技術トレンドの陳腐化サイクルが早まっているため、常に最新の知見をアップデートし続けなければ市場から取り残されてしまうという厳しい環境にあります。
【今後の戦略として想像すること】
✔短期的戦略
同社が直近で取り組むべき有効な戦略の1つは、潤沢な流動資産を活用した、優秀なエンジニアの採用と育成への積極的な投資です。人材不足が深刻化する中で、技術力の維持と向上は事業継続の生命線となるため、ここへの資金投下は最優先の課題と考えられます。もう1つの戦略として、既存の優良顧客に対して、最新のセキュリティ対策や生成AIを活用した業務自動化の提案など、クロスセルによる付加価値の向上を図ることが重要です。受託開発の現場から見えた顧客の課題を先回りして解決することで、単価の引き上げと顧客満足度のさらなる向上を同時に実現できると推測します。
✔中長期的戦略
3〜5年の視点で見た場合、製薬業界のシステム構築で培った厳格な品質管理基準という強みを活かし、金融や医療機器など、他のコンプライアンス要件が厳しい業界へと対象顧客を横展開していくことが成長の鍵になります。また、労働集約的な受託開発モデルだけでなく、自社パッケージ製品のSaaS化を進め、継続課金によるストック型収益の比率を高めていくことも有効です。さらには、強固な財務基盤を背景にして、足りない技術領域やノウハウを補完するためのM&Aや戦略的アライアンスを検討し、事業ポートフォリオの多角化を進めていくことが企業の持続的な成長に不可欠であると考えます。
【まとめ】
今回の決算から、同社は自己資本比率約78%という極めて強固な財務基盤を有し、安定した利益を継続的に生み出している堅実な企業であることが確認できました。製薬業界などに向けた厳格な品質管理ノウハウと、企画から運用保守までをワンストップで提供できる体制は、市場が拡大する中で同社の最大の武器となっています。一方で、深刻化するIT人材の確保や、最新の技術トレンドへの迅速な対応といった業界特有の課題にも直面しています。今後は、潤沢な手元資金を人材投資や自社パッケージの拡販へと積極的に振り向け、事業の多角化とストック収益の拡大を進めることで、さらなる飛躍を遂げていくものと思います。
【企業情報】
企業名: 株式会社日本テクノ開発
所在地: 東京都墨田区錦糸1-2-1 アルカセントラル5F
代表者: 小林 弘
設立: 1985年4月
資本金: 43百万円
事業内容: システムインテグレーション事業、アウトソーシング事業、コンサルティング事業、サービスソリューション事業
