今回の株式会社ダブリュ・アイ・システムの第38期決算は、インターネット通販の台頭によって小売業界全体が激しい価格競争に晒される中、実店舗を主体としながらも極めて高い収益力と盤石な財務基盤を誇示する結果となりました。同社が展開するコンタクトレンズ専門店「エースコンタクト」は、単なる商品提供にとどまらない付加価値を武器に、デジタル化が進む現代のアイケア市場において着実な成長を遂げています。本記事では、メニコングループの一翼を担う同社が、なぜこれほどの高収益を叩き出すことができるのか、その強固な事業構造と未来の戦略を財務データから深く読み解いていきます。
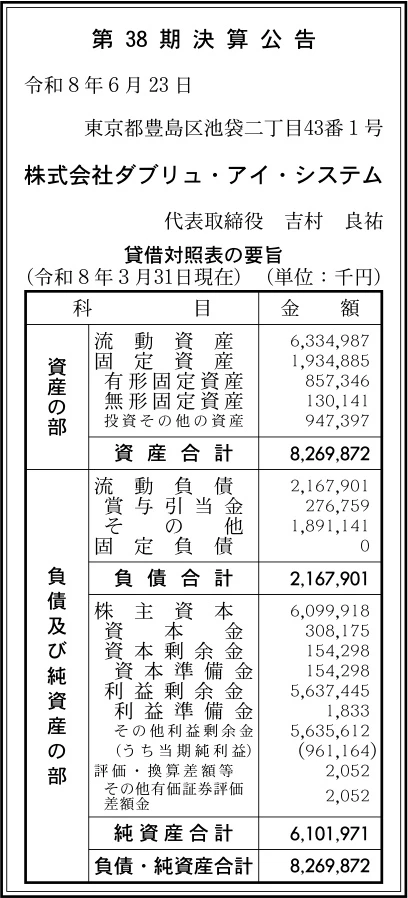
【決算ハイライト(第38期)】
| 資産合計 | 8,270百万円 (約82.7億円) |
|---|---|
| 負債合計 | 2,168百万円 (約21.7億円) |
| 純資産合計 | 6,102百万円 (約61.0億円) |
| 当期純利益 | 961百万円 (約9.6億円) |
| 自己資本比率 | 約73.8% |
【ひとこと】
第38期決算は当期純利益が約9.6億円となり、総資産利益率(ROA)が約11.6パーセントという小売業としては極めて高い収益性を記録したことが最大の見どころです。また、自己資本比率は約73.8パーセントに達しており、実質的な無借金経営と言える強固な財務基盤を構築しています。メニコングループの安定した支援のもと、全国86店舗に展開する「エースコンタクト」の高い付加価値を提供する収益モデルが見事に機能している結果と言えるでしょう。今後はこの潤沢な利益剰余金を、いかに次世代の販売チャネルやデジタル投資へと振り向けるかが成長の鍵になると推測されます。
【企業概要】
企業名: 株式会社ダブリュ・アイ・システム
設立: 1989年3月8日
事業内容: コンタクトレンズ専門店「エースコンタクト」の展開、コンタクトレンズおよびケア用品の販売等
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔コンタクトレンズおよびケア用品の販売事業(エースコンタクト事業)
同社の中核を担うのは、首都圏を中心に全国86店舗を展開するコンタクトレンズ専門店「エースコンタクト」における小売事業です。対象顧客は、高度管理医療機器であるコンタクトレンズを安心・安全に利用したいと考える、若年層から高齢層までの幅広い生活者となります。ショッピングセンターや駅周辺の商業施設といった利便性の高い立地に店舗を構え、顧客のライフスタイルや細かな要望に合わせた最適なレンズ選びをサポートする高い専門性が提供価値の源泉です。収益の上げ方は、国内トップクラスのメーカーであるメニコングループとしての調達力を活かした製品販売マージンであり、定期的なレンズの買い替えやケア用品の併売による継続的なリピート購入が安定したキャッシュフローを生み出しています。
✔顧客体験(CX)と健康経営を重視した店舗運営基盤
事業を裏から支えているのが、高度な接客スキルを持つ人材の育成と、働きやすさを追求した店舗運営の基盤です。コンタクトレンズという眼の健康に直結する商品を扱うため、同社では入社後の徹底した研修制度やメンター制度を導入し、質の高いカウンセリング能力を備えたプロフェッショナルを育成しています。また、健康経営優良法人に6年連続で認定されるなど、残業時間の少なさや高い育休取得率を誇り、従業員が長く安心して働ける環境を整備している点が大きな特徴です。この「従業員の幸せが顧客へのより良いサービスを生む」という好循環のサイクルが、結果として他店にはない温かみのある顧客体験を生み出し、長期的なブランドロイヤルティと高い利益率へと繋がっていると考えられます。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境は、富士経済が2022年に発表した調査において、コンタクトレンズの国内市場規模が約2,950億円と推計されるなど、極めて安定した巨大な需要が存在しています。スマートフォンやタブレット端末などのデジタルデバイスが日常に深く浸透したことで、目の疲れや視力低下といった悩みを抱える消費者が増加しており、アイケア製品全般への関心は年々高まりを見せています。一方で、インターネット通販の普及により、コンタクトレンズを手軽かつ安価に購入できるプラットフォームが台頭しており、実店舗を構える小売業にとっては価格競争の激化が避けられないマクロ要因となっています。さらに、慢性的な人手不足や最低賃金の引き上げといった労働環境の変化は、多店舗展開を行う企業にとって店舗維持コストを増大させる直接的な影響を与えつつある状況です。
✔内部環境
同社の内部環境における最大の特徴は、当期純利益約9.6億円を稼ぎ出し、約56.4億円という莫大な利益剰余金を積み上げている、類まれなる利益創出の力です。資本提携しているメニコングループの後ろ盾によるブランド力と、全国86店舗というスケールメリットを活かした効率的な店舗運営が、この高収益体質を力強く牽引していると考えられます。また、固定負債が0円であり、外部からの長期借入金に頼ることなく、自社の営業活動から得られたキャッシュのみで成長を継続できる身軽な経営状態にあります。決算数値から読み取れる余裕のある経営資源は、今後想定されるシステム投資や新規出店、あるいは人材育成に対する思い切った先行投資を可能にする大きなアドバンテージとなっています。
✔安全性分析
当期の財務数値を安全性分析の観点から評価すると、同社の倒産リスクは極めて低く、どのような経済環境の変化にも耐えうる最強の防波堤を築いていることが確認できます。短期的な支払い能力を示す流動比率は、流動負債約21.7億円に対して流動資産が約63.4億円も確保されており、約292パーセントという理想的な水準を大幅に上回る数値を叩き出しています。さらに、自己資本比率が約73.8パーセントに達しているうえ、負債比率も約0.4倍と自己資本の範囲内に完全に収まっており、財務の健全性については非の打ち所がありません。加えて、総資産利益率(ROA)が約11.6パーセントと資本効率も非常に高く、資金繰りの懸念なく本業のサービス向上にのみ集中できる理想的な経営状態であると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、総資産利益率(ROA)約11.6パーセントという卓越した収益力と、自己資本比率約73.8パーセントに裏打ちされた盤石な財務基盤です。この手堅い資本力により、不採算店舗の統廃合や成長エリアへの新規出店を、外部資本に頼らず自らの裁量で機動的に実行できる環境が整っています。また、親会社であるメニコングループの強力な商品開発力とブランドに対する信頼感は、消費者がエースコンタクトを選ぶ際の決定的な理由となっています。さらに、健康経営の推進によって培われた高い従業員満足度は、質の高い対面接客サービスを可能にし、ネット通販では決して提供できない「安心感」という強固な差別化要因を創出していると考えます。
✔弱み (Weaknesses)
一方で明確な弱みとして挙げられるのは、収益の大部分を実店舗でのコンタクトレンズ販売事業に依存しており、事業ポートフォリオの多角化が進んでいないという構造的な側面です。ネット通販へのシフトが加速する中で、実店舗の維持にかかるテナント料や人件費という固定コストの負担は、売上が減少した際に利益を大きく圧迫するリスクを内包しています。また、固定負債が0円であり無借金経営を貫いていることは安全性の証である反面、低金利環境下において財務レバレッジを効かせたダイナミックな事業投資やM&Aを意図的に控えている可能性も示唆しています。手元の潤沢な流動資産が単なる現預金として滞留し続ければ、将来的な資本効率の低下を招く恐れがあると言わざるを得ません。
✔機会 (Opportunities)
外部環境における最大の機会は、富士経済の推計にもある約2,950億円という巨大な国内コンタクトレンズ市場において、眼の健康に対する消費者の意識がこれまで以上に高まっている点です。特に、パソコンやスマートフォンの長時間使用による眼精疲労対策や、遠近両用コンタクトレンズといった高機能・高付加価値商品の需要は、シニア層を中心に今後さらに拡大していくと予想されます。また、新型コロナウイルスの流行を経て消費者の購買行動が多様化したことで、店舗とECサイトをシームレスに連携させるオムニチャネル(OMO)戦略を展開できれば、これまで店舗に足を運ばなかった新たな顧客層を取り込めるチャンスが広がっています。社会全体の健康志向の強まりは、同社の「瞳の健康」を支えるビジネスモデルにとって非常に大きな追い風となります。
✔脅威 (Threats)
事業環境における最も深刻な脅威は、処方箋なしでも購入が可能な海外の格安コンタクトレンズ通販サイトの台頭による、終わりの見えない激しい価格競争です。価格感応度の高い若年層の顧客がネット通販へと流出することは、同社にとって将来のロイヤルカスタマーを失うことを意味し、長期的な収益基盤を揺るがす直接的なリスクとなります。また、日本国内の長期的な少子化トレンドは、コンタクトレンズの新規装用者となる学生層の絶対数の減少を意味しており、市場のパイ自体が緩やかに縮小していく危険性を孕んでいます。加えて、インフレによる家計の引き締めや、店舗運営に欠かせない電気代や物流費の高騰など、コントロールが難しいマクロ要因が利益率をジワジワと削り取っていく脅威が存在すると考えます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、約63.4億円に上る潤沢な流動資産を戦略的に活用し、実店舗の強みとデジタル技術を融合させたオムニチャネル(OMO)の構築に集中的に投資することが有効であると考えます。具体的には、店舗でカウンセリングを受けた顧客が、次回以降は公式アプリを通じて自宅に居ながら簡単に同じレンズを追加注文できるような、利便性の高い独自のECプラットフォームを早急に確立すべきです。また、顧客の購買データや視力変化の履歴を一元管理するCRM(顧客関係管理)システムを高度化し、適切なタイミングでの定期検診の案内やケア用品のレコメンドを自動化することで、リピート率と顧客単価を同時に引き上げる施策が求められます。これにより、ネット通販への流出を防ぎ、店舗とデジタルの双方から収益を上げるハイブリッド型の販売体制を完成させることが最優先課題となります。
✔中長期的戦略
3〜5年先を見据えた中長期的な戦略としては、メニコングループとの連携をさらに深化させ、単なる「レンズの販売店」から、眼の健康全般をサポートする「アイケアの総合プロバイダー」へと事業領域を拡張していくことが重要です。具体的には、眼精疲労に効くサプリメントや機能性表示食品、あるいは目薬や専用のアイメイク用品など、コンタクトレンズ周辺のヘルスケア・ビューティー商材をプライベートブランドとして拡充し、クロスセルによる利益率の大幅な向上を狙う戦略が考えられます。また、蓄積された優良な財務資本を活かし、海外市場への進出や、異業種であるフィットネスやウェルネス関連企業との提携を模索することも、中長期的な成長の大きな起爆剤となります。コンタクトレンズの販売という枠を超え、顧客のライフタイム全体に寄り添うパートナーへと進化することが、持続的な企業価値向上の鍵になると考えています。
【まとめ】
今回の第38期決算数値を紐解くと、株式会社ダブリュ・アイ・システムはROA約11.6パーセントという卓越した収益力と、自己資本比率約73.8パーセントという実質無借金の強固な財務基盤を兼ね備えた、非常に優秀な小売企業であることが確認できました。これは、メニコングループの強力な後ろ盾と、健康経営に裏打ちされた従業員の質の高い接客サービスが、消費者の厚い信頼を獲得し続けている明確な証拠であると言えます。一方で、コンタクトレンズ市場は格安ネット通販の台頭や少子高齢化といった構造的な課題を抱えており、実店舗だけのビジネスモデルにはいずれ限界が訪れる可能性も否定できません。そのため今後は、手元の潤沢な現預金をデジタル投資やアプリ開発へと大胆に振り向け、リアルとネットを融合させた新しい購買体験を提供し続けることが、同社が次のステージへと飛躍するための最大の鍵になると考えています。
【企業情報】
企業名: 株式会社ダブリュ・アイ・システム
所在地: 東京都豊島区池袋二丁目43番1号
代表者: 吉村 良祐
設立: 1989年3月8日
資本金: 308百万円
事業内容: コンタクトレンズ専門店「エースコンタクト」の展開、コンタクトレンズ及びケア用品の販売
株主: 株式会社メニコン
