夜の街のダーツバーから世界規模のeスポーツ大会まで、一つの的を狙うシンプルな遊びは、今や国境を越えた熱狂を生み出すエンターテインメントへと進化しました。今回は、日本国内で圧倒的なシェアを誇り、ダーツマシンとネットワークを融合させたパイオニアである株式会社ダーツライブの第23期決算を紐解きます。セガサミーグループの中核企業として圧倒的な高収益を叩き出す同社が、いかにして盤石な財務を築き、次なるグローバル戦略を描いているのかを深掘りしていきましょう。
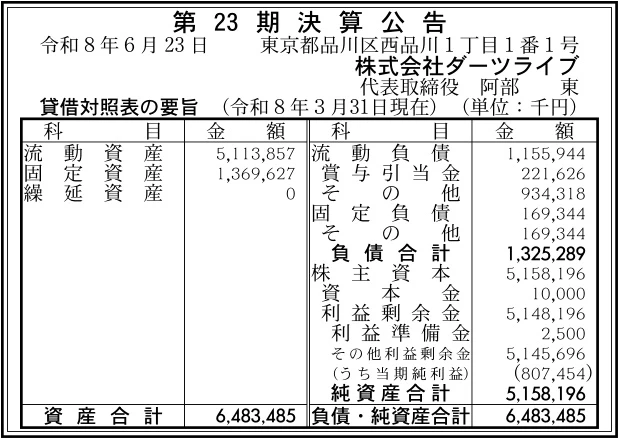
【決算ハイライト(第23期)】
| 資産合計 | 6,483百万円 (約64.8億円) |
|---|---|
| 負債合計 | 1,325百万円 (約13.3億円) |
| 純資産合計 | 5,158百万円 (約51.6億円) |
| 当期純利益 | 807百万円 (約8.1億円) |
| 自己資本比率 | 約79.6% |
【ひとこと】
第23期の決算は、当期純利益807百万円という極めて高い利益を計上し、絶好調と言える業績を収めています。総資産6,483百万円に対して自己資本比率は約79.6%、流動比率も約442%に達しており、盤石な財務基盤と潤沢な手元資金を有していることが分かります。ROAは約12.4%と資産効率も非常に高く、セガサミーグループの中で安定した高収益企業として確固たる地位を築いています。スポーツダーツの普及とグローバル展開を進める同社が、今後どのようなエンターテインメントを提供していくのか大いに期待されます。
【企業概要】
企業名: 株式会社ダーツライブ
設立: 2003年10月
事業内容: ネットワーク対応ダーツマシンの企画・開発・販売、各種サービスの運営
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔ダーツマシンの開発・販売および店舗サービス
同社の中核事業であり、国内シェアナンバーワンを誇るネットワーク対応ダーツマシン「DARTSLIVE」シリーズの企画・開発・販売を行っています。対象となる顧客は、全国のダーツバーやインターネットカフェ、アミューズメント施設などの事業者であり、高品質な筐体を提供するだけでなく、店舗を支援する管理システムの提供も行っています。単に機器を売り切るだけでなく、ネットワークを通じたコンテンツの定期的なアップデートや、店舗間をつなぐ通信対戦機能を提供することで、店舗側の集客に直結する大きな価値を提供しています。このシステム利用料やインフラ提供による継続的な課金が、同社の収益を支える強固なストック型のビジネスモデルを形成しています。
✔プレイヤー向けアプリ・コンテンツの提供と大会運営
ハードウェアと表裏一体となってプレイヤーを熱中させているのが、個人のプレイデータを管理・閲覧できる専用アプリや、ネットワークサービスを融合させた多彩なコンテンツ群です。専用のICカードやアプリを連動させることで、プレイヤーは自身のスコアアップを可視化でき、全国のプレイヤーとランキングを競い合うというゲーム性の高い体験を得ることができます。さらに、公式のプロツアーから世界規模のトーナメント「THE WORLD」まで、年間を通じて様々な大会やイベントを企画・運営しており、熱狂的なコミュニティを形成しています。アプリの有料会員からのサブスクリプション収益やイベント関連収益が、ハードウェア販売に次ぐ強力な収益の柱として機能しています。
【財務状況等から見る経営環境】
✔外部環境
アミューズメント施設やインドアレジャーを取り巻く外部環境は、新型コロナウイルスの影響から完全に脱却し、回復と再成長の軌道に乗っています。世界的な市場調査においても、ダーツ市場は2035年に向けて持続的な成長(CAGR約5.5%)が見込まれており、単なるパブレジャーから「スポーツ」としての認知が拡大していることが大きな追い風となっています。特に若年層を中心としたコミュニケーションツールとしての側面や、eスポーツ競技としての盛り上がりが、新たなプレイヤー層を開拓する原動力となっています。一方で、店舗を運営する事業者側にとっては、光熱費の高騰や慢性的な人手不足が経営の足枷となっており、省人化や高収益化に寄与するマシンの提供がより一層求められる環境へと変化しています。
✔内部環境
同社の内部環境は、2003年の設立から20年以上にわたって積み上げてきた、圧倒的なシェアとブランド力に支えられています。今回の決算数値を見ても、当期純利益807百万円という素晴らしい収益力を発揮しており、利益剰余金が5,148百万円まで積み上がっていることから、事業が生み出すキャッシュの潤沢さが伺えます。また、総資産6,483百万円に対してROA(総資産利益率)は約12.4%と極めて高く、開発したハードウェアとソフトウェアのプラットフォームを効率よく活用し、高い利益率を実現していることが分かります。セガサミーグループとしての開発ノウハウやグローバルなネットワークを活用できる点も、他社にはない強力な内部資源として機能しています。
✔安全性分析
同社の財務安全性は、エンターテインメント業界の中でもトップクラスの強固な水準にあり、あらゆる経営リスクに対して十分な防衛力を備えています。総資産6,483百万円に対して自己資本比率は約79.6%に達しており、外部の借入に頼ることなく、独自の資本で事業を回す自立した経営基盤を確立しています。さらに特筆すべきは、流動資産5,114百万円に対して流動負債が1,156百万円であり、短期的な支払い能力を示す流動比率が約442%と極めて高い水準にあることです。負債比率も約0.26倍と極めて低く抑えられており、将来に向けた新しいマシン開発やグローバル市場への積極的なプロモーション投資を行うための、十分な手元流動性と財務的な余力を確保しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、国内シェアトップクラスのダーツマシンと連動アプリが生み出す、プレイヤーと店舗を巻き込んだ強力なエコシステム(生態系)にあります。一度このプラットフォームを利用し始めたプレイヤーは、データの蓄積やコミュニティへの帰属意識から他社のマシンへ移行しにくく、非常に高いスイッチングコストを形成しています。また、自己資本比率約79.6%、当期純利益807百万円という圧倒的に強固な財務体質と収益力は、競合の追随を許さない大きな武器です。さらに、セガサミーグループの完全子会社として、アーケードゲームで培ったUI/UXの知見や、アジア・欧米など世界各国へのスピーディな事業展開ノウハウをフルに活用できる点も、極めて強力な競争優位性となっています。
✔弱み (Weaknesses)
一方で、圧倒的なシェアを持つがゆえの弱みとして、事業の大部分が「ダーツ」という単一のエンターテインメント領域に依存している点が挙げられます。そのため、ダーツブームの沈静化や競技人口の減少が起きた場合、ダイレクトに業績へ悪影響を及ぼすリスクを内包しています。また、自社で直接店舗を運営する割合は小さいため、ダーツバーやインターネットカフェといった設置店舗の経営状況に、自社の収益が大きく連動しやすいという構造的な課題もあります。さらに、ネットワークを通じたリアルタイムの通信対戦やデータ管理を提供し続けるためには、強固なサーバーインフラの維持管理や、継続的なアプリのアップデートにかかる多額の固定的な開発・運用コストを負担し続ける必要があります。
✔機会 (Opportunities)
外部環境における最大の機会は、世界的な市場調査でも示されている通り、世界のダーツ市場が中長期的に持続的な成長を見せている点にあります。特にアジアや欧米市場において、ソフトダーツの普及はまだ開拓の余地を大きく残しており、同社のプラットフォームを輸出する絶好のチャンスが広がっています。また、日本国内においても、単なる夜のレジャーから健全な「インドアスポーツ」としての認知が進んでおり、「スポーツダーツプロジェクト」などを通じた教育現場への導入や、若年層・ファミリー層といった新たなプレイヤー層の開拓が期待されます。さらに、オンライン大会の普及に伴い、プレイするだけでなく「観戦して楽しむ」というeスポーツとしての市場が確立しつつあることも、強力な追い風となります。
✔脅威 (Threats)
事業を取り巻く脅威としては、スマートフォン向けゲームや動画配信サービスなど、他の多様なエンターテインメントやレジャーとの間における、消費者の「可処分時間」と「可処分所得」の激しい奪い合いが挙げられます。魅力的なコンテンツが次々と生まれる中で、若年層をダーツというリアルな場へ足を運ばせるハードルは年々高くなっています。加えて、アミューズメント施設や飲食業界全体を覆う深刻な人手不足や、電気代・資機材費の高騰は、店舗側の投資意欲を減退させ、新機種への入れ替えを遅らせる要因となり得ます。さらに、グローバル展開を加速させる上では、予測困難な為替変動リスクや、現地で安価なマシンを提供する海外の競合メーカーとの激しい価格・機能競争に巻き込まれるリスクも常に存在しています。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、国内の既存店舗に向けた新機種の導入促進と、プレイヤーの熱量を高めるデジタル施策の強化が極めて有効であると考えます。高いLTV(顧客生涯価値)を生み出すためには、スマートフォンアプリのUIを継続的に改善し、称号やデジタルアイテムといったゲーミフィケーション要素を強化することで、有料会員への転換率を高めることが求められます。また、プロツアーや世界大会の映像配信プラットフォーム(ダーツライブTV等)をさらに拡充し、プレイヤーだけでなく「観戦者(オーディエンス)」という新たなファン層を獲得することで、競技としてのエンゲージメントを高め、関連グッズの販売やスポンサー収入を拡大させていくことが重要となります。
✔中長期的戦略
3〜5年を見据えた中長期的な戦略においては、圧倒的な資金力(利益剰余金5,148百万円)を活かし、海外市場への投資とエンターテインメント領域の多角化を推し進めることが不可欠になると推測します。アジアや欧米市場においては、現地の文化やプレイスタイルに合わせたローカライズ戦略を徹底し、世界最大規模のグローバル大会を通じた圧倒的なブランド認知を獲得して、海外シェアを飛躍的に拡大させることが目標となります。また、ダーツという単一事業への依存リスクを軽減するため、培ってきたネットワーク技術やコミュニティ運営のノウハウを応用し、他のインドアスポーツや新しいアミューズメント機器・サービスの開発に乗り出し、事業ポートフォリオを拡張していくことが持続的成長の鍵を握るでしょう。
【まとめ】
今回の決算数値から、当期純利益807百万円を叩き出し、自己資本比率約79.6%を誇る、極めて優良で高収益な企業であることが確認できました。同社の最大の強みは、国内を席巻するネットワーク対応ダーツマシンと連動アプリによるエコシステムであり、スポーツダーツへの認知向上やグローバル市場の拡大という大きな機会を捉える絶好の位置にいます。一方で、ダーツ単一事業への依存や、施設運営者のコスト高騰という店舗側の脅威にも注視する必要があります。そのため、今後はeスポーツ的側面の強化による新たなファン層の獲得と、グローバル展開および事業の多角化に向けた戦略的投資がより重要になると考えます。国境を越えた感動体験を発信し続ける同社が、次世代のエンターテインメント市場を牽引していくものと確信しています。
【企業情報】
企業名: 株式会社ダーツライブ
所在地: 東京都品川区西品川1丁目1番1号 住友不動産大崎ガーデンタワー
代表者: 阿部 東
設立: 2003年10月
資本金: 10百万円
事業内容: ネットワーク対応ダーツマシンの企画・開発・販売・運営等
株主: 株式会社セガ フェイブ
