株式会社ヤクルト山陽の第17期決算は、赤字計上という厳しい収益状況を示しつつも、過去の蓄積による一定の財務健全性を維持していることが明らかになりました。乳酸菌飲料を含むウエルネス市場全体が拡大を続ける一方で、原材料高騰や物流問題といった業界全体を覆う暗雲が、同社の業績に複雑な影を落としています。本記事では、2022年の広域合併を経て新たなステージに向かう同社の決算数値と事業構造を紐解き、直面する課題の核心と次なる成長への戦略的展望を詳しく読み解いていきます。
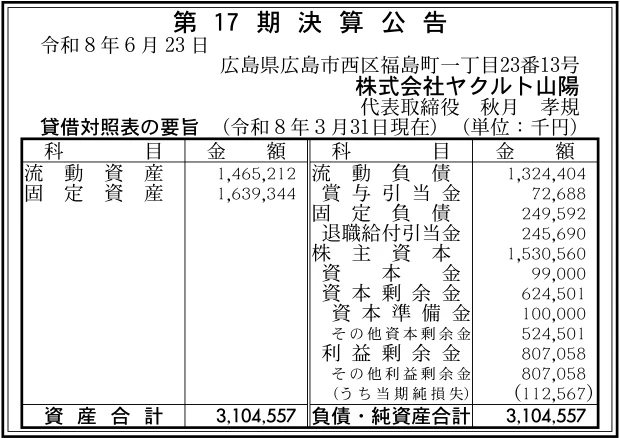
【決算ハイライト(第17期)】
| 資産合計 | 3,105百万円 (約31.0億円) |
|---|---|
| 負債合計 | 1,574百万円 (約15.7億円) |
| 純資産合計 | 1,531百万円 (約15.3億円) |
| 当期純損失 | 113百万円 (約1.1億円) |
| 自己資本比率 | 約49.3% |
【ひとこと】
株式会社ヤクルト山陽の第17期決算は、当期純損失が113百万円と赤字を計上する厳しい結果となりました。しかし、純資産合計は1,531百万円を確保しており、自己資本比率は約49.3%と一定の財務の健全性を保ち続けている点は評価できます。2022年の3社合併という大きな組織再編を経て、直販・宅配・新規事業と多角的なアプローチを展開する同社が、なぜ今期の赤字に至ったのかは今後の経営を占う重要な論点です。今回は、変化する乳酸菌飲料市場の動向と、地域密着型ビジネスの強みを持つ同社の財務体質から、今後の成長戦略の糸口を徹底的に深掘りしていきましょう。
【企業概要】
企業名: 株式会社ヤクルト山陽
設立: 2009年(2022年に3社合併)
事業内容: 乳製品乳酸菌飲料・はっ酵乳等の販売、化粧品の販売、保育事業、サステナ推進事業など
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔宅配営業事業
この事業では、地域にお住まいの一般家庭や事業所で働く人々を対象顧客とし、ヤクルトレディが定期的に訪問して商品を直接届ける体制を構築しています。単なる商品の提供にとどまらず、顧客のニーズに合わせた商品アドバイスや健康情報の提供を行い、地域住民の「健康アドバイザー」として機能することが最大の提供価値となっています。また、ヤクルトレディが働きやすい環境を整備するため、認可型事業所内保育園を複数設置するなど、独自の充実した人材サポート体制を整備している点も特徴です。顧客と対話を重ねながら、乳酸菌飲料や化粧品の継続的な購買を促すことで、長期的かつ安定的な売上基盤を形成する収益モデルとなっています。
✔直販営業およびその他の事業
スーパーマーケットやコンビニエンスストア、自動販売機、さらには病院や老人保健施設などを対象顧客として、多様なチャネルを通じて商品を供給しています。「24時間いつでも、どこでもヤクルト商品を」という利便性を実現することが最大の提供価値であり、地域を網羅する専用のルート配送網を活用した事業展開を行っています。また、サステナ推進部を通じて老人ホーム・介護施設の紹介事業や、フリマアプリ事業者と協業したリユースサービスなど、地域課題の解決に直結する新規事業を展開していることも大きな特色です。これらの多角的な販売ルートと地域貢献活動を有機的に組み合わせることで、ブランド認知度の向上と新たな収益源の獲得を目指す構造を構築しています。
【財務状況等から見る経営環境】
✔外部環境
富士経済が2025年に発表した調査結果によると、乳酸菌飲料を含むウエルネス飲料の2024年の市場規模は2,659億円に達し、前年比6.1%増という着実な成長を記録しています。また、日本食糧新聞の報道等でも示される通り、睡眠改善や免疫ケアといった機能性商品に対する消費者の関心は非常に高く、健康志向を背景とした強力な追い風が吹いている状況です。一方で、物価高に伴う消費者の節約志向の高まりから、大容量品や廉価な競合商品へのシフトといった購買内容のシビアな変化も同時に見受けられます。さらに、物流の「2024年問題」に伴う輸送コストの上昇や、乳原料価格の継続的な高騰といったマクロ要因も、同社の利益水準を押し下げる大きな圧力として作用しています。これらの環境変化は、同社にとって高付加価値化による市場拡大のチャンスであると同時に、コスト増加による収益圧迫という深刻なジレンマを突きつけていると言えます。
✔内部環境
決算公告から読み取れる同社の内部環境は、純資産合計が1,531百万円、利益剰余金が807百万円と、過去の事業活動の蓄積による一定の安定した財務基盤を有していることがわかります。しかし、当期においては113百万円の純損失を計上しており、材料費や物流費の急速な高騰を価格転嫁しきれていないか、あるいは2022年の3社合併に伴う組織統合コストが重くのしかかっている可能性が推測されます。また、ヤクルトレディという強力な対面販売チャネルを強みとする一方で、従業員や販売員の採用・育成、そして事業所内保育所の運営等にかかる固定費の負担が、短期的には収益を圧迫している側面も否めません。これらの事実から、同社の現状は、地域に根差した強固な顧客基盤という強力な経営資源を持ちながらも、足元のコスト構造の悪化によって収益性が一時的に損なわれている状況にあると評価できます。
✔安全性分析
財務の安全性を客観的に評価すると、基準となる自己資本比率は約49.3%となっており、直近で赤字を計上しているものの、依然として標準的かつ健全な財務基盤を維持しています。また、負債合計1,574百万円に対して純資産合計が1,531百万円であるため、負債比率は約1.0倍に留まっており、外部からの借入や負債への依存度は極めて適正な範囲に収まっていると言えます。短期的な支払い能力を示す流動比率(流動資産÷流動負債)も約111%となっており、100%を上回っていることから、当面の資金繰りに関するリスクは低い水準にあります。ただし、総資産利益率(ROA)は約▲3.6%とマイナスに落ち込んでおり、資産を活用して利益を生み出す効率性の抜本的な改善が急務となっています。なお、赤字耐久力としては、同規模の赤字が約13期続くと純資産を使い切る計算になるため、財務余力がある数年内の黒字転換が経営上の最優先課題であると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、地域に深く根差した「ヤクルトレディ」による対面販売網という、他社には容易に模倣できない強固なラストワンマイルの顧客接点を持っていることです。また、自己資本比率約49.3%、利益剰余金807百万円という一定の財務体力を備えており、足元の経営環境の悪化にもある程度耐えうる内部留保を有している点も特筆すべき経営資源です。さらに、ヤクルトレディの働きやすさを支援するための事業所内保育園の運営や、老人ホームの紹介事業といった多角的な事業展開能力も、地域社会との結びつきをより一層強固なものにしています。2022年に3社が合併したことで、広島県から山口県にわたる広域な経営リソースの最適化やスケールメリットの追求が可能になったことも、今後の成長に向けた大きなプラス要因です。これらの強みは、単なる飲料販売にとどまらず、地域住民の健康を支えるインフラとしての確固たるブランド価値を形作っていると推測されます。
✔弱み (Weaknesses)
一方で内部環境における弱みとしては、第17期において当期純損失を113百万円計上しており、早急な収益構造の改善と黒字化が至上命題となっている点が挙げられます。また、ヤクルトレディという労働集約型の販売モデルは、慢性的な人手不足や最低賃金の引き上げといった外部要因の影響を直接的に受けやすく、採用・育成コストの上昇が構造的に利益を圧迫しやすい課題を抱えています。さらに、3社合併による広域化はスケールメリットをもたらす反面、事業所間のシステム統合や物流ネットワークの再構築、人員配置の最適化において、依然として一時的あるいは継続的な統合コスト(PMIコスト)を発生させている可能性があります。総資産利益率(ROA)が約▲3.6%とマイナスに転じている事実からも、保有する経営資源が十分に利益へ直結しておらず、資産の効率的な運用やコストコントロールに改善の余地を残していると言える状況です。
✔機会 (Opportunities)
外部環境における最大の機会は、富士経済の調査が示すように、ウエルネス飲料の市場規模が2,659億円(前年比6.1%増)に達するなど、健康志向を追い風とした市場の明確な拡大基調にあります。特に、「睡眠改善」や「免疫ケア」といった高付加価値な機能性表示食品に対する消費者のニーズは急速に高まっており、主力である乳製品乳酸菌飲料の拡販に極めてポジティブな影響を与えることが期待されます。加えて、国内で急速に進む高齢化社会において、定期的に自宅を訪問するヤクルトレディの「地域見守り機能」や健康相談への需要は、自治体や地域コミュニティからも非常に高く評価されています。また、サステナ推進部が取り組む老人ホーム紹介事業やリユースサービスなどの新規事業領域は、単なる飲料販売の枠を超えた「生活総合支援」として、中長期的に新たな収益の柱へと成長するポテンシャルを大いに秘めていると考えます。
✔脅威 (Threats)
外部環境における脅威として最も警戒すべきは、乳原料をはじめとする原材料価格や包装資材、エネルギーコスト、そして「2024年問題」に伴う輸送費の慢性的な高騰です。これらのコスト上昇は、物価高を背景とした消費者の節約志向の高まりと相まって、安易な価格転嫁を困難にしており、直接的に企業の利益率を押し下げる深刻なリスク要因となります。さらに、スーパーやコンビニの店頭においては、流通大手のプライベートブランド(PB)商品や他メーカーの安価な機能性ヨーグルト、サプリメントなどが乱立しており、厳しい価格競争やシェア争奪戦に巻き込まれる懸念が常に存在しています。気候変動による猛暑や自然災害の頻発も、ヤクルトレディの過酷な労働環境の悪化や商品配送網の寸断を招きかねず、事業継続計画(BCP)の観点から無視できない大きな脅威であると言える状況です。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、当期純損失113百万円という赤字を可及的速やかに解消し、収益体質をV字回復させるための徹底したコスト構造の改革が最優先課題であると考えます。具体的には、3社合併のシナジーを最大化するため、広島・山口エリアに広がる各営業拠点や物流ルートの統廃合・見直しを断行し、配送効率の劇的な向上と重複コストの削減を図ることが重要です。また、スーパーなどの直販ルートにおいては、消費者へ健康価値を直接訴求できる店頭でのデモンストレーション販売をさらに強化し、単価と利益率の高い機能性商品への販売シフトを促すことで、薄利多売からの脱却を目指す必要があります。流動比率が約111%と当面の資金繰りには一定の余裕があるため、この期間に採算性の低いルートや事業の見極めを迅速に行うことで、持続的な黒字化に向けた強靭な土台を再構築できると推測します。
✔中長期的戦略
3〜5年の視点に立った中長期的戦略としては、ヤクルトレディという最大の資産を活かしつつ、DX(デジタルトランスフォーメーション)を活用した次世代型の販売モデルを確立することが求められます。具体的には、顧客向けの専用アプリを通じた注文のデジタル化やキャッシュレス決済の普及、購買データ分析に基づくパーソナライズされた健康提案を導入し、顧客単価とLTV(顧客生涯価値)を飛躍的に高めることが極めて重要です。また、サステナ推進部が担う老人ホーム紹介やリユース事業などの非飲料領域を、地域社会における「お困りごと解決プラットフォーム」として本格的に事業化し、収益基盤の多角化を進めることが有効な手立てとなります。これらの取り組みにより、既存の飲料販売ビジネスへの過度な依存を減らし、地域の健康と生活を総合的に支える高付加価値企業へと進化を遂げることが可能になると考えます。
【まとめ】
今回の決算公告から、株式会社ヤクルト山陽は自己資本比率約49.3%という一定の財務健全性を維持しているものの、当期純損失113百万円を計上しており、収益構造に早急なメスを入れるべき課題を抱えている事実が確認できました。同社の最大の強みは、ヤクルトレディを通じた地域密着型の強固な販売網と、高付加価値な機能性飲料市場の成長という外部環境の追い風にあり、人々の健康や予防医学に対するニーズを捉える絶好のポジションに位置しています。一方で、原材料費や物流費の継続的な高騰、ならびに広域合併に伴う統合コストの発生などが、足元の収益を重く圧迫しているという深刻な課題にも直面しています。今後は、徹底したコスト削減と物流の最適化による短期的な黒字転換を図ると同時に、DX推進による販売モデルの高度化や新規事業の育成による多角化が急務となります。長年培ってきた地域からの厚い信頼を最大限に活かし、次世代の「健康応援企業」へと変革を遂げることが、同社の持続的な成長を実現する重要な鍵になると考えています。
【企業情報】
企業名: 株式会社ヤクルト山陽
所在地: 広島県広島市西区福島町1丁目23-13
代表者: 代表取締役 秋月 孝規
設立: 2009年
資本金: 99百万円
事業内容: 乳製品乳酸菌飲料・はっ酵乳・清涼飲料・化粧品の販売、保育事業等
