私たちが当たり前のように利用するガソリンスタンドや家庭用のガス供給は、どのような企業が日々の暮らしを裏から支えているのでしょうか。本記事では、1939年の創業以来、エネルギー供給を軸に地域社会のインフラを担ってきた株式会社サントーコーの第107期決算を徹底的に読み解いていきます。自動車の電動化や脱炭素社会へと大きく舵を切る激動の環境下において、同社がいかに強固な財務体質を築き、次なる成長を描いているのかを深掘りしていきましょう。
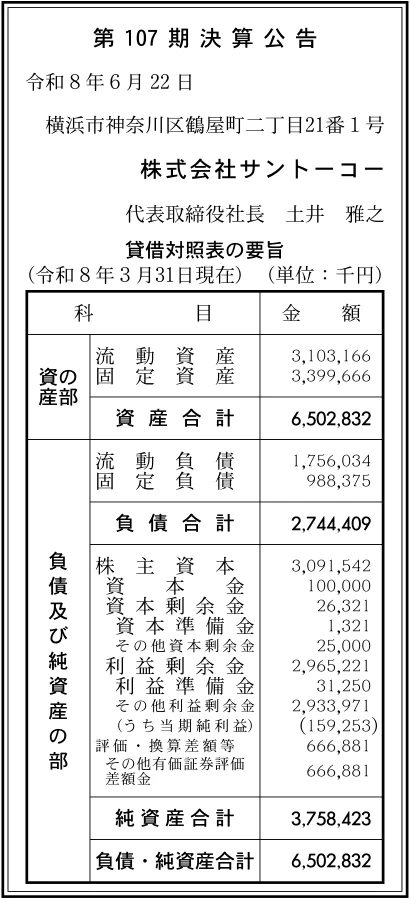
【決算ハイライト(第107期)】
| 資産合計 | 6,503百万円 (約65.0億円) |
|---|---|
| 負債合計 | 2,744百万円 (約27.4億円) |
| 純資産合計 | 3,758百万円 (約37.6億円) |
| 当期純利益 | 159百万円 (約1.6億円) |
| 自己資本比率 | 約58% |
【ひとこと】
株式会社サントーコーの第107期決算は、当期純利益159百万円を確保し、安定した収益基盤を示す結果となりました。総資産6,503百万円に対して自己資本比率は約58%と健全な水準にあり、利益剰余金も順調に積み上がっています。エネルギー供給やサービスステーション(SS)の運営といった主力事業にとどまらず、カーライフサポートや不動産事業など多角的な展開が底堅い業績に寄与していると推測されます。今後は、自動車業界の構造的な変化や脱炭素化の流れの中で、この強固な財務体質を活かしてどのような次世代型サービスを構築していくのかが注目される決算です。
【企業概要】
企業名: 株式会社サントーコー
設立: 1946年(創業1939年)
事業内容: 石油製品・LPガスの販売、SS運営、カーライフサポート、不動産賃貸事業など
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔エネルギー供給およびサービスステーション(SS)運営事業
同社の売上の根幹を支えているのが、ガソリンや軽油といった石油製品の販売と、地域に密着した直営29拠点におよぶSS(サービスステーション)の運営です。ENEOSの特約店として安定した燃料供給ネットワークを有しており、地域の一般ドライバーから運送事業者まで幅広い顧客基盤を構築しています。近年は単なる燃料の補給拠点にとどまらず、洗車やオイル交換、タイヤ販売などを強化し、SSの滞在価値を高めることで収益力の向上を図っています。自動車社会において不可欠なインフラを提供し続けることで、日々の確実なキャッシュフローを生み出す重要な事業ドメインとして機能しています。
✔LPガス供給および生活関連サービス事業
もう一つの柱として機能しているのが、1都4県にわたり約10,000軒のご家庭や店舗、工場などへ向けたLPガス(プロパンガス)の安定供給事業です。ガスを安全に届けるだけでなく、ガス機器の販売やメンテナンス、さらには新築・建て替えに伴う配管工事までを一貫して手掛けている点が大きな強みです。また、この顧客接点を活かして、最新のエコ機器の提案や住宅リフォームの相談にも対応するなど、エネルギー供給の枠を超えた住まいのトータルサポートへと事業領域を広げています。地域住民の生活インフラに深く入り込むことで、高い顧客定着率と継続的な収益を実現しています。
✔カーライフサポートおよび不動産・保険事業
エネルギー供給以外の収益多角化を担うのが、専門のリペアセンターを活用したカーライフサポート事業や、不動産賃貸・管理、保険代理店事業です。車のキズ直しや車検といったアフターマーケットの需要をSSネットワーク経由で取り込み、自動車を所有する顧客のあらゆるライフサイクルに寄り添う体制を整えています。さらに、自社で保有する不動産を有効活用した賃貸事業は、天候や景気変動の影響を受けにくい極めて安定した収益源として、全社の業績を下支えしています。このように、複数の異なる事業ポートフォリオを組み合わせることで、強靭な経営基盤を確立していると評価できます。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境は、カーボンニュートラルという世界的な潮流の中で大きな構造転換期を迎えています。経済産業省の統計によれば、2024年の潤滑油販売量が前年比7.4%減となるなど、内燃機関向けの石油製品需要には明確な逆風が吹いています。一方で、市場調査機関の予測では、日本の燃料スタンド市場自体は多様なサービスの展開により2033年までに規模が拡大すると見込まれており、SSの「生活拠点化」が進行している事実があります。しかし、地政学リスクに起因する原油やLPガス価格の激しい変動は、仕入コストに直結するため利益を圧迫しやすい環境です。同社にとっては、既存燃料の需要減少を補いながら、新たな付加価値サービスへの移行をいかにスムーズに進めるかが最重要の課題と言えます。
✔内部環境
同社の内部環境に目を向けると、1939年の創業から培われてきた強固な顧客基盤と、多角化された事業構造が高い安定性をもたらしていることが分かります。決算公告に示された当期純利益159百万円という堅調な結果は、エネルギー事業の変動リスクを不動産事業などの手堅い収益でしっかりとカバーできている証拠です。また、約29.7億円まで積み上がった利益剰余金は、過去の堅実な経営の成果であり、次世代ビジネスへの転換に向けた設備投資や人材採用を行うための十分な体力を備えていることを意味します。直営SSや営業所といった実店舗のネットワークこそが、リアルな顧客接点を維持し続ける同社最大の無形資産であると考えられます。
✔安全性分析
財務の健全性を示す安全性指標の観点からは、同社は歴史ある企業にふさわしい極めて堅牢な財務体質を有していると評価できます。総資産約65.0億円に対して純資産は約37.6億円にのぼり、中長期的な安定性を示す自己資本比率は約58%という非常に健全な水準を維持しています。また、短期的な支払い能力を示す流動比率は、流動負債約17.6億円に対して流動資産が約31.0億円あり、約177%と安全圏を十分に確保しています。他人資本への依存度を示す負債比率も約0.7倍と適正な範囲に収まっており、総資産利益率(ROA)は約2.4%を記録しています。設備投資が先行するインフラ系企業でありながら、過度な借入れに依存しない堅実な財務オペレーションが機能していると推測されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
内部環境のプラス要因として最も強力なのは、自己資本比率約58%・利益剰余金約29.7億円という分厚い自己資本に裏付けられた財務の安定性です。この強固な基盤があるからこそ、環境変化の激しいエネルギー業界においても腰を据えた経営戦略が実行可能となります。また、SS事業、LPガス事業、カーライフサポート、不動産賃貸事業と、収益源が多角的に分散されているため、特定事業の不振が全社の致命傷になりにくい構造を持っています。さらに、長年の営業活動で築き上げた1都4県における約10,000軒のガス供給先や直営29SSという強固なネットワークは、地域密着型ビジネスを展開する上で圧倒的な競争優位性を発揮していると考えます。
✔弱み (Weaknesses)
一方で内部環境のマイナス要因として、インフラ企業特有の重い固定資産負担と、それに伴う維持更新コストが挙げられます。総資産の半分以上を占める約34.0億円の固定資産には、地下タンクやガス供給設備など老朽化が進むインフラが含まれており、法規制への対応や安全対策のための継続的な資本的支出が利益を圧迫する懸念があります。また、SS運営やカーライフサポート、ガス機器のメンテナンス作業は労働集約的な性質が強く、昨今の深刻な人材不足や人件費の高騰が現場のオペレーションに重くのしかかっています。効率化が難しい対面サービスにおいて、いかに生産性を高めていくかが経営上のアキレス腱となる可能性があります。
✔機会 (Opportunities)
外部環境における最大のプラス要因は、ガソリンスタンドという場所が持つ「次世代の生活拠点」としての潜在的な可能性です。給油目的だけでなく、車検、コーティング、カーシェアリングの拠点など、SSを多様なサービスを提供するハブへと進化させることで、顧客一人あたりの単価を大幅に引き上げる余地があります。また、高齢化が進む国内市場においては、LPガス顧客との長年の信頼関係を活かした住宅リフォームや、生活の困りごと解決サービスの需要が確実に高まっています。これに加えて、同社が保有する不動産資産の再開発や有効活用を進めることで、エネルギー需要の減少を補って余りある新たな収益の柱を構築できる機会が広がっていると推測します。
✔脅威 (Threats)
外部環境のマイナス要因として決して軽視できないのが、国策として推進されるカーボンニュートラルと、それに伴う内燃機関向けエネルギー需要の構造的な縮小です。EVシフトが想定以上のスピードで進めば、同社の主力である燃料販売量は減少の一途をたどるリスクが避けられません。さらに、世界情勢の不安定化による原油やLPガスの調達価格の高騰は、価格転嫁が遅れた場合に即座に利益幅を削り取る脅威となります。また、リフォームや生活サポートといった領域においては、家電量販店やホームセンターなどの異業種からの参入が相次いでおり、競争環境はかつてなく激化しています。従来の延長線上ではない、非連続な経営の舵取りが強く求められる局面です。
【今後の戦略として想像すること】
✔短期的戦略
これまでの分析を踏まえた短期的な戦略として、第一に既存SSにおける「非燃料収益」の徹底的な拡大を推奨します。燃料マージンの縮小を見据え、自社のリペアセンターと連携した高単価な車検・板金塗装、あるいは最新のコーティングサービスの提供を強化し、SSを「車の総合メンテナンス拠点」へと再定義することが有効です。第二に、現場を支えるスタッフの確保と定着率向上に向けた労働環境の改善投資が急務となります。給与水準の引き上げだけでなく、タブレット端末を活用した業務効率化や、専門スキル資格取得への支援を拡充することで、高付加価値サービスを担える質の高い人材を育成し、競争力の源泉とすることが重要であると考えます。
✔中長期的戦略
中長期的な視点では、第一にEV化の波を見据えた「次世代モビリティハブ」への店舗転換を図ることが不可欠であると推測します。好立地にある既存のSSインフラを活用し、急速充電器の設置と併せてカフェスペースやコワーキングスペースを併設するなど、充電の待ち時間を収益化する新たなビジネスモデルへの大胆な資本投下が求められます。第二に、LPガス顧客という強固なラストワンマイルの接点を最大限に活用し、住まいのリフォームから見守りサービスまでを包含する「総合生活サポート事業」を本格的にスケールさせるべきでしょう。盤石な自己資本をテコに、地域住民の生活すべてに寄り添うソリューション企業へと戦略的に進化していくことが期待されます。
【まとめ】
株式会社サントーコーの第107期決算は、当期純利益159百万円を計上し、自己資本比率約58%という極めて安定した財務基盤を維持していることが確認できました。同社の最大の強みは、長年にわたり築き上げてきた地域密着の拠点網と、エネルギー供給から不動産まで多角化された事業ポートフォリオにあります。一方で、国内におけるガソリン需要の減少やカーボンニュートラルへの対応など、業界特有の構造的課題に直面していることも事実です。そのため、今後は強固な財務体質と既存の拠点網を活かし、次世代のカーライフサポートや生活密着型の複合サービスへと事業を戦略的に進化させていくことが求められると考えます。
【企業情報】
企業名: 株式会社サントーコー
所在地: 〒221-0835 神奈川県横浜市神奈川区鶴屋町二丁目21番1号 ダイヤビル9F
代表者: 代表取締役社長 土井 雅之
設立: 1946年8月(創業 1939年8月)
資本金: 100百万円
事業内容: 石油製品・高圧ガス等の販売、SS運営、カーライフサポート、不動産賃貸事業など
