大阪ガスファイナンス株式会社の最新決算は、総資産が1,000億円を突破しながらも高い流動性を保ち、安定した利益水準を維持する非常に堅実な内容となっています。Daigasグループ唯一のファイナンス企業として、ガス機器のクレジット販売から集金代行、法人リースまで幅広い金融インフラを担う同社の事業基盤がこの数値の背景にあります。本記事では、この巨大な資産規模を活用した収益構造や財務の安全性、そして金融・決済業界を取り巻く環境変化を踏まえた今後の展望について深く考察していきます。
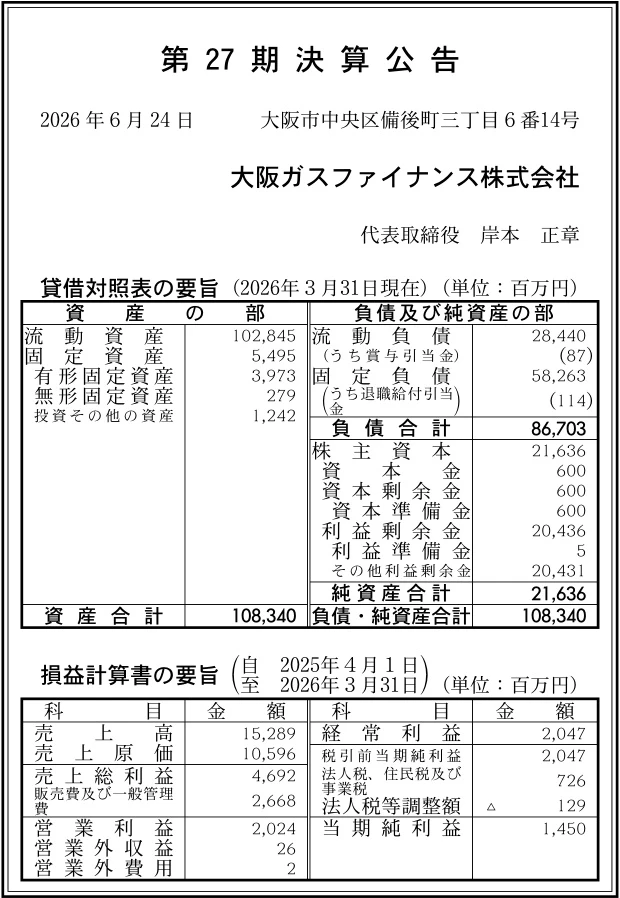
【決算ハイライト(第27期)】
| 資産合計 | 108,340百万円 (約1,083.4億円) |
|---|---|
| 負債合計 | 86,703百万円 (約867.0億円) |
| 純資産合計 | 21,636百万円 (約216.4億円) |
| 当期純利益 | 1,450百万円 (約14.5億円) |
| 自己資本比率 | 約20.0% |
【ひとこと】
大阪ガスファイナンスの決算は、資産総額が1000億円を超える規模において、約20.0%の自己資本比率と14.5億円の当期純利益を確保しており、極めて堅実な印象を受けます。特に注目すべきは流動比率が約361.6%と非常に高く、短期的な資金繰りや支払能力に大きな余裕を持っている点と言えるでしょう。これはDaigasグループの金融インフラを担う同社が、強固な事業基盤と安定したキャッシュフローの創出力を備えていることを如実に示しています。この安定した利益を生み出す事業構造と、金融事業特有の資産構成について、さらに詳しく決算数値を読み解いていきます。
【企業概要】
企業名: 大阪ガスファイナンス株式会社
設立: 1983年
事業内容: リース、クレジット・ローン、生命保険・損害保険募集代理店、集金サービス等
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔リース&ファイナンス事業
この事業は、法人向けの設備リースや個人向けのガス機器のクレジット販売などを中心に展開されており、同社の中核を担っています。対象顧客はDaigasグループのサービスを利用する個人や、設備投資を検討する法人など多岐にわたり、安定した手数料収益や割賦手数料が主な収益源となっています。大阪ガスという圧倒的なブランド力と信頼性を背景に、グループ全体の販売促進を金融面から強力にサポートする役割を果たしています。2016年からはファクタリング事業などの法人向けサービスも開始しており、資金調達ニーズに応えることで提供価値の拡大を図っています。
✔リスク・コンサルティング事業
生命保険および損害保険の募集代理店として機能し、顧客の多様なリスクに対する備えをサポートする事業です。大阪ガスグループの従業員や関連企業、さらには一般の顧客に対して、長年培ったノウハウをもとに最適な保険商品を提案し、代理店手数料として収益を上げています。特級代理店の資格を有していることからも、専門性の高い人員配置と体制が構築されていることが伺えます。金融サービスを総合的に提供する上で、顧客との長期的な関係性を構築するための重要な接点として機能している事業分野です。
✔決済ソリューション事業
自動集金サービスやコンビニ収納サービスなどを通じて、事業者の代金回収業務を効率化するサービスを提供しています。主として集合住宅のオーナーや管理組合、さらには様々なサービス提供事業者を顧客とし、決済の利便性と確実性を提供することで手数料収益を得ています。2019年にはビリングサービス部を設置し、現在では決済ソリューション営業部として体制を強化しており、キャッシュレス化が進む社会におけるインフラ基盤を支えています。少額・多頻度の決済を確実に処理するシステム体制が強みとなっています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境は、デジタル化の進展とキャッシュレス決済の普及により、大きな変革期を迎えています。スマートフォンを用いたQRコード決済など新興の決済手段が台頭しており、これまでの伝統的なクレジット決済事業は激しい競争にさらされている状況です。一方で、世界のファイナンスリース市場は2034年に向けて年平均成長率7.0%という持続的な拡大が予測されており、法人向けの設備投資意欲は底堅いと推測されます。また、政府によるキャッシュレス推進や業界全体のセキュリティ規制強化などのマクロ要因も、システム投資や対応コストの面で経営に影響を与えています。これらの環境変化は、同社にとって新たなサービスを創出する機会であると同時に、競争優位性を維持するための対応を迫られる要因にもなっています。
✔内部環境
内部環境に目を向けると、Daigasグループの100%子会社としての安定した事業基盤と信用力が最大の経営資源となっています。売上高15,289百万円に対して営業利益2,024百万円を確保しており、堅調な利益率を維持できるのはグループ内の強固な営業チャネルを活用できているためです。一方で、1,000億円を超える総資産の大部分を流動資産(102,845百万円)が占めており、これはリース債権や割賦債権といった営業上の債権が中心であると推測されます。事業の性質上、多額の資金を調達して運用するビジネスモデルであるため、負債合計が86,703百万円と大きくなる構造を持っています。この事業特性が財務諸表に色濃く反映されており、調達資金の運用効率をいかに高めるかが内部管理の重要なテーマとなります。
✔安全性分析
財務の安全性を分析すると、自己資本比率は約20.0%となっており、一般的な製造業などと比較すると低く見えますが、ファイナンス業としては標準的かつ十分な自己資本水準を維持していると考えます。特に注目すべきは流動比率であり、流動資産102,845百万円に対して流動負債28,440百万円と、約361.6%という極めて高い水準を誇っています。これは短期的な債務の支払い能力に全く懸念がないことを示しており、強固な資金繰り基盤を証明しています。一方で、負債比率は約4.0倍となっており、事業拡大には有利子負債のコントロールが不可欠であることが分かります。総資産利益率(ROA)は約1.3%となっており、資産規模に対する利益水準としてはやや控えめなため、資産の収益性向上には改善の余地があると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、Daigasグループ唯一のファイナンス企業として、確立された強固な顧客基盤を保有していることです。このブランド力を背景に、リースから決済、保険まで多角的な金融サービスをワンストップで提供できる体制が、安定した収益を生み出しています。また、約361.6%という非常に高い流動比率が示す通り、財務の安全性が極めて高く、資金繰りに懸念がないことは金融事業において絶大な信頼に繋がります。これらの経営資源を掛け合わせることで、低リスクかつ安定的な事業運営を実現できていることが、最大の競争優位性であると考えます。
✔弱み (Weaknesses)
一方で、ファイナンス事業特有の構造として、負債比率が約4.0倍と借入金への依存度が高い側面があります。また、1,000億円超の資産を保有しながら当期純利益が1,450百万円であり、総資産利益率(ROA)が約1.3%にとどまっていることは、資産効率の面で課題を残しています。さらに、安定したDaigasグループの基盤に依存している割合が高いと推測され、グループ外の独自市場を開拓していくための営業力や独自サービスの開発力には、まだ伸びしろがある状況と言えます。これらの要因が、さらなる収益性の向上を阻害する内部的な弱みになっていると考えます。
✔機会 (Opportunities)
外部環境においては、世界のファイナンスリース市場が継続的な成長を見込まれており、法人の設備投資意欲を背景としたリース需要の拡大が大きな追い風となります。また、国内でもファクタリングをはじめとする中小企業の多様な資金調達ニーズが高まっており、同社が展開する法人向けサービスを拡充する絶好の機会です。さらに、社会全体のキャッシュレス化の進展に伴い、家賃や各種代金の自動集金・決済ソリューションへの需要は依然として高く、サービスの利便性を高めることで新たな顧客層を獲得できるチャンスが広がっています。これら市場の拡大傾向を的確に捉えることが、今後の成長ドライバーになるでしょう。
✔脅威 (Threats)
脅威としては、スマートフォンの普及によるQRコード決済など、多様な新興決済手段の台頭により、決済ビジネス全体の競争が激化している点が挙げられます。また、世界的なインフレ圧力や金融政策の転換に伴う金利変動リスクは、多額の負債を抱える同社にとって資金調達コストの上昇を招く直接的な脅威となります。加えて、業界全体で不正利用防止などのセキュリティ対策コストが年々増加しており、利益を圧迫する要因となりつつあります。これらの外部要因は、従来のビジネスモデルの収益性を低下させるリスクを孕んでおり、迅速な対応が求められる領域です。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、まず既存のDaigasグループ顧客に対するクロスセルの強化が有効であると考えます。ガス機器のクレジットを利用する顧客に対し、保険商品やその他のリースを統合的に提案することで、顧客単価の引き上げと関係性の強化を図ることができます。また、金利変動リスクに備えるため、有利子負債の調達構造を見直し、固定金利比率の引き上げなどによる調達コストの安定化を図ることが重要です。決済ソリューション分野においては、利便性とセキュリティを両立させるシステム改修への投資を優先的に行い、顧客からの信頼低下を防ぐ取り組みが不可欠になるでしょう。これらの施策により、まずは直近の収益基盤と財務の健全性をさらに強固なものにすることが求められます。
✔中長期的戦略
中長期的には、グループ外の法人顧客の開拓と、成長領域であるファクタリング事業の拡大が重要な戦略になると考えます。Daigasグループで培った与信ノウハウと決済インフラを武器に、外部市場へ積極的に展開することで収益源の多様化を図るべきでしょう。また、リース事業においては、脱炭素社会の実現に向けた環境配慮型設備(エコジョーズや再生可能エネルギー関連設備など)のリース推進を強化し、ESG経営を体現する事業ポートフォリオへの転換を図ることが有効です。さらに、約1.3%にとどまっているROAの改善に向けて、資産の流動化や低採算部門の見直しを行い、資本効率を意識した経営へとシフトしていくことが、持続的な企業価値向上に繋がると推測します。
【まとめ】
大阪ガスファイナンス株式会社の第27期決算は、1,450百万円の当期純利益を計上し、強固な財務基盤と非常に高い流動性を維持する安定した内容でした。この実績は、Daigasグループという圧倒的なブランド力と信頼性の高い顧客基盤という、同社最大の強みによって支えられています。一方で、決済手段の多様化による競争激化やセキュリティ対応コストの増加、さらには金利変動といった環境変化の波に直面しており、現状維持にとどまらない戦略的な舵取りが求められます。そのため今後は、既存事業のクロスセル強化による基盤固めと並行して、ファクタリングをはじめとする法人向けサービスの拡大や、環境配慮型リースへの展開が鍵になるでしょう。安定した収益力と豊富な資金力を活かし、資本効率の改善を伴いながら新たな成長領域へと事業を展開していくものと考えています。
【企業情報】
企業名: 大阪ガスファイナンス株式会社
所在地: 大阪市中央区備後町三丁目6番14号
代表者: 岸本 正章
設立: 1983年1月
資本金: 600百万円
事業内容: リース、クレジット・ローン、生命保険・損害保険募集代理店、集金サービスなど
株主: 大阪ガス(100%)
