阪和工材株式会社の第75期決算は、当期純利益1,736百万円を計上し、専門商社としての強固な収益力と安定感を見せつける結果となりました。ステンレス流通市場は需要分野によって明暗が分かれる複雑な環境にありますが、同社は盤石な事業基盤を維持しています。本記事では、この堅調な決算数値の裏側にある事業構造の特徴と、今後の戦略的な展望について深く読み解いていきます。
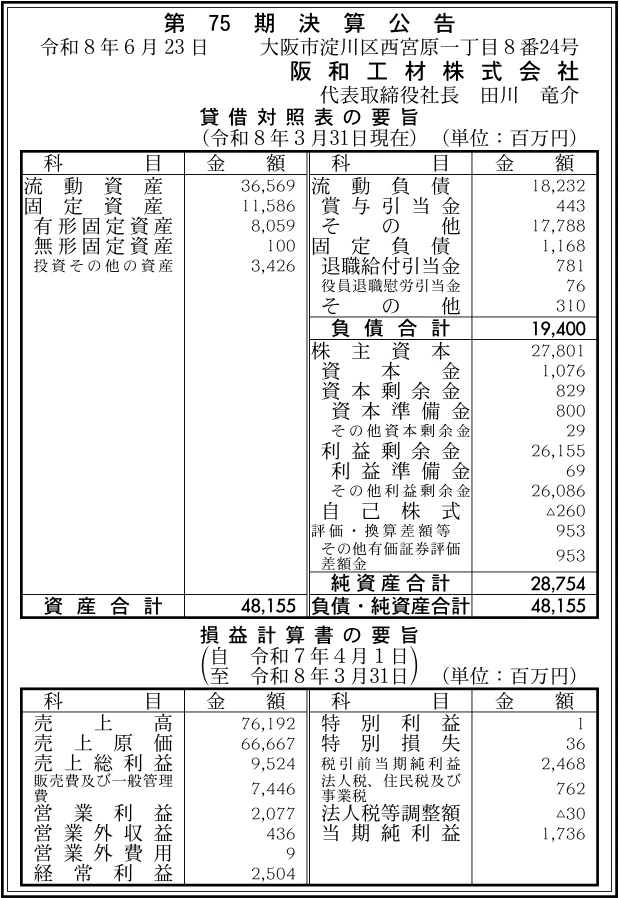
【決算ハイライト(第75期)】
| 資産合計 | 48,155百万円 (約481.6億円) |
|---|---|
| 負債合計 | 19,400百万円 (約194.0億円) |
| 純資産合計 | 28,754百万円 (約287.5億円) |
| 当期純利益 | 1,736百万円 (約17.4億円) |
| 自己資本比率 | 約59.7% |
【ひとこと】
今回の第75期決算において、当期純利益は1,736百万円となっており、堅調な収益力を維持していることが確認できます。特に注目すべきは純資産合計が28,754百万円に達し、自己資本比率が約59.7%という高い安全性を確保している点です。専門商社として強固な財務基盤を背景に、積極的な拠点投資や加工インフラへの資源投下を可能とする余裕が感じられます。この強固な基盤を活かし、変化の激しい素材流通市場において今後どのような付加価値戦略を展開するのか、その構造を深掘りしていきましょう。
【企業概要】
企業名: 阪和工材株式会社
設立: 1951年
事業内容: ステンレス事業を中心に、素材の調達、在庫・流通、加工、ネットワーク機能を備えた専門商社事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔素材調達・流通事業
同社は業界No.1のステンレス専門商社として、国内外の幅広いメーカーから多様な鋼材を調達し、全国の顧客に提供しています。対象顧客は身近な生活用品分野から最先端産業に至るまで多岐にわたり、ステンレスだけでなくチタンやアルミ、特殊鋼材なども網羅しているのが特徴です。全国に約20カ所の営業拠点を配置しており、顧客の身近な場所で迅速かつ柔軟な対応が可能な体制を構築しています。これにより、単なる素材提供にとどまらず、適時適切なジャストインタイムの納品を実現して収益を生み出しています。
✔加工・供給インフラ事業
素材の右から左への流通だけでなく、自社で強力な加工機能と供給インフラを保有している点が同社の強みです。大量かつ短納期のニーズや、特殊で複雑な加工ニーズに応えるため、全国3カ所に自社の生産拠点(工場および配送センター)を構えています。これにより、顧客の製造工程の一部を代替するような高付加価値なサービスを提供することが可能となります。単なる価格競争に陥ることを防ぎ、顧客との結びつきをより強固なものにする収益モデルを確立していると言える状況です。
【財務状況等から見る経営環境】
✔外部環境
ステンレス流通市場は、需要産業の動向によって製品ごとの好不調が分かれる事業環境にあります。日刊鉄鋼新聞の報道に基づく全国ステンレス流通協会連合会の統計では、2026年1~6月のステンレス条鋼販売は半導体関連の旺盛な需要に支えられ、棒鋼を中心に前年同期比で増加傾向にあります。一方で、形鋼や平鋼などは落ち込みを見せており、用途に応じたきめ細やかな需要の取り込みが求められます。さらに、物流コストの上昇や原材料価格の変動といったマクロ要因も、商社の利益率に直結する重要な課題となります。そのため、成長分野へのリソース投下とコスト管理の両立が、企業の競争力を左右する重要な局面であると言えます。
✔内部環境
内部環境に目を向けると、当期純利益1,736百万円を確保し、強固な営業体制が利益創出に寄与していることが伺えます。全国の広範な営業網と自社生産拠点を有することは、多大な固定費を伴いますが、それを上回る付加価値を生み出している結果と言えるでしょう。また、26,155百万円に上る潤沢な利益剰余金が蓄積されており、過去からの安定した収益獲得能力が財務数値に明確に表れています。このような経営資源の厚みは、新たな設備投資増や人材獲得など、次の成長に向けた打ち手を実行するための強力なエンジンとして機能するはずです。
✔安全性分析
財務の安全性については、極めて盤石な状態にあると評価できます。流動比率は約201%(流動資産36,569百万円に対し流動負債18,232百万円)と高く、短期的な支払い能力に全く不安は見られません。また、自己資本比率も約59.7%と高水準であり、負債比率も約0.67倍に抑えられていることから、外部負債への過度な依存がありません。これらの補助指標から読み取れるのは、市況の悪化や突発的な外部ショックに対しても十分に耐えうる強靭な財務体質です。この圧倒的な安定感こそが、同社の長期的な事業継続と成長を支える最大の拠り所であると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、業界トップクラスのステンレス専門商社としての盤石な事業基盤と、それを支える全国ネットワークです。全国約20カ所の営業拠点と3カ所の生産拠点を有することで、顧客の多様なニーズに対して極めて迅速かつ柔軟に対応できる体制が整っています。さらに、自己資本比率約59.7%、利益剰余金26,155百万円という極めて健全な財務基盤を有している点も特筆に値します。この財務的余裕があるからこそ、積極的な在庫確保や最新の加工設備への投資を持続的に行うことが可能となります。結果として、顧客に対して高い付加価値を提供し続ける好循環を生み出していると考えます。
✔弱み (Weaknesses)
一方で、主要取扱品目であるステンレスなどの特定素材への依存度が高いことは、構造的な弱みとなり得ます。鉄鋼・非鉄金属市場は市況の変動が激しく、原材料価格の乱高下が業績に直接的な影響を及ぼすリスクを常に抱えています。また、直近の業界統計で見られるように、形鋼や平鋼など一部の製品セグメントにおいて需要の落ち込みが発生する可能性もあります。自動車産業などの主要需要先における生産動向の変化によっても業績が左右されやすいため、特定の産業や製品に対する過度な依存はリスクを伴います。これらを緩和するための多角的なポートフォリオ構築が課題と言える状況です。
✔機会 (Opportunities)
外部環境においては、半導体関連など先端産業における旺盛な素材需要が大きな成長機会となっています。実際にステンレス条鋼の販売が伸長しているというデータもあり、成長産業にターゲットを絞ったアプローチはさらなる売上拡大に直結するでしょう。さらに、サプライチェーンの国内回帰や再構築が進む中、安定した供給網を持つ同社への調達ニーズは今後さらに高まることが予想されます。顧客側でも人手不足が深刻化しており、自社工場による高度な加工サービスをパッケージで提供できれば、顧客単価と利益率を同時に向上させるチャンスが広がると推測されます。
✔脅威 (Threats)
脅威として注視すべきは、エネルギーコストの高騰や物流環境の悪化がもたらす利益圧迫の懸念です。加工拠点における電力料金の上昇や、トラックドライバー不足に端を発する物流コストの増加は、流通企業の収益構造に重い負担を強いる要因となります。また、競合他社との激しい価格競争や、海外安価材の流入による相場の下落リスクも常に存在しています。地政学的なリスクによってグローバルなサプライチェーンが分断されれば、希望する素材の調達自体が困難になる事態も想定されます。これらの外部リスクに対して、いかに柔軟な調達・供給体制を維持するかが問われています。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、現在需要が旺盛な半導体関連分野などへの営業リソースの集中投下が有効であると考えます。伸びている市場の需要を確実に取り込むことで、足元の収益力をさらに高めることが可能になります。また、物流コストやエネルギー価格の上昇に対応するため、全国の拠点ネットワークを見直し、在庫配置と配送ルートの最適化を進めることも重要です。既存の生産拠点における加工プロセスの自動化・省人化投資を加速させることで、コスト競争力を高めつつ、利益率の改善を図ることが現実的な打ち手となるでしょう。
✔中長期的戦略
中長期的には、ステンレス以外のチタンやアルミ、さらには次世代の特殊鋼材など、新素材への展開を本格化させることが求められます。これにより、特定素材への依存という弱みを克服し、事業ポートフォリオの分散と安定化を図ることができると考えます。さらに、単なる素材の流通から、顧客の製造課題を解決するソリューションプロバイダーへの進化を促進することが重要です。強固な財務基盤を活かして、より高度な加工技術を持つ企業のM&Aや提携を推進し、付加価値の源泉を素材そのものから「技術とサービス」へとシフトさせていくことが期待されます。
【まとめ】
今回の第75期決算から、阪和工材株式会社は当期純利益1,736百万円を計上し、自己資本比率約59.7%という強固な財務基盤を背景に極めて安定した経営を実現していることが分かります。同社の最大の強みは、全国を網羅する流通網と自社の高度な加工インフラであり、半導体関連などの成長需要を捉える機会にも恵まれています。一方で、素材市況の変動や物流コストの上昇といった課題に対応するためには、より高付加価値なサービスの拡充や新領域への展開が不可欠です。今後は、従来の素材調達にとどまらず、顧客のあらゆる課題を解決するソリューションパートナーとしての地位をさらに確固たるものにしていくと思います。
【企業情報】
企業名: 阪和工材株式会社
所在地: 大阪市淀川区西宮原一丁目8番24号
代表者: 代表取締役社長 田川 竜介
設立: 1951年12月3日
資本金: 10億7,602万円
事業内容: ステンレス事業を中心に、素材調達、在庫・流通、加工機能を提供する専門商社事業
