全農サイロの第58期決算は、営業収入105億円超、当期純利益6億4,600万円という極めて堅調な業績を達成し、日本の食と農を陰で支える社会インフラとしての圧倒的な存在感を示しました。食料自給率や国際物流の不安定化が懸念される中で、同社が港湾サイロという大規模設備を運用しながら高い財務健全性を維持し続けている背景にはどのような事業構造があるのでしょうか。本記事では、公表された最新の決算公告データと業界動向をもとに、同社の屈強な経営基盤と今後のロジスティクス戦略について客観的な視点から解き明かしていきます。
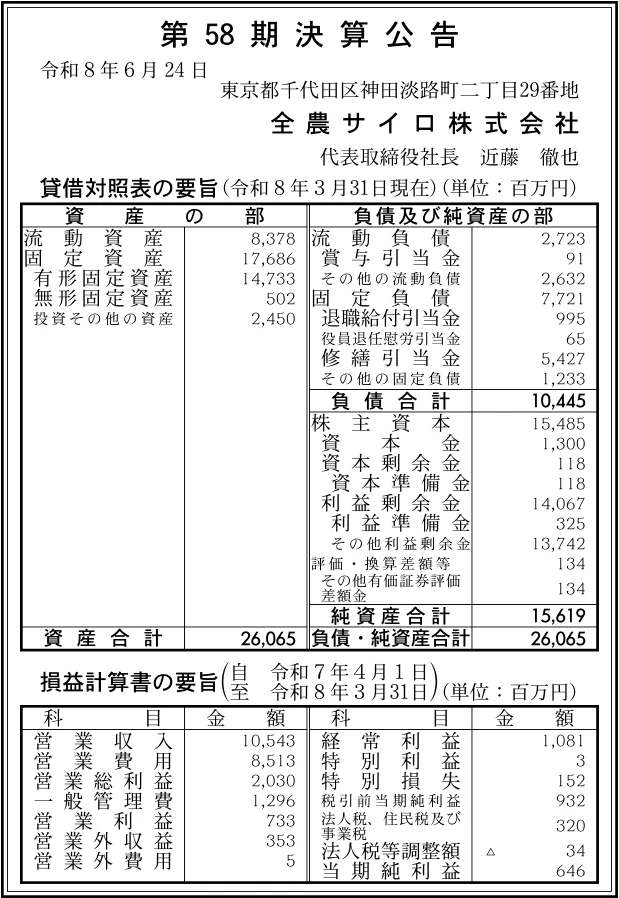
【決算ハイライト(第58期)】
| 資産合計 | 26,065百万円 (約260.7億円) |
|---|---|
| 負債合計 | 10,445百万円 (約104.5億円) |
| 純資産合計 | 15,619百万円 (約156.2億円) |
| 当期純利益 | 646百万円 (約6.5億円) |
| 自己資本比率 | 約59.9% |
【ひとこと】
全農サイロの第58期決算は、営業収入10,543百万円、当期純利益646百万円を計上し、日本の食と畜産を支えるインフラ企業としての安定した収益力を発揮する結果となりました。自己資本比率が約59.9%、流動比率も約308%に達しており、港湾サイロという大型設備を擁する物流企業として非常に高い財務健全性を保っています。経常利益段階で1,081百万円を確保するなど、本業の営業利益に加えて営業外収益が下支えする効率的な経営構造が際立っています。国内有数のサイロ収容能力を背景に、国際物流の変動やコスト高騰の中で今後どのような物流最適化と成長戦略を描くのか注目が集まります。
【企業概要】
企業名: 全農サイロ株式会社
設立: 1968年(昭和43年)6月
事業内容: 輸入穀物等の荷揚げ・保管・出庫・配送までを一元化したサイロロジスティクス事業および港湾運送・通関業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔輸入穀物の一元化サイロロジスティクス事業
同社の柱となる根幹事業であり、原産国から大型貨物船で運ばれてくるトウモロコシや大豆、小麦などの輸入穀物を対象に、荷揚げからサイロ保管、出庫、国内配送までを一貫して引き受けています。全国の飼料メーカー、畜産・酪農家、食品メーカーを主要顧客とし、穀物物流の合理化とコスト低減という極めて高い提供価値を実現しています。釧路、鹿島、新潟、東海、倉敷、志布志といった全国の主要港に大規模サイロ拠点を網羅し、単一事業者として日本最大級の保管能力を維持する体制を敷いています。収益の上げ方は受託した穀物の入出庫料やサイロ保管料、配送手配に伴う運送手数料が中心であり、高い稼働率に裏打ちされた安定収入を生み出しています。
✔港湾運送・通関および高品質保管制御事業
穀物ロジスティクスに不可欠な臨海部の港湾荷役業務および専門の通関士による輸入通関手続きを自社で一括処理しています。海外から到着する大量の貨物を円滑に通関させ、法律に基づいた正確な物流プロセスを保証する安心安全な価値を提供しています。さらに、保管中の穀物温度や湿度をコンピュータで厳格に常時監視する制御システムや、トレーサビリティを担保するIPハンドリング設備を自社で完備しています。収益モデルは通関手続料や荷役手数料、高付加価値な保管管理料であり、単なる倉庫業を超えた総合物流コンサルティングとしての対価を獲得する構造となっています。
【財務状況等から見る経営環境】
✔外部環境
アットプレス掲載の調査レポート『Japan Grain Storage and Silos Market 2031』によると、日本の穀物貯蔵・サイロ市場は2026年から2031年にかけて年平均成長率(CAGR)4.72%で拡大すると予測されています。日本は年間2,500万トンを超えるトウモロコシや小麦の大半を輸入に依存しており、港湾部に位置する高機能なサイロ施設の重要性は増す一方です。一方で、世界的な燃料価格や電力コストの高騰は、港湾荷役機械の稼働やサイロ内の温度管理にかかる電気代の上昇を招き、運営コストを押し上げる要因となっています。また、トラックドライバー不足に伴う物流の2024年問題や、内航船による海上輸送へのシフトといった国内物流構造の変容も進行しています。このような市場環境のもとで、大型船の受け入れが可能な港湾インフラと高効率な搬送ラインの確保が競合の要となっています。
✔内部環境
第58期の損益計算書を分析すると、営業収入10,543百万円に対して営業費用8,513百万円(粗利益2,030百万円)を計上し、一般管理費1,296百万円を差し引いた営業利益は733百万円を確保しています。さらに営業外収益が353百万円加わったことで経常利益は1,081百万円に達しており、本業の堅実さに加えて効率的な資金運用や関連収益が全体を下支えしている構造が分かります。貸借対照表を見ると、総資産26,065百万円のうち有形固定資産が14,733百万円を占めており、広大なサイロ施設という重量級の固定資産を保有していることが表れています。同時に、固定負債の中に修繕引当金5,427百万円を将来の設備更新のためにしっかりと積増しており、長期的な視点に立ったリスク管理が徹底されています。利益剰余金も14,067百万円に上り、過去の着実な利益蓄積が強固な自己資本を形成しています。
✔安全性分析
財務の安全性を図る補助指標を計算すると、自己資本比率は約59.9%を示しており、重設備を要する港湾倉庫業界において極めて高い健全性を誇っています。流動資産8,378百万円に対して流動負債は2,723百万円にとどまっており、短期的な支払能力を示す流動比率は約308%と、資金繰りの安心感は絶大と言えます。負債合計10,445百万円に対して純資産合計が15,619百万円存在することから、負債比率は約0.7倍に抑えられており、過度な借入金に頼らない健全な資金調達体制が整えられています。総資産26,065百万円を活用して生み出した当期純利益(646百万円)に基づく総資産利益率(ROA)は約2.5%となり、巨大インフラを安全に運用しながら安定した利回りを確保していると言えます。これらの客観的数字は、同社がいかなる経済危機や国際情勢の変動に対しても動じない屈強な防衛能力を備えていることを証明しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、自己資本比率約59.9%および流動比率約308%という屈強な財務構造と、140億円を超える豊かな利益剰余金にあります。また、筆頭株主である全国農業協同組合連合会(JA全農)が株式の90%を保有していることから、JAグループの安定した集荷・流通ネットワークと絶大な社会的信用力を享受しています。鹿島支店をはじめ、全国の主要港に日本最大級の収容能力を誇るサイロ施設を配置しており、他社の新規参入を寄せ付けない圧倒的なインフラ基盤を築いています。長年培ってきた通関から品質管理、配送制御に至る一括オペレーションノウハウは、顧客である飼料・食品メーカーからの高い信頼に結びついています。修繕引当金を54億円以上積み上げるなど、大型設備の保守・更新を自前で計画的に実施できる管理体制も大きな強みです。
✔弱み (Weaknesses)
内部課題としては、有形固定資産14,733百万円を抱える設備集約型ビジネスであるため、荷役機材の保守点検費用や維持管理費などの固定費負担が大きい点が挙げられます。修繕引当金5,427百万円の計上に見られるように、港湾の塩害や老朽化に伴う修繕費が継続的に発生し、収益を圧迫する構造的な要因となっています。また、ROA約2.5%が示す通り、巨大な資産規模に対して爆発的な高利益率を追求しにくい、社会インフラ特有のローリスク・ローリターンな事業性を持っています。輸入穀物の取扱数量に業績が連動するため、国内の畜産農家数の減少や減反政策など、国内需要の構造的変化の影響を受けやすい側面が存在します。特定の港湾拠点に事故や設備トラブルが発生した際、代替オペレーションにかかる追加コストが発生するリスクも内包しています。
✔機会 (Opportunities)
外部環境における大きな追い風は、アットプレスの市場調査が示す通り、日本の穀物貯蔵・サイロ市場が2031年にかけて年平均4.72%で堅調に成長していく見通しにあることです。特に釧路港などの国際バルク戦略港湾の整備が進むことで、超大型穀物船の直接接岸が可能となり、一船あたりの輸送効率向上と港湾荷役のスピード化が期待されます。また、食の安全・安心に対する消費者の意識向上に伴い、IPハンドリング(非遺伝子組み換え穀物の分別管理)や温度監視システムといった高度な品質管理サービスの価値が益々高まっています。さらに、物流の2024年問題に対応するための内航船を活用したモーダルシフトや、乾牧草などの新しい飼料物流分野への対応拡大も事業機会となります。デジタル技術を導入した自動出庫制御や省人化システムの導入により、更なるオペレーションコストの削減が望まれます。
✔脅威 (Threats)
直面する外部脅威としては、世界的な地政学リスクの緊迫化や異常気象に伴う原産国での穀物不作、為替相場の急激な変動による輸入数量の減少リスクです。また、電気料金や燃油価格の長期的な高騰は、何万トンもの穀物を冷やすサイロの冷却コストや荷役クレーンの動力を直撃し、営業費用の増加をもたらすリスクとなります。港湾業界における人手不足や高齢化の進行は、現場の作業員確保や人件費上昇の圧力として経営を圧迫する可能性があります。さらに、地震や津波、大型台風などの自然災害によって臨海部のサイロ施設や岸壁が被害を受けた場合、操業停止や巨額の復旧費用が発生するリスクが免れません。国内における畜産業の高齢化や飼料価格高騰に伴う廃業の増加も、中長期的な取扱量の減少に繋がる懸念材料です。
【今後の戦略として想像すること】
✔短期的戦略
今後の1〜2年で取り組むべき短期的な施策としては、まず老朽化した荷役機械やサイロ制御装置の計画的な更新を進め、故障トラブルによる操業停止リスクを未然に防ぐことが有効であると考えます。積増された修繕引当金を計画的に活用し、省エネルギー型の冷却設備や高効率なコンベヤシステムを導入することで、電気代をはじめとする運用コストを削減することが重要であると考えます。同時に、港湾におけるトラックの待ち時間を削減するため、予約出荷システムや自動受付のDX化を推進し、物流2024年問題に対応した効率的な出庫体制を確立すべきだと推測されます。また、IPハンドリングなど高付加価値な分別保管サービスの提案を強化し、保管単価の適正化を図る取り組みが求められます。これらの施策を通じて、既存インフラの稼働効率を高め、当期純利益6億4,600万円の確実な維持・拡大を目指すことが期待されます。
✔中長期的戦略
3〜5年の視点に立った中長期戦略としては、国が推進する国際バルク戦略港湾の整備と足並みを揃え、大型船対応の岸壁や高速荷役設備の投資を集中させることが重要であると考えます。これにより、海外からの大型船を直接受け入れ、穀物一トンあたりの輸入・保管コストを大幅に引き下げ、JA全農グループ全体の国際競争力を高めることが有効であると考えます。また、約156億円に達する豊富な純資産と自己資金力を活かし、南九州の乾牧草中継基地のような新しい物流拠点への投資や、粗飼料・代替タンパク質など多様化する原料物流への対応力を強化することが期待されます。広大なネットワークを活用した内航船輸送のハブ機能を高め、持続可能な国内穀物サプライチェーンの要としてポジションを強固にすることが重要であると考えます。屈強な財務体質をレバレッジとして活かし、日本の食料安全保障を支える不可欠なロジスティクスパートナーとして進化を続けていくことが望まれます。
【まとめ】
全農サイロの第58期決算は、営業収入10,543百万円、当期純利益646百万円を達成し、自己資本比率約59.9%という極めて盤石な財務体質を提示しました。日本最大級のサイロ収容能力とJA全農グループのネットワークを結実させた物流インフラは、食料安全保障の観点からも代替困難な最大の強みです。一方で、修繕引当金5,427百万円に見られるような大型設備の維持コストやインフレに伴う運営費の上昇は、継続的な課題として存在します。今後は、国際バルク戦略港湾を活用した物流効率化の推進と、デジタル制御による荷役・保管オペレーションの最適化が強く期待されます。安定した資本力と高度な品質管理ノウハウを軸に、日本の食と農を支えるロジスティクスパートナーとして確固たる成長を続けていくものと考えています。
【企業情報】
企業名: 全農サイロ株式会社
所在地: 東京都千代田区神田淡路町2-29 東お茶の水ビル7階
代表者: 代表取締役社長 近藤 徹也
設立: 1968年(昭和43年)6月
資本金: 1,300百万円
事業内容: 倉庫業、埠頭業、港湾運送業、貨物運送取扱事業、通関業
株主: 全国農業協同組合連合会(90%)、東洋埠頭株式会社(4%)、名港海運株式会社(3%)、三ッ輪運輸株式会社(3%)
