株式会社ISTソフトウェアの第50期決算は、売上高83億円超、当期純利益4億4,300万円を達成し、半世紀近く歴史を刻んできた独立系ITベンダーとしての確固たる実力を実証しました。DXや生成AIの急激な進展によってIT業界の地図が塗り替えられる中で、同社が自己資本比率約77.8%という極めて高い数値を叩き出し安定成長を続けられる要因はどこにあるのでしょうか。本記事では、公表された最新の決算数値と市場動向をもとに、同社の強固な経営基盤と今後の事業成長に向けた戦略について深く分析していきます。
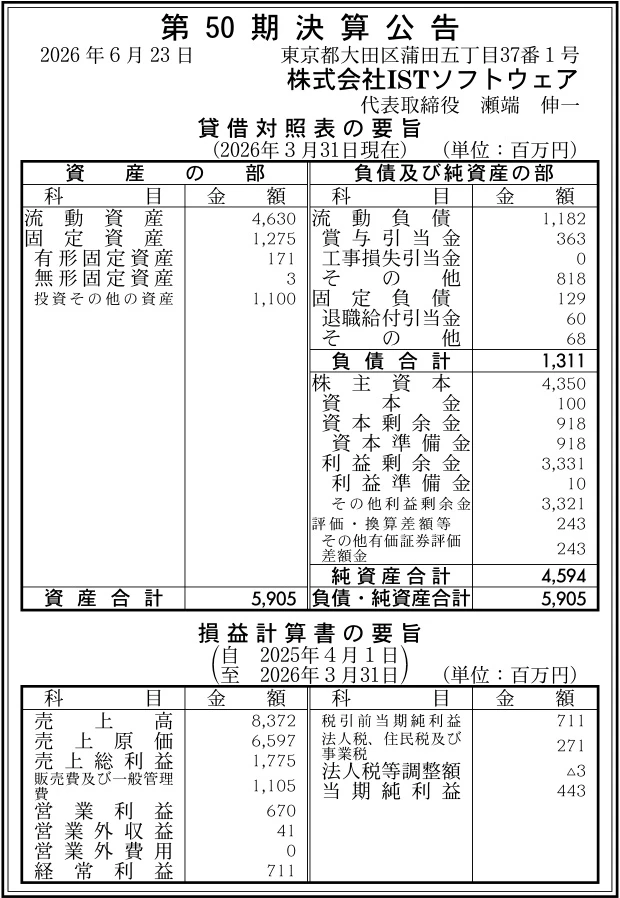
【決算ハイライト(第50期)】
| 資産合計 | 5,905百万円 (約59.1億円) |
|---|---|
| 負債合計 | 1,311百万円 (約13.1億円) |
| 純資産合計 | 4,594百万円 (約45.9億円) |
| 当期純利益 | 443百万円 (約4.4億円) |
| 自己資本比率 | 約77.8% |
【ひとこと】
株式会社ISTソフトウェアの第50期決算は、売上高8,372百万円、当期純利益443百万円を計上し、半世紀近く続く老舗ITベンダーとしての確固たる収益力を示す結果となりました。自己資本比率が約77.8%、流動比率も約392%に達しており、無借金に近い圧倒的な健全性と流動性を保っています。総資産利益率(ROA)も約7.5%とITサービス業界において高水準を達成しており、高い資産効率で堅実な経営が展開されています。官公庁や金融向けの高品質なシステム開発をベースに、生成AIやクラウドなどの先端技術を取り入れた今後の成長戦略に注目が集まります。
【企業概要】
企業名: 株式会社ISTソフトウェア
設立: 1976年(昭和51年)7月
事業内容: 業務系・組込系ソフトウェア開発、自社パッケージ・クラウドサービスの開発・販売、生成AI活用支援、ITアウトソーシング
https://www.ist-software.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔業務系・組込系システム開発事業(SIソリューション)
同社の売上の太い柱を成すコア事業であり、官公庁、金融機関、放送局、製造業、医療機関など多種多様な顧客層に対して高度なシステム開発を提供しています。長年の開発実績に基づく高い技術信頼性と、業務プロセスのコンサルティングから設計、開発、導入後の運用保守までを一貫して引き受けるソリューション価値を届けています。東京都大田区蒲田の本社や大阪オフィスを拠点とし、専門知識を熟知したシステムエンジニア群が顧客の現場に合わせたオーダーメイド型開発を行う体制を敷いています。収益の上げ方は主にシステム請負契約や準委任契約に基づく開発人月対価であり、長期的な取引関係に支えられた安定的な収益基盤となっています。
✔自社パッケージ・クラウドサービスおよび生成AI活用支援事業
SI事業で培った知見を活かし、運動学習支援アプリ「スポテク」や自治体観光向けプロモーションサービス「mitte-C」などの自社ブランドプロダクトを展開しています。学校教育機関、自治体、スポーツ関連企業、さらにはDX推進を目指す一般的な法人企業を主要ターゲットとして、手軽に導入できるクラウド機能を提供しています。また、近年急需要が高まる生成AI活用支援サービスなどを通じて、顧客企業の業務効率化と付加価値向上をダイレクトに支援する体制を構築しています。収益モデルは月額や年額のサブスクリプション利用料およびシステム構築アドバイザリー手数料であり、将来的な高粗利ストック収入としての成長が期待されています。
【財務状況等から見る経営環境】
✔外部環境
IDCの調査レポートによると、2026年の国内IT市場規模は28兆4,189億円に達し、前年比3.3%増の堅調な拡大が見込まれています。さらに、企業によるデジタル・トランスフォーメーション(DX)投資やデータ・AI活用への支出拡大が牽引となり、国内ITサービス市場は2030年に10兆円を超える規模へ成長すると予測されています。このように市場全体には強い追い風が吹いている一方で、ITエンジニアの深刻な不足に伴う人件費の高騰や、外部パートナーへの委託費上昇が事業コストを押し上げる圧力として存在しています。また、クラウド化やSaaSの台頭により、従来の受託型システム開発からサービス提供型ビジネスへの転換が強く求められる構造的変化が進行しています。同社にとっては、成長市場の需要を取り込みつつ、高付加価値な自社サービスへのシフトを進めることが重要な局面となっています。
✔内部環境
損益計算書を紐解くと、売上高8,372百万円に対して売上原価6,597百万円(売上総利益1,775百万円)となっており、粗利益率は約21.2%を保持しています。販売費及び一般管理費を1,105百万円に抑えることで営業利益670百万円(営業利益率約8.0%)を確保し、経常利益段階では711百万円と高い収益効率を実現しています。貸借対照表を見ると、総資産5,905百万円のうち流動資産が4,630百万円を占めており、現金や短期受取債権を中心とした非常に流動性の高いアセット構成となっています。また、純資産4,594百万円のうち利益剰余金が3,331百万円を占めており、創業以来の堅実な経営によって積み上げられた豊かな内部留保が表れています。この潤沢な手元資金は、優秀な人材の採用・育成や新規プロダクト開発への投資を力強く支える経営資源となっています。
✔安全性分析
財務の安全性を測る各種指標を算出すると、自己資本比率は約77.8%という極めて高い水準に達しており、負債に頼らない盤石な財務構造を構築していることが分かります。流動資産4,630百万円に対して流動負債は1,182百万円にとどまり、短期的な支払能力を示す流動比率は約392%と、資金繰りの安心感は絶大と言えるレベルにあります。負債合計1,311百万円に対して純資産合計が4,594百万円存在するため、負債比率は約0.3倍と低水準に抑えられており、無借金に近い非常に健全なバランスシートが保たれています。また、総資産5,905百万円を活用してどれだけの純利益を生み出したかを示す総資産利益率(ROA)は約7.5%であり、資産規模に対して高い利益を生み出す効率的な経営が行われています。これらの客観的数値から、同社はいかなる不況や市況の変化に対しても揺らがない強力な防壁を有していると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、自己資本比率約77.8%、流動比率約392%という屈強な財務体質と、33億3千万円を超える豊富な利益剰余金にあります。1976年の創業から50年近くにわたり積み重ねてきた技術力とノウハウは、官公庁や金融機関などミッションクリティカルなシステム開発において絶大な信用を獲得しています。また、単一の業種に依存せず、医療、製造、放送、自治体など多角的な顧客ポートフォリオを有しているため、特定の業界不況による影響を受けにくい分散リスク構造が整っています。さらに、ROA約7.5%が示す通り、投下した経営資源から確実に利益を生み出すプロジェクト管理能力と高いオペレーション効率を誇っています。近年は自社製品の開発や生成AI活用支援など、時代に即応した新サービスを迅速に立ち上げる柔軟な開発力も備えています。
✔弱み (Weaknesses)
内部環境における課題としては、売上高の大部分がシステムエンジニアによる受託開発(人月商売)に依存しており、労働集約型の収益構造から抜け出し切れていない点が挙げられます。開発人員の稼働率や単価に収益が直接連動するため、エンジニア数の限界がそのまま事業成長の天井になりやすいという側面が存在します。また、「スポテク」や「mitte-C」などの自社パッケージ・クラウドサービスを展開しているものの、全体の売上構成比においては未だ小さく、主力SI事業に並ぶ収益の柱としては育成途上であると言えます。IT業界全体の課題でもありますが、優秀なエンジニアを獲得・引き留めるための採用費や人件費の急増が、将来的に売上原価率を圧迫するリスクを内包しています。自社プロダクトのマーケティングや直接販売におけるプロモーション推進体制にも改善の余地が残されています。
✔機会 (Opportunities)
外部環境における追い風としては、IDCのレポートが示す国内IT市場28.4兆円への成長と、それに伴う全産業的なDX推進需要の爆発的増加です。特に、企業の老朽化した基幹システムを最新のクラウド環境やAI対応型へ刷新する「モダナイゼーション」案件が活発化しており、技術力に定評のある同社にとって絶好の受注機会となります。また、自治体や教育現場でのデジタル化政策が進む中で、運動学習アプリ「スポテク」や観光支援「mitte-C」といった独自ソリューションの横展開による全国拡大が期待されます。さらに、多くの企業が課題として抱える「生成AIの業務導入」に対するコンサルティングおよびシステム構築支援需要は、高利益率な新規事業として急速にスケールする可能性を秘めています。手元資金を活用した先進IT企業とのアライアンスやM&Aも、事業拡大に向けた大きな機会となります。
✔脅威 (Threats)
直面する外部の脅威としては、IT業界における極端な人材不足に伴い、大手SIベンダーやWeb系企業との間でのエンジニア獲得競争が一層激化するリスクが挙げられます。人材採用が計画通りに進まない場合や退職率が上昇した場合には、受注機会の損失や開発遅延に伴うコスト増大を招く恐れがあります。また、システム開発における仕様変更や技術的難易度の高まりにより、不採算プロジェクト(採算割れ)が発生した際には、営業利益率が突発的に低下する懸念材料が存在します。さらに、生成AI技術の飛躍的進化によってコード自動生成が進み、従来の単純な受託開発の単価が下落するという市場変化のリスクも内包しています。サイバー攻撃の高度化に伴う情報漏洩リスクや、セキュリティ対策費用の継続的な増加も経営上の脅威となり得ます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な施策としては、主力のSI事業において徹底したプロジェクト管理体制を継続し、不採算案件の発生をゼロに抑えることが有効であると考えます。既存の優良顧客である官公庁や金融・医療分野に対し、顧客のDX化ニーズを汲み取った高単価な上流工程コンサルティングの提案を強化すべきだと推測されます。また、需要が急増している「生成AI活用支援サービス」をSI顧客へ積極的にクロスセルし、導入支援からシステム連携までを一括で受託することで、プロジェクト全体の粗利益率を引き上げることが有効であると考えます。同時に、自社パッケージ「スポテク」や「mitte-C」のマーケティング投資を強め、認知度向上と契約アカウント数の拡大を加速させることが求められます。これらの取り組みにより、当期純利益4億4,300万円の安定した維持とさらなる上積みが期待されます。
✔中長期的戦略
3〜5年の視点に立った中長期戦略としては、従来の労働集約型受託開発から、ストック型のクラウド・SaaS事業へのシフトを加速させることが重要であると考えます。45億円を超える潤沢な純資産と利益剰余金を投資原資として活用し、新規自社プロダクトの研究開発やAI・クラウド分野の先鋭的な技術企業との資本提携を積極的に推進することが有効であると考えます。また、エンジニアの採用ブランドを強化するとともに、社内リスキリング教育を徹底し、先端IT領域に対応できる高付加価値エンジニア集団へのリフォメーションを推進することが期待されます。受託開発で得られる安定したキャッシュフローを、利益率の高い自社サービスへと循環させる持続可能なエコシステムを確立することが重要であると考えます。確固たる財務基盤を強みとして活かし、独立系ソリューションプロバイダーとしての存在感を強めていくことが望まれます。
【まとめ】
株式会社ISTソフトウェアの第50期決算は、売上高8,372百万円、当期純利益443百万円を計上し、自己資本比率約77.8%という極めて強固な財務体質を提示しました。長年の実績に裏付けられた官公庁や金融向けの業務系・組込系システム開発の技術力と、3,331百万円の利益剰余金は、競争の激しいIT業界における最大の強みです。一方で、労働集約的な受託開発モデルからの脱却や、エンジニアの人件費高騰への対応は今後の重要な課題と言えます。今後は、自社プロダクトや生成AI活用支援サービスの拡大による収益モデルの多角化と、レガシーシステムのDX化需要の取り込みが期待されます。盤石な手元資金を活かして技術投資と人材育成を推進し、次世代のITソリューションプロバイダーとして更なる飛躍を遂げていくものと考えています。
【企業情報】
企業名: 株式会社ISTソフトウェア
所在地: 東京都大田区蒲田5-37-1 ニッセイ アロマ スクエア13F
代表者: 代表取締役社長 瀬端 伸一
設立: 1976年(昭和51年)7月24日
資本金: 100百万円
事業内容: ソフトウェア開発、パッケージソフト・クラウドサービスの開発・販売、ITアウトソーシング
