半導体集積地として急速な発展を遂げる熊本エリアにおいて、人々の移動や物流を足元から支える熊本ニチレキ株式会社の最新決算は、当期純利益55百万円を達成し、強固な収益性と健全な財務体質を印象づける内容となりました。資材価格の高騰や深刻な人手不足という建設・舗装工事業界を覆う大きな課題の中で、同社がこれほどまでに高い財務安全性と利益水準を維持できる背景には何が存在するのでしょうか。本記事では、公表された決算データと独自の事業モデルを専門的な視点から紐解き、同社が描く地域インフラ戦略の将来像について詳しく見ていきます。
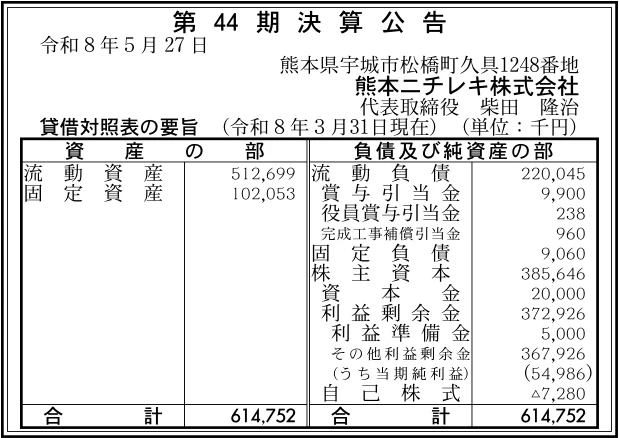
【決算ハイライト(第44期)】
| 資産合計 | 615百万円 (約6.1億円) |
|---|---|
| 負債合計 | 229百万円 (約2.3億円) |
| 純資産合計 | 386百万円 (約3.9億円) |
| 当期純利益 | 55百万円 (約0.6億円) |
| 自己資本比率 | 約62.7% |
【ひとこと】
熊本ニチレキの第44期決算は、当期純利益55百万円を計上し、安定した収益性と堅実な経営体質を維持していることが明確に読み取れます。特に注目すべきは自己資本比率が約62.7%という高水準にあり、建設・舗装工事業界において優れた財務安全性を確保している点です。さらに流動比率も約233%と手元流動性が非常に高く、短期的な支払能力や急な資材高騰リスクに対する十分な余力を備えています。今後は、この盤石な財務基盤とニチレキグループの技術力を背景に、ICT施工の推進や環境配慮型舗装の需要取り込みをいかに加速させるかが注視されます。
【企業概要】
企業名: 熊本ニチレキ株式会社
事業内容: 道路舗装工事、土木工事、とび土工工事、造園工事、防水工事、リサイクル舗装および維持補修工事等
https://kumamoto.nichireki-group.com/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔道路舗装・土木工事事業
同社の中核をなす道路舗装・土木工事事業は、熊本県内の地方自治体や国土交通省、NEXCO、民間事業者を主な対象顧客として展開されています。身近な生活道路や段差解消工事から新幹線の新設、高速道路の補修工事にいたるまで、利用者の安全と安心を守る確固たる道路インフラ価値を提供しています。熊本県宇城市の本社拠点を中心に熟練の技術者を配備し、最新のICT建設機械を積極的に導入した精度の高い施工管理体制を確立しています。収益モデルとしては、公共工事や民間施設工事における請負契約に基づく完成工事高(請負代金)の獲得となっており、地域密着型の需要に支えられた安定したキャッシュフローを生み出しています。
✔環境配慮型舗装・維持補修(リサイクル・長寿命化)事業
時代の要請に応える第二の柱が、環境負荷を軽減する技術を活用した環境配慮型舗装およびインフラの長寿命化事業です。脱炭素や資源循環を推進する行政機関や企業、地域の道路管理者を対象顧客に設定し、持続可能な社会創りに寄与する本質的な価値を提供しています。廃材のリサイクル工法を積極的に取り入れることでCO2排出量を削減するほか、夏季の表面温度上昇を抑える遮熱舗装や雨天時の安全を確保する透水性舗装などを施工する体制を整えています。この事業における収益は、ニチレキグループの高度なアスファルト応用製品を活用した特殊補修工事の請負代金から構成されており、差別化された高付加価値な製品展開によって高い利益率を支えています。
【財務状況等から見る経営環境】
✔外部環境
道路舗装業界を取り巻く外部環境は、インフラの老朽化対策とコスト上昇の二軸で大きく動いています。東京商工リサーチが公表した業界分析によれば、全国の主要舗装会社における売上高は前年比1.4%増の2兆7,023億円と微増傾向にあり、利益総額も1,036億円と底堅い推移を見せています。一方で、国土交通省による「公共工事設計労務単価」(2025年3月適用)が全国平均で前年比+6.0%と13年連続で引き上げられたことや、アスファルト合材・燃料費の高騰は、現場の採算性を圧迫する主要因となっています。このような環境下では、単なる施工能力だけでなく、ICT建機を活用した生産性向上と適切な価格転嫁を行える事業者が優位性を保てると考えます。
✔内部環境
同社の内部環境に注目すると、ニチレキグループという強固な親会社基盤と、極めて優れた内部蓄積が合致していることが分かります。今期の決算において55百万円の当期純利益を確保した背景には、地域での強固な顧客基盤とグループの資材・技術調達力が十分に寄与しています。貸借対照表の利益剰余金は約373百万円まで積み上がっており、過去の経営成果が資本として強固に蓄積されている状態が確認できます。また、固定資産が102百万円と総資産(615百万円)に対して比較的軽量なアセットライト経営を実践しており、固定費負担が重くのしかからない柔軟な構造となっています。豊富な自己資金は、将来のICT機器追加投資への強力な原動力になります。
✔安全性分析
財務の安全性を客観的指標によって分析すると、同社は建設・土木業界において際立った健全性を誇っていることが見て取れます。返済義務のない自己資本の割合を示す自己資本比率は約62.7%と過半を大きく上回り、負債比率も約0.6倍と非常に低い水準に抑えられています。また、短期的な支払能力を示す流動比率は約233%を記録しており、流動資産513百万円に対して流動負債は220百万円にとどまるため、当面の資金繰りや想定外のコスト高騰に対する防御力は万全です。さらに、総資産に対する利益効率を示す総資産利益率(ROA)は約8.9%と高水準であり、限られた資産で高い利益を創出しています。総じて、極めて高い安全性と効率性を兼ね備えた優れた財務構造と言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、道路資材のリーディングカンパニーであるニチレキグループの知名度と、自社で保有する最新の技術力および高品質なアスファルト応用製品の供給網にあります。グループのノウハウをダイレクトに現場施工へ注入できる体制は、競合する地域の建設会社に対して圧倒的な差別化要素として機能しています。また、自己資本比率約62.7%および流動比率約233%という強靭な財務構造と、ROA約8.9%を達成する優れた収益力も大きな強みです。さらに、熊本県内の幅広い公共工事・民間工事で培った信頼と、建設機械のICT化による高度な施工管理体制も確立されています。これらの強みが合わさることで、安定した案件受託が継続しています。
✔弱み (Weaknesses)
課題となる弱みとしては、地域密着型企業としての宿命であり、熊本県内における自治体の公共事業予算やインフラ投資計画の変動に業績が連動しやすい点です。特定地域の需要に依存する事業モデルであるため、広域的な景気後退や公共工事の発注端境期においては、売上高が一時的に影響を受けやすい側面を持っています。また、完成工事原価に占めるアスファルト合材や重油などの燃料費割合が高いため、国際原油市況の値上がりが直接的に利益率を押し下げるリスクが存在します。さらに、現場施工を指揮する施工管理技士などの専門人材への依存度が高く、技術者の退職や高齢化が施工能力に影響を与えやすい点も社内的な管理課題と言えます。人材の育成と定着が求められます。
✔機会 (Opportunities)
外部環境における絶好の成長機会は、熊本県内で進む世界的な半導体メーカー(TSMC)の進出に伴う、周辺道路や産業インフラの大規模な整備・補修需要の急増です。関連企業の進出や交通量の急速な増加に伴い、既存道路の拡幅や傷んだ舗装の打ち替え工事など、中長期的な舗装ニーズが地域全体で拡大しています。また、国土交通省が推進する「防災・減災、国土強靱化のための5か年加速化対策」を受け、地方自治体による老朽化道路の長寿命化補修予算が重点配分されている点も大きな追い風です。さらに、脱炭素社会の実現に向けて、遮熱舗装やリサイクル合材を用いた環境対応型舗装の指定発注が増加しており、同社の強みが活きる場面が広がっています。
✔脅威 (Threats)
直面している主な外部の脅威は、建設業界全般で深刻化する熟練技能者の高齢化と、若手技術者の慢性的な採用難・人手不足です。労務単価の上昇(2025年3月適用で前年比+6.0%)に伴い人件費コストが継続して上昇しており、施工体制を維持するための労務費負担が年々重くなっています。また、原油価格の高止まりや円安の影響による舗装資材・燃料費の上昇が続いた場合、発注者への価格転嫁が遅れて粗利益率が圧迫される危険性があります。加えて、熊本県内の限られた受注パイや優れた技術者の獲得をめぐり、地元の競合舗装会社との間で受注価格および採用競争が激化している点も警戒すべき要素です。備えを固めることが不可欠です。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年で取り組むべき短期的な戦略としては、労務費や資材価格の高騰を確実に反映した適正な工事見積と価格転嫁の徹底が挙げられます。具体的には、発注者との事前協議を強化し、原価上昇分を盛り込んだ適切な請負価格での受注を徹底することで、足元の営業利益率を確実に保護することが有効と考えます。同時に、流動資産513百万円という手元資金を活用してICT建設機械の追加導入を断行し、施工現場における省人化と作業効率の向上を一段と推し進めることが重要です。これらの即効性のある施策により、深刻化する人手不足に対応しながら施工品質を高め、収益性を揺るぎないものにできると推測されます。足元の現場力を強化することが最優先されます。
✔中長期的戦略
3〜5年の時間軸で見据える中長期的戦略においては、約3.7億円の利益剰余金と厚い自己資本を活用した「環境対応・長寿命化技術への集中的投下」が鍵となります。半導体産業の発展に伴い交通量が急増する熊本の主要幹線道路に対し、ニチレキグループの先進的な長寿命化舗装や遮熱・透水技術を優先的に提案・施工し、地域における環境舗装のトップシェアを固めることが期待されます。また、若手の施工管理技士を育成するための社内研修制度の充実や待遇改善に資金を振り向け、持続可能な施工体制を構築することが有効なアプローチとなります。こうした未来への投資を通じて資産効率(ROA約8.9%)を維持発展させ、熊本のインフラを永続的に支える企業へと進化していくと考えています。
【まとめ】
今回の第44期決算において、自己資本比率約62.7%を保持し、当期純利益55百万円を計上したことは、熊本ニチレキ株式会社が非常に健全で安定した経営を行っていることを示しています。同社の最大の強みは、ニチレキグループが有する優れた技術力と、流動比率約233%に象徴される手厚い財務安全性にあります。また、熊本県内での産業開発や道路インフラの維持補修需要の拡大は、今後のさらなる成長に向けた絶好の機会となるでしょう。一方で、建設業界全体で加速する人手不足や資材価格の高騰に対しては、ICT技術を活用した現場の省力化と徹底した原価管理が急務と言えます。今後は、この潤沢な資金力を活かして環境対応型舗装の展開を加速させ、地域社会の安全と持続可能な道路創りを支える企業としての価値を高めていくと考えています。
【企業情報】
企業名: 熊本ニチレキ株式会社
所在地: 〒869-0524 熊本県宇城市松橋町久具1248番地
代表者: 代表取締役 柴田 隆治
資本金: 20百万円
事業内容: 道路舗装工事、土木工事、とび土工工事、造園工事、防水工事、環境配慮型舗装および維持補修工事など
株主: ニチレキグループ
