我が国の電力を安全かつ確実に届ける送配電ネットワークを支える住電機器システム株式会社の最新決算は、当期純利益1,222百万円を達成し、業界トップクラスの収益性と財務の強固さを強烈に示しました。再生可能エネルギーの導入拡大や老朽化インフラの更新が進む電力業界において、同社がこれほどまでに高い収益率と盤石な自己資本を維持できる背景には何が存在するのでしょうか。本記事では、公表された決算データと事業構造を専門的な視点から紐解き、同社が目指すべき将来のインフラ戦略について詳しくみていきます。
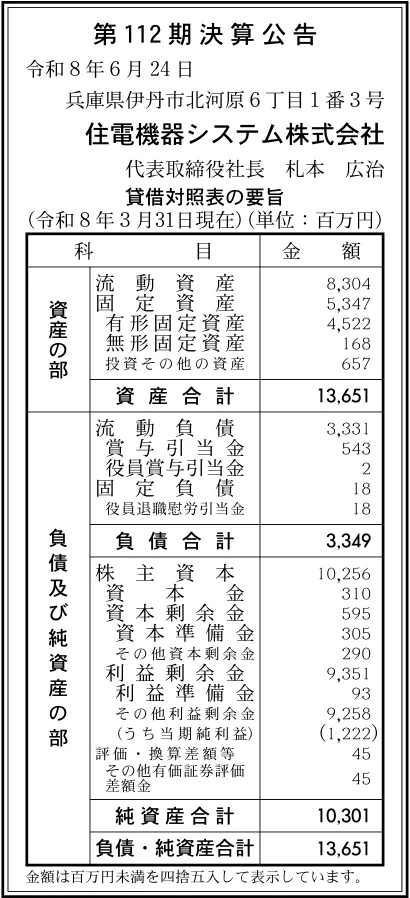
【決算ハイライト(第112期)】
| 資産合計 | 13,651百万円 (約136.5億円) |
|---|---|
| 負債合計 | 3,349百万円 (約33.5億円) |
| 純資産合計 | 10,301百万円 (約103.0億円) |
| 当期純利益 | 1,222百万円 (約12.2億円) |
| 自己資本比率 | 約75.5% |
【ひとこと】
住電機器システム株式会社の第112期決算は、当期純利益1,222百万円を計上し、非常に高い収益性と堅実な経営体質を証明する結果となりました。特に注目すべきは自己資本比率が約75.5%という高水準を維持しており、電力インフラに関わるメーカーとして抜群の財務安全性を誇っている点です。さらに、流動比率も約249%と手元流動性に十分な余裕があり、短期的な支払能力や急な設備投資要求に対しても盤石な姿勢を示しています。今後は、再生可能エネルギーの普及拡大に伴う送配電網の強化需要を捉え、この豊かな資金力で先進的な製品開発をいかに加速させるかが期待されます。
【企業概要】
企業名: 住電機器システム株式会社
設立: 1939(昭和14)年
事業内容: 電線・ケーブル用機器(架空送電線機器、接続部等)、電力工事用安全装置および安全保守機器の設計開発・製造・販売
https://www.sumiden-kiki.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔電線・ケーブル用機器(接続部・架空送電線機器)事業
同社の中核を構成する事業は、高圧・超高圧電線および地中ケーブル用の各種接続部や架空送電線機器(スペーサ等)の製造・販売です。全国の電力会社や電気工事業者、インフラ事業者を主要な対象顧客とし、大容量の電力を安全かつ損失なく供給するための高品質な接続ソリューションという不可欠な価値を提供しています。茨城県の日高事業所をはじめとする高度な生産体制と全国営業網を駆使し、顧客の仕様に即した精密機器の設計開発とタイムリーな納入体制を確立しています。この事業における収益モデルは製品の直接売却(売り切り)および専門施工指導に伴う対価獲得であり、インフラ需要に連動した安定的な高粗利を生み出しています。
✔電力工事用安全装置・安全保守機器事業
社会インフラの維持管理現場を支える第二の柱が、電力工事用の安全装置や検電器などの各種安全保守機器事業です。電力設備の保守点検を担当するエンジニアや現場作業員を主要顧客に設定し、感電事故を防ぐ安全具や高精度な検査装置を提供することで、作業員の生命を守り工事の安全性を向上させる本質的価値を創出しています。長年にわたる現場ニーズの吸い上げに基づく安全器具の開発ノウハウを誇り、高い信頼性と操作性を兼ね備えた自社製品ラインナップを完備しています。本事業の収益は機器の販売収入および定期点検・メンテナンスサービス費用から構成されており、現場の安全意識の高まりを背景に底堅い需要を維持しています。
✔独自開発・技術検証体制(猪名川研究所・日高事業所)
同社の技術的差別化を裏付ける基盤が、兵庫県に位置する猪名川研究所を中心とした独自の技術開発・検証体制です。進化を続ける電力インフラや新規格に対応するため、自社研究施設において高度な高電圧試験や耐候性評価を実施し、製品の信頼性を極限まで高める価値を創出しています。熟練の研究開発スタッフが最新のシミュレーション設備や実証実験機器を活用し、住友電工グループの総合技術力と連携しながら次世代製品のプロトタイプ開発を推進しています。この体制から生まれる特許や高付加価値な先端製品が、同社全体の競争優位性と高い収益性を支える強力な源泉となっています。
【財務状況等から見る経営環境】
✔外部環境
電力設備業界を取り巻く外部環境は、再生可能エネルギーの普及や送配電網の更新需要に伴い大きな成長局面を迎えています。IMARC Groupが公表した調査「日本の動力伝達装置(送電設備)市場」によると、日本の電力送電設備市場規模は2025年に28億2,000万米ドルに達し、2034年には47億米ドルへ拡大すると予測されています。一方で、銅やアルミといった主要金属原材料価格の高止まりや、円安に伴う部材調達コストの上昇は、製品原価を押し上げる継続的なリスク要因となっています。こうした中で、高度な技術力を武器に適正な価格転嫁を行い、再エネ接続用などの高付加価値機器を迅速に供給できるメーカーが、市場成長の波を確実に捕らえると言えます。
✔内部環境
同社の内部環境に目を向けると、住友電工グループとしての強固なブランド力と優れた収益構造が組み合わさっていることが分かります。今期の決算において1,222百万円という極めて高い当期純利益を記録したことは、製品の粗利益率が高く、固定費コントロールが機能していることの証明です。貸借対照表の純資産の部には、過去の利益の積み上げである利益剰余金が約93.5億円も保持されており、自己資本を圧倒的に厚くしています。さらに、固定資産として約45.2億円の有形固定資産を所有しており、日高事業所や猪名川研究所といった優れた製造・研究基盤が稼ぐ力をしっかりと担保しています。豊富な資金力は将来の製品開発への投資余力そのものです。
✔安全性分析
同社の財務健全性を各種の財務指標で評価すると、製造業の中でも群を抜いた安全水準にあることが明確になります。返済義務のない自己資本の割合を示す自己資本比率は約75.5%と非常に高水準であり、負債比率も約0.3倍にとどまるため、中長期的な財務リスクは極めて低い状態です。また、短期的な資金繰りの健全性を示す流動比率は約249%を記録しており、流動資産8,304百万円に対して流動負債は3,331百万円と、短期的な支払能力に全く懸念がありません。さらに、総資産利益率(ROA)は約9.0%と高水準であり、膨大な自己資本を保持しながらも非常に効率的な利益創出を実現しています。総じて、いかなる経済変動にも揺らがない鉄壁の財務体質が構築されています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、住友電気工業株式会社の100%子会社という強固な親会社基盤と、それに伴う世界トップクラスの技術力および高い社会的信用力です。電力インフラという極めて高い安全性が要求される領域において、長年にわたる納入実績とブランド信頼性は、競合が容易に参入できない厚い障壁となっています。また、自己資本比率約75.5%および流動比率約249%という強靭な財務体質と、ROA約9.0%を叩き出す高い収益性も大きなアドバンテージです。さらに、猪名川研究所や日高事業所といった独自の研究開発・製造拠点体制を有し、開発から品質検証までを内製化できている点も、高付加価値な製品を生み出す強固な基盤となっています。
✔弱み (Weaknesses)
一方で構造的な弱みとして挙げられるのは、業績が電力会社の設備投資計画や公共投資の動向に大きく左右されやすい点です。電力会社の投資サイクルに依存するビジネスモデルであるため、インフラ投資が抑制される局面では売上高が直接影響を受けやすい特性を有しています。また、純資産約103億円のうち利益剰余金が約93.5億円を占めるなど非常に分厚い資本を有している反面、この潤沢な留保資金をさらなる高成長領域へ投資して資本効率を極限まで高める余地を残しています。さらに、製品の多くに銅やアルミなどの金属部材を使用しているため、国際的な市況変動による原価高騰の影響を受けやすい点も社内的な管理課題と言えます。資金の有効投下が求められます。
✔機会 (Opportunities)
外部環境における最大の事業機会は、電力送電設備市場の拡大(IMARC Group調査で2034年に47億米ドル規模へ成長予測)と、世界的な脱炭素化の潮流です。太陽光や風力といった再生可能エネルギーの導入加速に伴い、発電施設を既存の送電網に接続するための高度な接続機器需要が急増しています。また、高度経済成長期に建設された国内電力インフラの老朽化が進んでおり、安全確保のための設備更新やメンテナンス需要が本格化している点も好機です。さらに、スマートグリッド(次世代送電網)化に伴う高度なセンサー機能付き接続機器や保守システムの開発など、技術革新を捉えた新市場の開拓チャンスが広がっています。
✔脅威 (Threats)
同社が面している主な外部の脅威は、世界的な資源価格の高騰に伴う銅やアルミニウムなどの主要原材料コストの上昇継続です。資材価格の高騰を製品価格へタイムリーに転嫁できない場合、同社の優れた営業利益率を押し下げる直接的なリスクとなります。また、日本の製造業全般で深刻化している熟練技術者の高齢化と人材不足は、高度な技術継承や生産ラインの維持において長期的な懸念材料です。加えて、海外の安価な資材メーカーが品質を向上させて国内市場へ参入してくる可能性や、国際規格の変更に伴う標準化競争の激化も、将来的な価格圧迫要因として警戒しておく必要があります。事前の備えが重要となります。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年で取り組むべき短期的な戦略としては、原材料高に対する機動的な価格適正化と、拡大するインフラ更新需要の確実な取り込みです。具体的には、銅などの市況連動型価格設定モデルを強固にし、調達コストの上昇分を製品価格へタイムリーかつ適正に転嫁するネゴシエーションを推し進めることが有効と考えます。同時に、流動資産8,304百万円という豊富な資金力を活用して日高事業所の生産ライン自動化や省力化投資を断行し、深刻化する人手不足に対応しながら生産能力を拡充することが重要です。これらの施策を実行することで、コスト増加リスクを遮断しつつ高い粗利益率を維持し、足元の好業績を確実に固めることができると推測されます。
✔中長期的戦略
3〜5年の時間軸で見据える中長期的戦略においては、約93.5億円におよぶ利益剰余金を成長エンジンへと変える「次世代送配電イノベーション投資」が鍵となります。具体的には、洋上風力発電などの大規模再エネ系統接続に対応する超高圧・耐候性ケーブル接続機器の開発に資金を集中投下し、市場でのトップシェアを揺るぎないものにすることが期待されます。さらに、センサー技術やIoTを融合させた「スマート保守機器」の製品化を進め、売り切り型ビジネスからデータ活用型の継続収益モデルへ領域を広げることが有効なアプローチです。こうした未来への投資を通じて資産効率(ROA)を一層向上させ、持続可能な電力インフラを支えるグローバルレベルの技術企業へと進展していくと考えています。
【まとめ】
今回の第112期決算において、自己資本比率約75.5%を維持しながら当期純利益1,222百万円を確保したことは、住電機器システム株式会社が極めて強固な経営基盤と高い稼ぐ力を有していることを示しています。同社の最大の強みは、住友電工グループとしての高い技術力と、約93.5億円の利益剰余金に裏付けられた圧倒的な財務の安全性にあります。また、電力送電設備市場の拡大や再エネ接続需要の増大は、今後のさらなる飛躍に向けた大きな機会となるでしょう。一方で、原材料コストの高止まりや技術者不足といった課題に対しては、製造現場の効率化と適正な価格設定が不可欠と言えます。今後は、この潤沢な財務余力を活かして次世代の電力インフラ向け製品開発を加速させ、持続可能な社会を支える技術集団としてさらなる高みを目指していくと考えられます。
【企業情報】
企業名: 住電機器システム株式会社
所在地: 〒664-0837 兵庫県伊丹市北河原6丁目1番3号
代表者: 代表取締役社長 札本 広治
設立: 1939(昭和14)年
資本金: 310百万円
事業内容: 電線・ケーブル用機器、電力工事用安全装置および安全保守機器の製造・販売など
株主: 住友電気工業株式会社(100%)
