株式会社ソードの最新決算が公開され、132百万円という安定した当期純利益を計上したことが明らかになりました。あらゆる機器がネットワークにつながるIoT化が進展する中、同社が手掛ける組込みシステムや産業用PCの重要性はかつてなく高まっています。本記事では、公表された財務数値と活況を呈する業界全体の最新動向を照らし合わせ、半世紀の歴史を持つ同社の強みと次なる成長戦略を深く読み解いていきます。
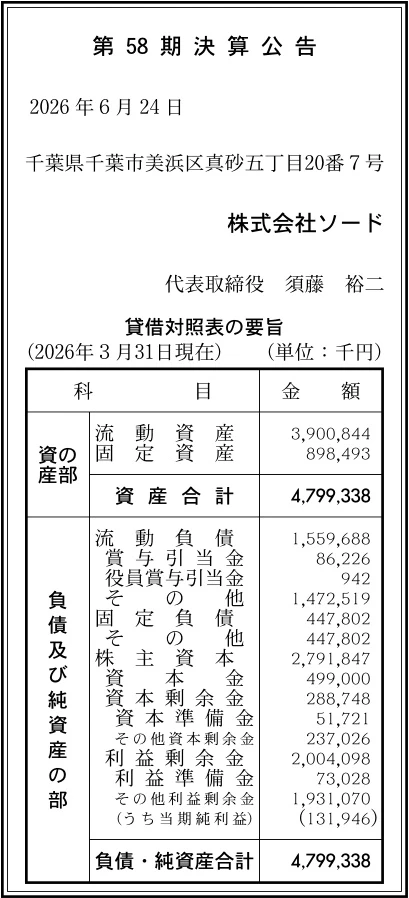
【決算ハイライト(第58期)】
| 資産合計 | 4,799百万円 (約48.0億円) |
|---|---|
| 負債合計 | 2,007百万円 (約20.1億円) |
| 純資産合計 | 2,792百万円 (約27.9億円) |
| 当期純利益 | 132百万円 (約1.3億円) |
| 自己資本比率 | 約58.2% |
【ひとこと】
株式会社ソードの第58期決算は、132百万円の当期純利益を計上し、安定した収益基盤を示しています。資産合計4,799百万円に対し、自己資本比率約58.2%、流動比率約250%と極めて健全な財務体質を維持しています。創業50年以上の歴史に裏打ちされた組込みシステム技術が、医療や産業分野で底堅いニーズを捉えている証左と言えるでしょう。今後は強固な財務を基盤に、成長市場である産業用PC等の分野でいかに更なる付加価値を創出していくかが注目されます。
【企業概要】
企業名: 株式会社ソード
設立: 1970年
事業内容: エンベデッドソリューション事業(組込みPC等の開発・製造)、一般派遣事業等
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔エンベデッドソリューション事業
対象顧客は、医療機器メーカーや各種産業機器メーカーなどであり、高度な信頼性が求められる製品を提供しています。最大の提供価値は、MRIやCTといった特殊な環境下でも安定稼働する組込みシステムを、ハードウェアとソフトウェアの両面から設計・開発できる専門的な技術力です。さらに、開発から製造、保守サービスに至るまでを自社でワンストップ対応できる体制を構築しており、顧客の課題解決に直結する充実したサポートを実現しています。自社製品の販売や受託開発、継続的な保守契約を通じたフィーの積み上げが、同社の強固な収益基盤を形成していると考えられます。
✔人材サービス事業
対象顧客は、専門的な技術力や即戦力を必要としているIT・製造業界の企業などが中心です。提供価値としては、自社でエンベデッドエンジニアを育成してきた豊富なノウハウを活かし、顧客の技術的なニーズに合致した質の高い人材を迅速にマッチングできる点が挙げられます。一般労働者派遣事業および有料職業紹介事業の許可を取得しており、コンプライアンスを厳格に遵守した適切な人材供給体制を整えています。この事業は、主力であるエンベデッドソリューション事業との間で相乗効果を生み出しながら、安定的な手数料収入を確保する補完的な収益の柱として機能していると推測されます。
【財務状況等から見る経営環境】
✔外部環境
ITおよび製造業界の外部環境は、Fortune Business Insightsの予測によれば、世界の組み込みシステム市場が2026年の1,229億ドルから2034年には2,127億ドル規模へと力強く成長すると見込まれています。特にIoT技術の普及や産業機器のスマート化に伴い、高度な処理能力を持つ産業用PCの需要は国内外で底堅く推移している状況です。一方で、少子高齢化に伴うエンジニアの慢性的な人手不足や、それに起因する人件費の高騰は、業界全体に共通する構造的なリスクとして重くのしかかっています。さらに、電子部品の供給網の不安定さや原材料価格の変動といったマクロ経済要因も、収益性に少なからず影響を与える懸念材料と言えるでしょう。
✔内部環境
内部環境に目を向けると、利益剰余金が2,004百万円と厚く積み上がっており、過去数十年にわたり堅実に利益を生み出し続けてきた強靭な企業体質が明確に表れています。当期純利益も132百万円を確保しており、部品価格の高騰などコスト変動の波がある中でも、安定して黒字を計上できる収益基盤が構築されていると言えます。創業から半世紀以上にわたり培ってきた、医療分野などでの高品質な組込みシステム開発の知見は、他社が容易に模倣できない極めて貴重な無形資産です。しかし、売上原価の中心となる技術者の確保や育成に向けた投資負担が、利益率の劇的な向上を難しくしている側面もあると推測されます。
✔安全性分析
財務の安全性を各種指標から分析すると、同社の財務基盤は極めて強固であり、倒産リスクは極小であると高く評価できます。総資産4,799百万円に対する自己資本の割合を示す自己資本比率は約58.2%と、製造・IT業界の平均を大きく上回る極めて健全な水準を確保しています。さらに、短期的な支払い能力を示す流動比率(流動資産÷流動負債)も約250%に達しており、手元の流動性は十分に保たれていると言える状況です。また、負債比率も約0.7倍に抑えられており、借入金等への過度な依存がない点も安心材料ですが、ROA(総資産利益率)は約2.8%にとどまっており、今後は資産の効率的な活用が課題と考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、創業から半世紀以上にわたり蓄積された、組込みシステム分野における高度な技術力と豊富な実績です。特に、人命に関わる医療機器向けシステムなど、極めて高い信頼性が求められる領域で長年のノウハウを有している点は、強力な競争優位性となります。また、ハードウェアの設計からソフトウェア開発、さらには製造や保守に至るまで、一貫して社内で対応できるワンストップ体制も顧客から高く評価されています。加えて、自己資本比率約58.2%、流動比率約250%という盤石な財務基盤を備えているため、市場環境の変化にも揺るぐことなく、腰を据えた研究開発を継続できると考えられます。
✔弱み (Weaknesses)
一方で弱みとして挙げられるのは、手堅い経営が行われている反面、保有資産に対する収益性がやや物足りない水準に留まっている点です。具体的には、ROAが約2.8%という数値に示されるように、蓄積された厚い資産を十分に活用して爆発的な利益成長を生み出すサイクルには至っていません。また、ハードとソフトの両面に精通した高度なエンジニアを育成するには長い時間とコストがかかり、短期間での急速な事業スケールアップが難しいという構造的な制約を抱えています。堅実なビジネスモデルであるがゆえに、急激に変化するテクノロジー市場において、新たな成長領域への思い切った投資判断がやや遅れるリスクがあると推測されます。
✔機会 (Opportunities)
外部環境における最大の機会は、あらゆる産業機器がインターネットにつながるIoT化の進展により、高機能な組込みシステムや産業用PCの需要が世界的に急拡大していることです。Fortune Business Insightsが予測する組み込みシステム市場の成長は、同社の長年の知見を活かせる絶好の追い風であり、医療機器のみならずFA(ファクトリーオートメーション)機器などの分野へも事業を拡大するチャンスです。さらに、同社が「健康経営優良法人」の認定を受けるなど働きやすい環境づくりに注力していることは、採用市場において大きなアピールポイントとなります。充実した教育制度を武器に優秀な若手人材を獲得し、組織の若返りを進める余地が大きく広がっている状況です。
✔脅威 (Threats)
直面する最大の脅威は、ITおよび製造業界全体で深刻化しているエンジニアの採用難と、それに伴う人件費の持続的な上昇圧力です。高度な専門知識を持つ人材の獲得競争は年々激しさを増しており、採用コストの増加や既存社員への待遇改善が直接的に利益率を圧迫する懸念があります。また、海外のハードウェアメーカーが技術力を高め、低価格で市場に参入してくることで、ハードウェア単体でのコモディティ化が進み、熾烈な価格競争に巻き込まれるリスクも払拭できません。さらに、半導体など電子部品の供給網における地政学的なリスクが、製品の製造コストや納期に悪影響を及ぼす事態も常に警戒する必要があると考えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、利益率向上と人材定着を図るための「労働環境のさらなるスマート化と業務効率の改善」が極めて有効であると考えます。具体的には、社内の開発プロセスに最新の生成AIや開発支援ツールを積極的に導入し、コーディングやテスト工程の大幅な省力化を図ることが求められます。これにより、限られたリソースでも高い生産性を発揮し、人件費の上昇分を吸収する強靭なコスト競争力を確保できます。同時に、充実した研修制度や長期休業サポート制度等の福利厚生をさらにブラッシュアップし、社員のエンゲージメントを高めることで、離職を防ぎ技術流出を抑えることが最優先の課題となるでしょう。
✔中長期的戦略
中長期的には、盤石な財務基盤と技術力を活かした「ソリューション提供型ビジネスへの進化と新領域開拓」を目指すことが重要であると考えます。単なるハードウェアや組込みソフトの受託開発にとどまらず、AIによる画像処理や予知保全システムを組み込んだ、より付加価値の高いソリューションを自社主導で企画・提案する体制へと移行することが収益性改善の鍵となります。さらに、約48億円の総資産という強固な財務体質を背景に、クラウド技術等に強みを持つ企業へのM&Aや資本業務提携を模索し、時代の新たな技術トレンドを迅速に取り込むことで、持続的な企業価値の向上を図ることが求められます。
【まとめ】
今回の決算数値からは、当期純利益132百万円を計上し、自己資本比率約58.2%を維持するなど、極めて堅実で安定した経営状況が伺えます。同社は、創業50年以上の歴史に裏打ちされた高度な組込みシステム開発力と、拡大を続ける産業用PC市場という大きな事業機会を併せ持っています。しかし、慢性的なIT人材の不足やグローバルな競争激化、そして資産効率の向上といった構造的な課題に対しては、決して予断を許さない状況が続いています。そのため、今後はAI技術等の活用による生産性の飛躍的な向上と、高付加価値なソリューション領域への事業シフトが強く求められます。これらを着実に推進することで、社会を支える技術者集団として更なる持続的成長を実現できるものと考えています。
【企業情報】
企業名: 株式会社ソード
所在地: 千葉県千葉市美浜区真砂五丁目20番7号
代表者: 須藤 裕二
設立: 1970年
資本金: 499百万円
事業内容: エンベデッドソリューション事業、一般派遣事業、有料職業紹介事業
