サイタ工業株式会社の最新決算が公開され、756百万円の当期純損失という厳しい結果に着地したことが明らかになりました。都市部の再開発や老朽化した建物のリニューアル需要が高まり、エレベーター市場全体は活況を呈しているはずの中で、なぜ同社は大幅な赤字を計上することになったのでしょうか。本記事では、公表された財務数値と設備業界を取り巻く最新の動向を多角的に分析し、同社が直面している課題と今後の復活に向けた成長戦略を深く読み解いていきます。
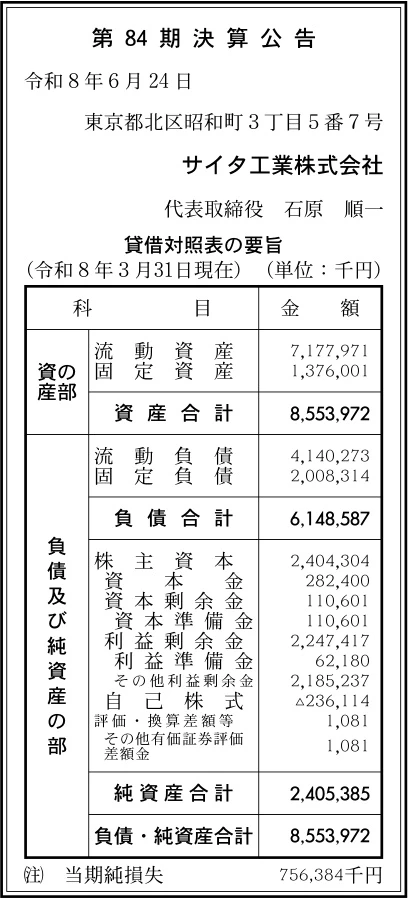
【決算ハイライト(第84期)】
| 資産合計 | 8,554百万円 (約85.5億円) |
|---|---|
| 負債合計 | 6,149百万円 (約61.5億円) |
| 純資産合計 | 2,405百万円 (約24.1億円) |
| 当期純損失 | 756百万円 (約7.6億円) |
| 自己資本比率 | 約28.1% |
【ひとこと】
サイタ工業株式会社の第84期決算は、当期純損失が756百万円の赤字となり、厳しい収益環境が浮き彫りになりました。資産規模は約85.5億円と大きいものの、ROAが約▲8.8%と資産効率の面で課題を残す結果となっています。一方で、日立グループの強固な基盤と75年以上にわたる実績を持ち、流動比率も約173%と当面の支払い能力は十分に維持しています。今後は成長が続くエレベーター市場において、いかにコスト構造を抜本的に改善し、黒字転換への道筋を描くかが最大の注目ポイントとなるでしょう。
【企業概要】
企業名: サイタ工業株式会社
設立: 1948年
事業内容: 昇降機(エレベーター・エスカレーター等)の開発、販売、設計、製作、工事、保守、修理
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔昇降機の新設・リニューアル事業
対象顧客は、ビルオーナーや商業施設の運営者、建設会社などであり、建物の規模や用途に応じた最適な昇降機を提案しています。提供価値は、日立製のエレベーター・エスカレーターという高いブランド力と、創業から長年培ってきた精密な施工技術による「安全と快適性」です。営業、設計、そして現場での据付を担う「施設部門」が緊密に連携し、建物の構造に合わせたオーダーメイドのプロジェクト管理を行っています。収益モデルは、機器の販売と設置工事を一括で請け負うことによるフロー型の収入であり、大規模な売上を牽引する重要な柱となっています。
✔昇降機の保守・メンテナンス事業
保守・メンテナンス事業は、エレベーターが稼働した後の定期点検、部品交換、故障時の緊急対応などを提供しています。昇降機の安全性を維持し、利用者の命を守る「ラストマン」としての役割を担うことが最大の提供価値です。専門知識を持った「フィールドエンジニア」が日々顧客のもとを巡回し、きめ細やかな予防保全サービスを提供できる体制を整えています。この事業は、一度契約を結ぶと長期間にわたって継続的な点検費用が得られるストック型のビジネスであり、同社の経営基盤を安定させるための収益の土台として機能していると推測されます。
✔自社製品の開発・製造事業
同社は日立製品の取り扱いにとどまらず、自社ブランドによる荷物用エレベーターや自動搬送システムなどの開発・製造も手がけています。物流施設や工場など、特殊な環境下で求められる堅牢性や特殊な仕様ニーズに柔軟に対応できる点が顧客に対する独自の付加価値です。設計から製作までを自社内で完結できる技術力を保有しており、オーダーメイドでのモノづくりを強みとしています。これらの自社製品は、他社との差別化を図る強力な商材として、提案の幅を広げるとともに利益率の向上に寄与する役割を担っていると言える状況です。
【財務状況等から見る経営環境】
✔外部環境
昇降機業界の外部環境については、Fortune Business Insightsの最新予測が示す通り、世界のエレベーター・エスカレーター市場は2034年までに約1,997億米ドルへと力強く成長すると見込まれています。国内においても、高度経済成長期に建てられたビルが一斉に更新期を迎えており、エレベーターのリニューアル需要は極めて旺盛です。一方で、建設業界全体に蔓延する現場作業員や技術者の深刻な人手不足は、案件の消化スピードを鈍らせる大きな足かせとなっています。さらに、円安等を背景とした鋼材や電子部品の価格高騰は、設備工事業界全体において利益幅を縮小させるマクロ的リスクとして重くのしかかっています。
✔内部環境
内部環境を評価すると、直近の決算で756百万円という多額の当期純損失を計上している点から、増収環境下においてもコスト管理に苦慮している実態が浮かび上がります。現場を支えるエンジニアの育成には時間と費用がかかるため、採用コストや人件費の増加がダイレクトに営業費用を押し上げていると推測されます。しかしながら、昭和21年の創業以来蓄積された高度な技術力と、日立ビルシステム関連会社としての強力なネットワークは、同社にとって揺るぎない競争力の源泉です。この良質な顧客基盤とブランド力を活かしながら、いかにして利益を生み出すコスト構造へと転換していくかが喫緊の課題となっています。
✔安全性分析
財務の安全性を各種指標から分析すると、短期的には持ち堪える力があるものの、資本構成には改善の余地があると言えます。自己資本比率は約28.1%にとどまり、負債比率も約2.6倍となっていることから、総資産約85.5億円に対して外部負債への依存度がやや高い構造となっています。一方で、短期的な支払い能力を示す流動比率(流動資産÷流動負債)は約173%を確保しており、当面の資金繰りに関するリスクは低い水準にあります。ただし、ROA(総資産利益率)は約▲8.8%とマイナスに沈んでおり、赤字耐久力も約3.1期分であるため、一刻も早く本業の収益力を回復させ、純資産の目減りを食い止めることが求められます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、昭和21年の創業から75年以上にわたって業界を牽引してきた豊富な実績と、日立製作所グループという確固たる事業基盤を有している点です。これにより、技術力や製品の品質において顧客から絶対的な信頼を獲得しており、大型プロジェクトにおける提案競争力において優位に立っています。また、エレベーターの開発・設計から製作、据付、そしてアフターメンテナンスに至るまで、すべてのライフサイクルを自社でワンストップ対応できる総合力は他社にはない武器です。加えて、利益剰余金が約22.4億円あり、流動比率も約173%を維持しているため、短期的な経営ショックに耐えうる手元の資金力は確保されていると考えます。
✔弱み (Weaknesses)
一方で弱みとして顕在化しているのは、直近の決算で756百万円の当期純損失を計上し、ROAが約▲8.8%に落ち込むなど、収益性が急激に悪化している点です。総資産が約85.5億円ある中で自己資本比率は約28.1%に留まっており、負債比率が約2.6倍に達しているため、財務の身軽さが欠けている資本構成となっています。さらに、エレベーターの据付やメンテナンスは高度な専門知識を要する労働集約型の業務であるため、技術者の採用や継続的な教育研修にかかるコストが固定費として重くのしかかっています。売上の増加がそのまま利益に直結しにくいこの高コストな事業構造が、経営の足を引っ張る最大の要因になっていると推測されます。
✔機会 (Opportunities)
外部環境における最大の機会は、Fortune Business Insightsが予測するように、エレベーター・エスカレーター市場が長期的かつグローバルに拡大を続けていることです。国内市場に目を向けても、既存のビルの老朽化によるリニューアル需要は今後数十年間にわたって持続的に発生するため、安定した市場環境が約束されています。また、近年ではIoTを活用した遠隔監視や、AIによる故障予知といったスマートビルディング化への関心が高まっています。同社が日立グループの最先端技術を活用して高付加価値なスマート昇降機を提案できれば、単なる機器の入れ替えにとどまらない単価の高い契約を獲得する絶好のチャンスになると言える状況です。
✔脅威 (Threats)
直面する最大の脅威は、建設・設備業界全体で深刻化している技術者の人手不足と、若手人材の採用難による人件費の持続的な上昇です。過酷な労働環境という業界のイメージが先行し、新たな担い手を確保するための採用コストは年々増加しており、これが利益をさらに圧迫するリスクがあります。また、鉄鋼をはじめとする原材料価格や物流費の高止まりが、機器の製造コストや設置工事の原価を押し上げる要因として存在し続けています。さらに、保守・メンテナンス領域においては、メーカー系列ではない独立系のメンテナンス会社が低価格を武器に台頭しており、激しい価格競争によって既存契約の利益率が低下する脅威も常に抱えていると考えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、赤字からの脱却を図るべく「現場作業の徹底的なDX化による生産性の向上」が最も有効であると考えます。具体的には、保守エンジニアに対してスマートデバイスやAR技術を導入し、現場での点検記録の自動化や熟練技術者からの遠隔サポート体制を構築することで、作業時間の短縮とミスの削減を図るべきです。これにより、限られた人員でより多くの保守案件をこなせる体制を作り、コスト競争力を高めることが急務となります。同時に、中途採用の強化とともに、ワークライフバランスの改善や日立グループの教育プログラムの充実を社内外にアピールし、技術者の離職を防ぎ定着率を劇的に向上させることが重要な課題となるでしょう。
✔中長期的戦略
中長期的には、日立ブランドと自社開発技術を掛け合わせた「高付加価値なスマート昇降機の提案強化」を目指すことが重要であると考えます。既存顧客に対するリニューアル提案の際、単なる設備の更新ではなく、省エネ性能の向上や災害時のレジリエンス強化、AI予知保全機能を備えたシステムへのアップグレードを推進し、一台あたりの利益率を高める戦略が必要です。さらに、独立系メンテナンス会社を利用している顧客に対して、メーカー直系ならではの高い安全性と品質保証を武器にリプレイス営業を強化し、優良なストック収益のパイを再拡大していくことが求められます。これらの事業構造の転換を通じて、持続的に利益を生み出す強靭な企業体質への進化が期待されます。
【まとめ】
今回の決算数値からは、756百万円の当期純損失を計上し、収益性の改善が急務である状況が伺えます。同社は75年以上にわたる豊富な実績と、日立グループという強固な事業基盤を有しており、国内外の底堅いエレベーター需要という大きな追い風を受けています。しかし、慢性的な人手不足や原材料費の高騰など、労働集約型の設備業界特有の構造的な課題に対しては、予断を許さない状況が続いています。そのため、今後は現場作業の徹底的なDX化による生産性の向上と、付加価値の高いリニューアル提案による利益率の改善が求められます。これらを着実に推進することで、再び安定的な成長軌道へと回復していくものと考えています。
【企業情報】
企業名: サイタ工業株式会社
所在地: 東京都文京区後楽2-1-2 住友不動産飯田橋ビル5号館2F(登記上本店:東京都北区)
代表者: 石原 順一
設立: 1948年11月
資本金: 282百万円
事業内容: 日立製・自社製エレベーター・エスカレーター等の開発、販売、設計、製作、工事、保守、修理
