成和リニューアルワークス株式会社の最新決算が公開され、1,912百万円という力強い当期純利益を計上したことが明らかになりました。日本の社会インフラ老朽化が深刻な課題となる中、建設リニューアル市場は国策とも連動して急速な拡大を見せており、同社への期待も高まっています。本記事では、公表された財務数値と業界全体の最新動向をクロス分析し、大成建設グループの核として活躍する同社の強みと今後の戦略を深く読み解いていきます。
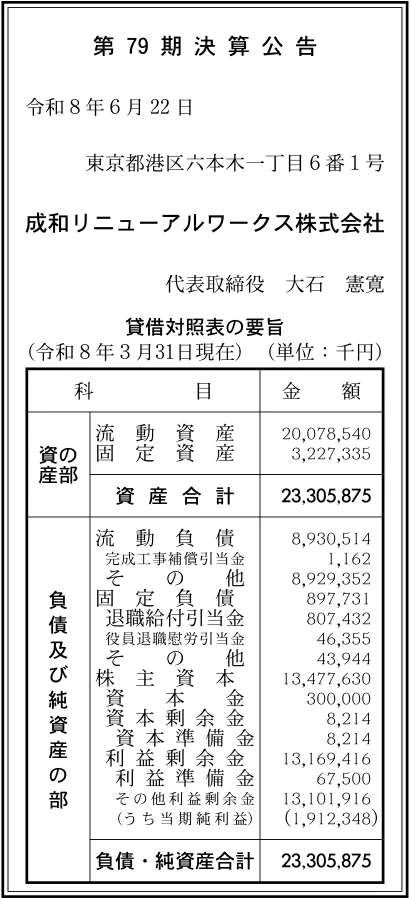
【決算ハイライト(第79期)】
| 資産合計 | 23,306百万円 (約233.1億円) |
|---|---|
| 負債合計 | 9,828百万円 (約98.3億円) |
| 純資産合計 | 13,478百万円 (約134.8億円) |
| 当期純利益 | 1,912百万円 (約19.1億円) |
| 自己資本比率 | 約57.8% |
【ひとこと】
成和リニューアルワークス株式会社の第79期決算は、当期純利益1,912百万円を計上し、極めて好調な業績を示しています。総資産23,306百万円に対して自己資本比率は約57.8%と高く、約225%の流動比率が示す通り短期的な支払い能力も盤石です。土木リニューアルと大型機械製造という二つの柱が、国土強靭化等の旺盛な需要を確実に取り込んでいる結果と言えるでしょう。今後はこの強固な財務と技術力を活かし、さらなるインフラ更新需要をいかに収益化していくかが注目されます。
【企業概要】
企業名: 成和リニューアルワークス株式会社
設立: 1956年
事業内容: 土木建築工事の施工・管理、建設工事用および産業用の機械製造・販売・リースなど
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔土木建設・リニューアル工事事業
対象顧客は、官公庁や大成建設をはじめとするスーパーゼネコンなどであり、ダムやトンネル、空港といった巨大な社会インフラの基礎工事を担っています。最大の提供価値は、長年培ってきた高度な施工技術であり、中でも地中連続壁工事においては約200万平方メートルという圧倒的な施工実績を誇ります。提供体制としては、東京の本社をはじめ全国各地の作業所に経験豊富な技術者を配置し、安全かつ計画的な工事を遂行しています。収益モデルは、元請けや下請けとしてのプロジェクト単位の請負契約が基本となっており、安定した技術力が継続的な受注を生み出していると考えます。
✔大型建設機械・製造事業
この事業は、同社設立の母体でもあり、建設工事や産業用に用いられる大型機械の設計から製造、設置までを一貫して手掛けています。既製品ではなく、現場ごとの地盤や工法に合わせたオーダーメイドの機械(シールド掘進機など)を提供できることが、顧客にとっての強力な付加価値となっています。埼玉県の機械センターを中核拠点とし、設計部門と製造部門が緊密に連携しながら、一品一様の特殊機械を作り上げる体制を構築しています。自社開発した機械の販売やリースによる収益に加え、土木施工部門との相乗効果によって、他社には真似のできない高収益なビジネスモデルを実現していると推測されます。
【財務状況等から見る経営環境】
✔外部環境
建設業界を取り巻く外部環境は、高度経済成長期に整備された社会インフラの一斉老朽化を背景に、リニューアル需要が急速に拡大しています。実際に、国土交通省の調査によると、2025年度の建築物リフォーム・リニューアル工事の受注高は前年度比18.7%増の16.4兆円に達しており、市場の旺盛な活況を裏付けています。さらに、世界的に見てもFortune Business Insightsの予測によれば、建設機械市場は2026年に2,528億7,000万米ドル規模へと成長するとされており、国内外で関連需要が底堅いと言えます。一方で、国内においては労働人口の減少に伴う現場作業員の深刻な人手不足が、プロジェクトの進行を遅らせるリスクを孕んでいます。これに加えて、建設資材価格の高止まりといったマクロ要因が、各社の利益水準を圧迫する懸念材料として常に存在している状況です。
✔内部環境
内部環境に目を向けると、当期純利益1,912百万円という力強い数字が示す通り、同社の事業ポートフォリオが高い収益性を発揮していることが分かります。設立から約70年をかけて蓄積された土木施工のノウハウと、機械製造の技術力が融合した「総合エンジニアリング力」は、他社にはない強固な経営資源として機能しています。また、13,169百万円という潤沢な利益剰余金が積み上がっており、過去の着実な利益蓄積が現在の事業展開を力強く後押ししていると言える状況です。土木工事と機械製造という両輪を持つ特徴的な事業構造が、見事に財務数値の好調さとして表れており、外部環境の追い風を的確に捉えていると推測されます。
✔安全性分析
財務の安全性を各種指標から分析すると、同社の財務基盤は極めて強固であり、非常に安定した経営が行われていると評価できます。総資産23,306百万円に対する自己資本の割合を示す自己資本比率は約57.8%と、建設・製造業界における平均的な水準を大きく上回る健全性を誇っています。また、短期的な支払い能力を示す流動比率(流動資産÷流動負債)は約225%に達しており、当面の資金繰りに関するリスクは極めて低いと言える状況です。さらに、負債比率も約0.7倍に抑えられており、借入等への過度な依存を避けた堅実な財務コントロールが行われています。加えて、ROA(総資産利益率)は約8.2%と高い水準を記録しており、保有する資産を極めて効率的に活用して利益を創出していることが明確に読み取れます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、建設業界において珍しい、土木施工と機械製造の両機能を併せ持つ「製工一体」の総合エンジニアリング力にあります。現場のニーズを熟知しているからこそ、最適なオーダーメイド機械を自社で設計・開発でき、それが他社に対する圧倒的な競争優位性を生み出しています。また、自己資本比率約57.8%、流動比率約225%という強固な財務基盤は、不確実性の高い現代においても積極的な投資を可能にする重要な武器です。さらに、大成建設グループという強固なバックボーンは、大型案件の安定的な受注機会をもたらし、事業の信頼性を高める大きな基盤として機能していると考えられます。これらの要素が複雑に絡み合い、持続的な利益を創出する独自の強みを形成しています。
✔弱み (Weaknesses)
一方で弱みとして考えられるのは、事業の大部分が大型の公共事業やスーパーゼネコンからの受注に依存しており、発注元の投資動向に業績が左右されやすい点です。また、土木施工と特殊機械製造という二つの高度な専門領域を抱えているため、双方の分野で熟練した技術者を継続的に確保しなければならないという課題があります。それに加えて、高度なスキルを持つ人材を育成するための教育研修には、莫大な時間とコストの負担が伴います。さらに、請負を主体とする受注産業の特性上、鋼材などの原材料費が高騰した際、そのコスト増加分を迅速に契約価格へ転嫁することが難しく、一時的に利益率が低下する構造的な弱さを内包しています。手堅い経営が行われている反面、こうした外部要因の変化に対する収益の硬直性が、経営上のアキレス腱になる可能性があると推測されます。
✔機会 (Opportunities)
外部環境における最大の機会は、国土交通省のデータでも示されている通り、2025年度には16.4兆円規模にまで達した国内のリフォーム・リニューアル市場の急拡大です。日本の社会インフラは更新期を迎えており、「国土強靭化」を国策として推進する中で、同社が得意とするトンネルや橋梁などの補修・補強需要は今後さらに増加することが確実視されています。加えて、Fortune Business Insightsが予測する世界の建設機械市場の成長トレンドは、同社の機械事業部門にとって将来的な市場開拓の余地が広がっていることを意味します。また、ICTを活用した情報化施工やDXの進展は、自社開発の機械に新たな付加価値を与え、さらなる受注拡大につなげる絶好のチャンスになると言える状況です。
✔脅威 (Threats)
直面する最大の脅威は、建設業界全体を覆う深刻な人手不足と、それに伴う労働コストの急激な上昇です。現場で実務を担う技能労働者の高齢化が急速に進んでおり、将来にわたって十分な施工体制を維持できるかどうかが、各社共通の死活問題となっています。また、地政学的なリスクや円安の影響による建設資材価格の高止まりは、工事原価を押し上げ、利益幅を容赦なく削り取る大きな脅威として存在し続けます。さらに、リニューアル市場の有望さに着目した他業界からの新規参入や、同業他社との競争激化によって、価格競争に巻き込まれ、結果として案件の採算性が悪化するリスクも常に警戒しなければならないと考えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、業界共通の課題である人手不足とコスト高騰に対抗するため、積極的な「DX推進と機械化による生産性向上」が極めて有効であると考えます。具体的には、自社の機械センターで開発する大型機械にAIやIoT技術を組み込み、現場作業の自動化や省力化を一段と進めることが求められます。こうしたテクノロジーの活用は、作業の安全性向上と工期の短縮を同時にもたらし、ひいてはコスト削減へと直結します。同時に、約131億円に上る潤沢な利益剰余金を活用し、社員の待遇改善や「健康経営」の推進など、人材の確保と定着に向けた社内環境の整備に注力することが重要です。これにより、限られた人員でより多くの付加価値を生み出す体制を構築し、短期的にも高い利益水準を維持することが最優先の課題となるでしょう。
✔中長期的戦略
中長期的には、国内インフラの老朽化対策というメガトレンドを捉え、「環境配慮型技術と高付加価値サービスの展開」を力強く推進することが重要であると考えます。具体的には、脱炭素社会の実現に寄与するような、省エネルギーで稼働する次世代型の建設機械の開発にいち早く注力するべきです。これにより、環境負荷の低減やESG投資を重視する顧客からの新たな支持を獲得し、競合他社との差別化を図ることができます。さらに、大成建設グループの枠組みを超え、独自に培った地中連続壁工事などの特殊技術を武器に、新たな官公庁案件や他社ゼネコンからの受注比率を計画的に高めていくことも有効です。こうした技術の深掘りと顧客基盤の多角化を通じて、いかなる環境変化にも揺るがない、強靭で持続的な成長モデルを確立していくことが求められます。
【まとめ】
今回の決算数値からは、当期純利益1,912百万円を計上し、自己資本比率が約57.8%に達するなど、非常に強固で安定した経営基盤が伺えます。同社は、土木施工と機械製造という「製工一体」の強力な武器を持ち、国土交通省のデータが示す16.4兆円規模のリニューアル市場という巨大な追い風を的確に捉えています。しかし、業界全体で深刻化する人手不足や、予測の難しい資材価格の高騰といったマクロ的課題に対しては、決して予断を許さない状況が続いています。そのため、今後は自社開発の機械へのテクノロジー実装による生産性の劇的な向上と、次代を担う人材への継続的な投資が不可欠となります。これらを着実に実行することで、社会インフラを支えるリーディングカンパニーとして、さらなる飛躍を遂げるものと考えています。
【企業情報】
企業名: 成和リニューアルワークス株式会社
所在地: 東京都港区六本木1-6-1 泉ガーデンタワー33階
代表者: 大石 憲寛
設立: 1956年
資本金: 300百万円
事業内容: 建設工事用及び産業用の機械製造・設置工事、土木建築工事の施工・管理、インフラ施設の維持・更新工事等
株主: 大成建設グループ
