日本全国の農林水産業を金融面から支える系統団体において、不良債権の適切な処理と経営健全化を担う企業の決算が発表されました。今回の決算では当期純損失を計上する結果となりましたが、その背後には圧倒的に分厚い自己資本という強固な防御壁が存在しています。本記事では、サービサー業界が単なる回収から「事業再生支援」へと役割を変える転換期において、同社の財務諸表が語る現在地と未来の戦略を紐解いていきます。
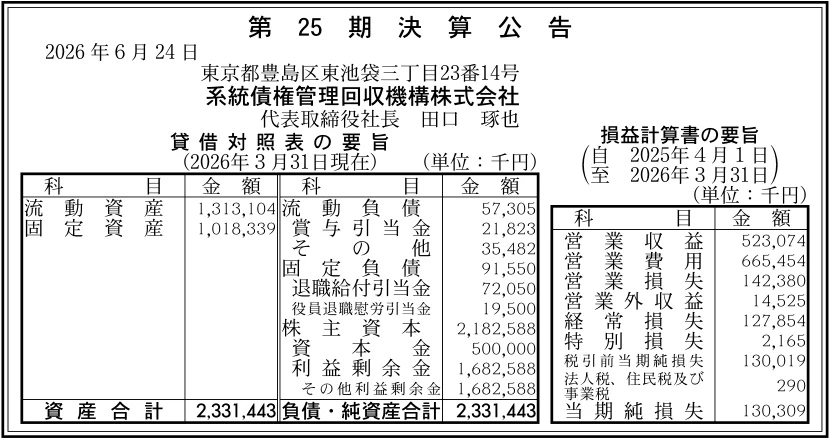
【決算ハイライト(第25期)】
| 資産合計 | 2,331百万円 (約23.3億円) |
|---|---|
| 負債合計 | 149百万円 (約1.5億円) |
| 純資産合計 | 2,183百万円 (約21.8億円) |
| 当期純損失 | 130百万円 (約1.3億円) |
| 自己資本比率 | 約93.6% |
【ひとこと】
系統債権管理回収機構株式会社の第25期決算は、当期純損失130百万円という厳しい結果となり、本業における収益確保に課題を残しました。しかし、自己資本比率は約93.6%と極めて高く、長年の蓄積である約16.8億円の利益剰余金がこの損失を十分に吸収する盤石の財務基盤を誇っています。農林水産業を支える金融インフラとして、事業再生へのニーズが社会的に高まる中で、同社はどのような次の一手に出るのでしょうか。本記事では、この堅牢なバランスシートと直面する赤字の背景から、今後の戦略的展望を詳しく分析していきます。
【企業概要】
企業名: 系統債権管理回収機構株式会社
設立: 2001年
事業内容: 債権買取・管理回収受託業務、およびコンサルティング業務等
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔債権買取・管理回収または債権回収受託業務
同社の中核を成すのは、サービサー法に基づく特定金銭債権の買い取りおよび管理回収の受託業務です。農林中央金庫などの系統団体が抱える不良債権を適正な価格で買い取ることで、金融機関側のバランスシートの健全化と管理コストの削減を支援しています。主な対象顧客は全国の農協や漁協などの系統金融機関であり、彼らの経営基盤を裏方として支える重要なインフラ機能を提供しています。請求事務から法的な処理業務に至るまでを一貫して受託することで、専門性の高い回収ノウハウをフィー収益に結びつける収益モデルを構築しています。
✔債権の売却・管理回収に関するコンサルティング業務
単なる債権の回収にとどまらず、不良債権の処理方針や管理体制に関する高度なコンサルティング業務も展開しています。債権の最適な売却スキームの提案や、債務者の事業実態に応じた再生支援のアドバイスを行うことで、顧客である系統団体の経営課題解決に深くコミットしています。この業務では、法律や金融に関する専門知識を持った人材が、個別の案件に対してオーダーメイドの解決策を提供することが求められます。知識集約型のサービスであるため、成功報酬や専門的なアドバイザリーフィーを通じて、安定した付加価値を創出することが意図されています。
✔コールセンター業務等
上記に加えて、初期の延滞債権等に対する架電業務を中心としたコールセンター事業も同社のサービスラインナップを構成しています。延滞が長期化する前に適切な督促や案内を行うことで、債権の劣化を防ぎ、正常債権への復帰を促すという予防的な価値を提供しています。顧客である系統団体の職員が本来の営業活動に専念できるよう、手間のかかる初期督促プロセスを代行・集約化する体制を整えています。業務の効率化と回収率の向上を同時に実現することで、継続的な受託手数料を得る安定的な収益源の一つとなっています。
【財務状況等から見る経営環境】
✔外部環境
サービサー業界全体の動向として、かつては金融機関の不良債権処理が一巡したことで、市場規模は緩やかな縮小傾向にあるとされてきました。しかし近年では、コロナ禍において実行されたゼロゼロ融資(実質無利子・無担保融資)の返済が本格化しており、過剰債務に苦しむ事業者に対する新たな事業再生支援のニーズが急増しています。さらに、同社が主な事業フィールドとする農林水産業界においては、従事者の高齢化や後継者不足に伴う事業承継問題が深刻化しており、事業の整理や再生に向けた専門的な知見がかつてなく求められています。こうしたマクロ環境の変化は、単なる債権の取り立てから「企業の再生・存続」へとサービサーの役割を大きく変質させており、この潮流に適応できるかどうかが同社の成長を左右する最大の要因となります。環境の劇的な変化は、新たなビジネスモデルを構築するための千載一遇のチャンスとも言える状況です。
✔内部環境
公開された損益計算書に目を向けると、第25期は営業費用が営業収益を上回り、営業損失を計上するなど、本業における厳しい収益環境が浮き彫りになっています。当期純損失も130百万円となっており、従来の債権買取や受託業務における収益性が低下している、あるいは事業構造の転換に向けた先行投資が嵩んでいる状況が推測されます。一方で、純資産は約21.8億円と極めて厚く、その大半を過去の利益の蓄積である利益剰余金が占めている点は特筆すべき事実です。系統団体という強固なバックボーンに支えられていることもあり、単年度の赤字によって事業の存続が危ぶまれるような脆弱さは一切見受けられません。この圧倒的な内部留保をいかに有効な成長投資へと振り向け、次世代の収益の柱を育てていくかが現在の経営陣に課せられた使命であると考えます。
✔安全性分析
財務の安全性を確認すると、総資産に対する自己資本の割合である自己資本比率は約93.6%に達しており、外部からの負債にほとんど依存しない極めて強固な無借金経営に近い状態です。実際に負債比率を計算しても約0.1倍にとどまっており、債権回収というリスクを伴う事業特性を考慮しても、財務基盤の安全性は業界最高水準にあります。さらに、短期的な資金繰りの余裕を示す流動比率は約2304%という驚異的な数値を示しており、突発的な資金流出や事業環境の急変に対しても全く揺らぐことのない状態です。また、現在の同規模の赤字が約16期続いたとしても純資産を使い切らない計算となる「赤字耐久力」の高さも、同社の余裕を裏付けています。ただし、当期純損失を計上した結果、総資産利益率(ROA)は約▲5.6%に沈んでおり、蓄えられた資産をいかに効率的に利益へと変換していくかが財務上の明確な課題となっています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、農林中央金庫をはじめとする系統団体によって設立されたという、揺るぎない信用力と安定した顧客基盤です。決算数値から明らかになった約93.6%という圧倒的な自己資本比率は、金融不安やマクロ経済のショックに対してもビクともしない堅牢な財務体質を示しています。さらに、流動比率約2304%という数値は、短期的な資金繰りの懸念を完全に払拭するものであり、事業上の大きな強みと言えます。これら約16.8億円にのぼる利益剰余金という豊富な内部資金は、新規事業の立ち上げや専門人材の採用といった次なる成長戦略への投資を躊躇なく実行できる強力な武器となります。圧倒的な資本力と系統ブランドの信用力こそが、同社の競争優位性の根幹を成していると考えます。
✔弱み (Weaknesses)
一方で内部的な懸念事項として、第25期において営業損失および当期純損失130百万円を計上した事実が示す通り、本業の収益創出力が低下している点が挙げられます。ROAが約▲5.6%とマイナスに陥っていることは、強固な資産規模に対して効率的な利益を生み出せていないという事業構造上の課題を明確に示しています。また、農漁協などの系統団体からの受託案件に特化して設立された経緯があるため、収益源が特定の顧客層に強く依存しており、需要の変動リスクを直接的に受けやすいという構造的な硬直性があります。この顧客基盤の限定性は、新規市場の開拓やサービスラインナップの多様化を進める上で、組織の足枷となる側面も否定できません。
✔機会 (Opportunities)
外部環境における最大の機会は、ゼロゼロ融資の返済本格化を背景とした、全国の中小・零細事業者における債権処理および事業再生ニーズの劇的な高まりです。特に地方の第一次産業においては、後継者不在や高齢化に伴う事業承継問題が急務となっており、財務の整理や再生スキームの策定といった高度なコンサルティング需要が拡大しています。国や行政も金融機関に対して単なる回収ではなく「事業者の本業支援」を強く求めており、サービサー業界全体に新しい役割が期待されています。同社が持つ系統団体との太いパイプを活かし、農林水産業に特化した事業再生のスペシャリストとしてのポジションを確立できれば、コンサルティング収益という新たな柱を築く絶好のチャンスとなります。
✔脅威 (Threats)
直面する深刻な脅威は、主要な顧客基盤である農業・漁業従事者の減少や地方経済の衰退による、系統団体全体の市場パイそのものの段階的な縮小です。また、伝統的な不良債権の発生率が過去に比べて低下している構造的な変化は、単純な債権回収業務の単価下落と利益率の低下を招く要因となっています。さらに、事業再生やM&A支援といった高付加価値な領域へシフトしていくにあたっては、先行する独立系サービサーやメガバンク系の専門ファンドとの間で、高度な金融専門人材の獲得競争が激化することは避けられません。これらの競合他社にノウハウや人材の面で後れを取れば、コンサルティング分野でのシェアを獲得できず、じり貧に陥るリスクが存在しています。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、まず本業の赤字幅を縮小させるため、既存業務の抜本的な効率化とコストコントロールの徹底が有効であると考えます。具体的には、コールセンター業務など定型的なプロセスにおいて、AIやRPA(ロボティック・プロセス・オートメーション)を活用したデジタル化を推進し、固定費の削減を図ることが求められます。同時に、ゼロゼロ融資の返済に苦しむ系統団体の取引先に対して、早期の経営改善計画の策定支援やリスケジュール交渉のサポートなど、手数料収入を得られるアドバイザリー業務への人員シフトを急ぐべきです。潤沢な手元資金を活用して即戦力となる再生コンサルタントの中途採用を強化し、提案営業の質を短期的に引き上げることが業績回復への第一歩となります。
✔中長期的戦略
3〜5年の視点に立った中長期的戦略では、単なる「債権回収会社」から、農林水産業特化型の「事業再生・承継ファンド」的な役割へと自らの定義をアップデートしていくことが重要であると推測されます。圧倒的な自己資本を活かし、再生可能性のある農業法人等に対してスポンサーとして資金支援や経営人材の派遣を行い、企業価値を向上させた後にエグジットするような、投資リターンを狙うビジネスモデルへの挑戦も考えられます。また、系統団体以外の地方銀行や信用金庫ともアライアンスを結び、農林水産業に関連する周辺産業の再生案件を広く引き受けることで、顧客基盤の多角化を図ることも不可欠です。こうした痛みを伴う事業構造の転換を成し遂げることが、同社の持続的な成長とROAの改善をもたらす道標となるでしょう。
【まとめ】
系統債権管理回収機構株式会社の第25期決算は、当期純損失130百万円という本業の苦戦を示す結果となった一方で、自己資本比率約93.6%という極めて堅牢な財務基盤を有している事実が確認できました。そのため、単年度の赤字によって経営が揺らぐことはなく、むしろゼロゼロ融資の返済本格化や農林水産業の事業承継といった社会課題を背景に、コンサルティング需要という大きな事業機会が広がっています。一方で、縮小する伝統的な回収業務に依存した構造から脱却し、約21.8億円の自己資本をいかに高付加価値な事業再生支援へと振り向けていくかが、今後の成長を左右する最大の課題となります。今後は、圧倒的な信用力と資金力を武器に、農林水産業を金融面から救済・再生する真のプロフェッショナル集団として、地域経済の維持に不可欠な存在へと進化していくものと考えています。
【企業情報】
企業名: 系統債権管理回収機構株式会社
所在地: 東京都豊島区東池袋三丁目23番14号
代表者: 田口 琢也
設立: 2001年4月11日
資本金: 50,000万円
事業内容: 債権買取・管理回収または債権回収受託業務、債権の売却・管理回収に関するコンサルティング業務、コールセンター業務等
株主: 農林中央金庫などの系統団体
