私たちが日常的に利用する製品から産業を支える素材まで、経済活動の根幹には常に「物流」が存在します。今回は、大正8年の創業から100年以上の長きにわたり、海運を軸とした物流ネットワークで日本の産業を支え続けてきた日本塩回送株式会社の第135期決算を紐解きます。伝統と実績を誇る同社が、現代の多様化する物流ニーズと環境課題にどのように向き合い、強固な経営基盤を維持しているのかを詳しく見ていきましょう。
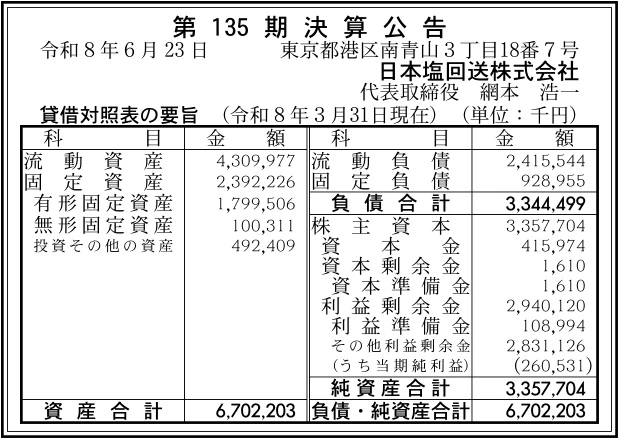
【決算ハイライト(第135期)】
| 資産合計 | 6,702百万円 (約67.0億円) |
|---|---|
| 負債合計 | 3,344百万円 (約33.4億円) |
| 純資産合計 | 3,358百万円 (約33.6億円) |
| 当期純利益 | 261百万円 (約2.6億円) |
| 自己資本比率 | 約50.1% |
【ひとこと】
当期純利益が261百万円と手堅い利益を確保し、自己資本比率も約50.1%と健全な水準を維持しています。大正8年の設立から100年以上の歴史を持ち、海運、港湾、陸運、倉庫までを網羅する強固な海陸一貫物流ネットワークが安定収益の基盤となっています。近年はCO2排出量ゼロを目指すグリーン経営にも注力しており、環境対応型の物流ソリューション提案を通じたさらなる成長が期待される状況と言えます。
【企業概要】
企業名: 日本塩回送株式会社
設立: 1919年7月
事業内容: 外航・内航の海上運送事業を中核に、港湾運送、貨物自動車運送、倉庫事業、不動産事業など、幅広い物流ソリューションと資産活用を展開しています。
https://www.siok21.co.jp/index.html
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔海上運送事業(外航・内航)
国内輸送を担う内航船12隻、国際輸送を担う外航船1隻を運航し、年間約100万トンの輸送量を誇ります。日本国内はもとより、中国・韓国を中心としたアジア全域をカバーする海上ネットワークを駆使し、安全で効率的な大量輸送を実現しています。
✔港湾運送および倉庫事業
海陸一貫輸送の重要な接点となる港湾事業では、東京港・大阪港をはじめ、赤穂港や山田港、崎戸港などに直営スタッフを配置しています。全国に配置された保管面積約2万2千平方メートルの倉庫拠点と連携し、荷役から在庫管理までの合理化を強力に推し進めています。
✔貨物自動車運送事業(陸運)
海上輸送から陸上へと繋がるラストワンマイルや幹線輸送を担います。全国のグループ各社や協力会社とネットワークを構築するとともに、小口配送システム「SIOK21」を展開することで、あらゆるロットや多様化する顧客の配送ニーズにきめ細かく対応しています。
✔環境対応と不動産事業等の多角化
社有不動産の有効活用を行う不動産事業などにより、事業ポートフォリオの安定化を図っています。また、物流企業としてのCSRを重視し、次世代船舶や車両の投入、デジタル技術の活用による「グリーン経営(CO2排出ゼロ)」の実現に向けた取り組みを推進しています。
【財務状況等から見る経営環境】
✔外部環境
世界的なSDGsへの関心の高まりを受け、環境負荷の低い輸送手段(船舶や鉄道)へと切り替える「モーダルシフト」への需要がかつてないほど高まっています。一方で、EC市場の拡大に伴う小口配送の増加や、国内における少子高齢化を背景としたドライバー・船員不足、いわゆる「物流の2024年問題」に代表される人材確保の難しさが、業界全体として直面している大きな課題となっています。
✔内部環境
1919年(大正8年)の創業以来、100年以上にわたって培ってきた顧客からの厚い信頼と、外航から内航、港湾、倉庫、陸運までをグループ全体で繋ぐ「海陸一貫輸送体制」が最大の強みです。長年の事業運営により蓄積された資産とノウハウが、不動産事業などの多角的な収益源を生み出しており、景気変動に対する高いレジリエンス(回復力)を備えた企業体質を構築していると推測されます。
✔安全性分析
第135期決算において、自己資本比率は約50.1%と、船舶や倉庫といった大型の有形固定資産を抱える物流企業としては極めて安定した財務体質を誇っています。流動資産も約43.0億円と十分に確保されており、資金繰りの安全性は高い水準にあります。この潤沢な自己資本と流動性は、環境規制に対応するための次世代船舶の導入や、物流DX化に向けた積極的なシステム投資を支える強固な土台となっています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、100年を超える歴史に裏打ちされた顧客基盤と、海運から港湾・倉庫・陸運までを網羅する「海陸一貫輸送ネットワーク」にあります。自社直営の港湾拠点を持つことで、シームレスで高品質な物流サービスを提供できる点が大きな競争優位性となっています。また、約50.1%の自己資本比率が示す通り財務基盤が非常に安定しており、不動産事業等の多角化によって外部環境の変化に対する高い耐性を持っています。
✔弱み (Weaknesses)
海運やトラック輸送を事業の柱としているため、船舶の燃料油やトラックの軽油など、エネルギー価格の変動影響を直接的に受けやすいコスト構造であることが挙げられます。また、物流業界全体が直面している課題と同様に、高齢化による熟練船員の不足やトラックドライバーの慢性的な人材不足が、中長期的な運用コストの上昇や事業拡大の制約となる側面を抱えています。
✔機会 (Opportunities)
企業のESG(環境・社会・ガバナンス)重視の姿勢が鮮明になる中、トラック輸送からCO2排出量の少ない内航海運への転換を図る「モーダルシフト」の波は、同社にとって極めて大きなビジネスチャンスです。また、独自に構築した小口配送システム(SIOK21)を活用することで、サプライチェーンの多様化やニッチな物流ニーズを確実に取り込んでいく成長余地が広がっています。
✔脅威 (Threats)
国内の人口減少や製造業の海外シフトに伴い、長期的な視点では国内の貨物総量が縮小していく懸念があります。さらに、国際的な環境規制の厳格化に伴い、ゼロエミッション船や低公害車両の導入といった環境対応への設備投資負担が重くのしかかるリスクが存在します。また、地政学的な要因によるエネルギー価格の高騰や円安が長期化した場合、利益率を圧迫する大きな脅威になり得ると考えます。
【今後の戦略として想像すること】
✔短期的戦略
原油価格や各種コストの高止まりが予想される中、燃料サーチャージ制の適正な運用や荷主との価格交渉を通じて、利益率の維持を図ることが重要であると考えます。また、直営の港湾拠点と倉庫ネットワークを最大限に活かし、保管から配送までをパッケージ化した付加価値の高いソリューション営業を推進し、既存顧客の深耕と安定したキャッシュフローの創出を目指していくことが有効でしょう。
✔中長期的戦略
最大の課題である人材不足と環境対応を克服するため、荷役の自動化や配船業務のデジタル化(DX)に対する投資を一層加速させることが不可欠です。さらに、現在注力しているカーボンニュートラル対応の次世代船舶の導入を計画的に進め、単なるモノの運送にとどまらず、顧客企業の「サプライチェーン全体の脱炭素化」を支援するグリーンロジスティクス・パートナーとしてのブランドを確立していくものと考えます。
【まとめ】
今回の第135期決算の数値から、同社が当期純利益261百万円を計上し、自己資本比率約50.1%という極めて安定した財務基盤と収益力を有していることが確認できます。その最大の強みは、100年以上の歴史に裏打ちされた強固な海陸一貫輸送ネットワークと、モーダルシフトなど環境負荷低減ニーズに応える確かな物流提案力にあります。一方で、業界全体の課題である慢性的な人手不足や燃料費の高騰に対しては、機敏な経営判断が求められます。そのため、今後は次世代船舶の導入やデジタル技術を活用した効率化といった「グリーン経営」を推進しつつ、より高付加価値な物流システムの構築により、持続的な成長を実現していくものと考えています。
【企業情報】
企業名: 日本塩回送株式会社
所在地: 東京都港区南青山3丁目18番7号
代表者: 代表取締役 網本 浩一
設立: 1919年7月
資本金: 415百万円
事業内容: 海上運送事業、港湾運送事業、貨物自動車運送事業、倉庫事業、不動産事業等
