内航タンカー業界最大手である鶴見サンマリングループの商社部門として、四半世紀以上にわたり日本の海上物流を足元から支え続けてきた鶴洋商事株式会社。複雑化する海運市場や環境規制の強化が叫ばれる中で、同社はどのような経営実績を残しているのでしょうか。本記事では、公表された第42期決算の数値を紐解き、同社の強固な財務基盤と高い収益性の要因、そして未来に向けた事業戦略について深く考察していきます。
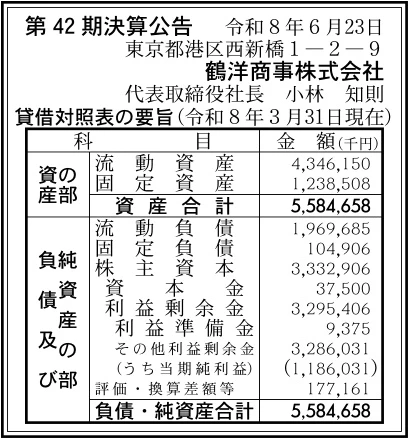
【決算ハイライト(第42期)】
| 資産合計 | 5,585百万円 (約55.8億円) |
|---|---|
| 負債合計 | 2,075百万円 (約20.7億円) |
| 純資産合計 | 3,510百万円 (約35.1億円) |
| 当期純利益 | 1,186百万円 (約11.9億円) |
| 自己資本比率 | 約62.9% |
【ひとこと】
鶴洋商事株式会社の第42期決算は、当期純利益が1,186百万円(約11.9億円)となり、極めて高い収益性を達成した素晴らしい決算となりました。総資産55.8億円に対して純資産が35.1億円と非常に厚く積み上がっており、自己資本比率は約62.9%と優れた財務の健全性を示しています。利益剰余金が約33.0億円に達している点からも、海運・造船分野に特化した海事専門商社として、長年にわたり着実な利益還元と内部留保の蓄積を重ねてきた堅実な経営姿勢が色濃く窺えます。
【企業概要】
企業名: 鶴洋商事株式会社
設立: 1984年
事業内容: 船舶資材・機器・塗料の販売、船舶用燃料油・潤滑油の手配および販売、新造船・中古船・傭船の売買仲介
https://www.kakuyo-shoji.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔舶用資材・船用品・機器販売事業
年間150隻以上の納品実績を誇る船舶用塗料をはじめ、各種船舶資材や舶用機器、交換部品等の販売を手掛けています。船橋航海当直警報装置(BNWAS)や防爆型LED照明などの安全確保機器から、船具店との連携による乗出し船用品の納品まで多角的に展開しており、船主やオペレーターの多種多様なニーズに応える高品質な商材供給を行っています。
✔船舶売買・傭船仲介事業
新造船の建造仲介や中古船の売買仲介、さらにはチャータリング(傭船)の仲介業務を展開しています。タンカーをはじめ、貨物船、作業船、フェリーまで幅広い船種を取り扱い、海運事業者間の最適なマッチングを実現しています。長年培った業界内のネットワークと専門的な知見を活用することで、円滑な船運用の支援と取引の最適化に寄与する価値を提供しています。
✔船舶燃料油・潤滑油販売事業
船舶の運航に欠かせない燃料油および潤滑油の販売、売買仲介、補油手配業務を行っています。全国の主要港湾における補油ネットワークを活かし、船舶の安全かつ確実な運航を足元から支えています。需要に応じたスピーディでフレキシブルな給油手配を行うことで、顧客である海運事業者の安定運航に深く貢献しています。
✔環境対応・先進商材への取り組み
海運業界における環境意識の高まりや省力化ニーズに対応するため、低燃費型船底塗料や燃料油添加剤などの環境配慮型商材の普及に力を入れています。さらに、防爆型懐中電灯の開発や自動運航システムに関連する市場調査など、次世代の海上輸送を見据えた先進的な取り組みを推進しており、専門商社としての新たな付加価値を創出しています。
【財務状況等から見る経営環境】
✔外部環境
現在の海運・造船業界は、世界的な環境規制の強化に伴い、深刻な構造変化の局面に直面しています。国際海事機関(IMO)による脱炭素化目標の設定や燃料規制の厳格化を受け、海運事業者には低燃費塗料の採用や環境対応型燃料への切り替え、省エネ機器の導入などが強く求められています。これに加えて、近年は燃料価格の急激な乱高下や為替相場の激しい変動が続いており、海運事業者のコスト管理に対する意識はかつてないほど高まっています。一方で、世界的な海上物流需要は根強く存在しており、老朽船のリプレース需要や安全運航を維持するための修繕資材需要は安定して推移しています。このような市場環境は、単なる物品の販売にとどまらず、コスト削減や環境負荷低減を実現するソリューションを提供できる専門商社にとって、極めて大きな追い風として作用していると言えます。
✔内部環境
内航タンカー業界のトップランナーである鶴見サンマリン株式会社のグループ商社として、確固たる顧客基盤と高い信用力を保持している点が同社の根本的な強みです。第42期決算において当期純利益1,186百万円という極めて高い利益率を叩き出した背景には、燃料手配や船用品販売といったストック性の高い事業と、大型案件である船舶売買仲介事業が高次元で結実した結果が見て取れます。資産面においては、流動資産が4,346百万円と資産全体の約77.8%を占めており、極めて流動性の高い資産構成となっています。さらに、利益剰余金が約33.0億円に達していることから、過去の利益が社内に十分留保されており、新規事業の開発やリスク発生時のバッファーとして機能する抜群の内部環境が整っていると言えます。
✔安全性分析
財務の安全性を示す指標を確認すると、自己資本比率は約62.9%という商社としては極めて高い水準を記録しています。一般的な卸売業や商社においては、流動性の高い債権や在庫を多く抱えるため自己資本比率が20%から30%程度に留まるケースが多い中、60%を超える数値を維持している点は驚異的と言えます。また、短期的な支払能力を示す流動比率(流動資産÷流動負債)は約220.6%となっており、流動負債1,969百万円を十分にカバーする流動資産4,346百万円を保有しています。固定負債もわずか104百万円程度に抑えられており、有利子負債への依存度が極めて低い極めて健全な財務体制です。これらのデータから、短期的な景気後退や海運市況の急変に対しても揺らぐことのない、非常に堅固な安全性を誇っている状況と言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
鶴見サンマリングループとしての強大なネットワークと高い信用力、そして約40年にわたる海事専門商社としての豊富な経験とノウハウが同社の最大の強みです。資材・塗料・機器の販売から、燃料給油手配、船舶の売買・傭船仲介に至るまで、海運事業者のニーズをワンストップでカバーできる事業構造を確立しています。さらに、第42期決算で証明された当期純利益1,186百万円という卓越した稼ぐ力に加え、自己資本比率約62.9%、利益剰余金約33.0億円という盤石な財務基盤を有しています。この安定した資本力があるからこそ、顧客に対する柔軟な取引条件の提示や、先進的な商材の先行投資が可能となっており、競合他社に対する大きな差別化要因となっています。
✔弱み (Weaknesses)
役員・従業員数が20名規模という小少数精鋭の組織体制をとっているため、特定のキーマンや専門人員に対する業務の依存度が高くなりやすいという組織上の弱みが存在します。事業規模や取扱高に対して人員が限られていることから、突発的な案件集中や急激な事業拡大が生じた場合、業務負荷の増大やリソース不足が懸念されます。また、同社の主要な取引先や事業領域が海運・造船分野に特化しているため、海運市況の不況や燃料価格の急落、造船業界の設備投資抑制といった外部要因の直接的な影響を受けやすいという事業ポートフォリオ上の側面があります。
✔機会 (Opportunities)
世界的な脱炭素化(GHG削減)の流れを受け、海運業界において省エネ・環境対応商材への需要が爆発的に高まっていることは絶好の機会です。同社が注力している低燃費型船底塗料や燃料油添加剤などの導入促進は、海運事業者の燃料費削減と環境規制対応を同時に解決する商機となります。また、船員の高齢化や人手不足が深刻化する中で、自動運航システム関連技術や省力化機器、安全性を高める防爆照明機器などの需要拡大も見込まれます。これらの先進商材をいち早く発掘し、グループの内航船のみならず広く外航・内航の海運市場へ供給していくことで、さらなる市場シェアの拡大が期待できます。
✔脅威 (Threats)
原油価格の乱高下や為替相場の激しい変動は、燃料油販売事業における粗利益率の圧迫や、売掛金回収リスクの増大につながる脅威となり得ます。また、国際的な海事規制の変更や環境基準の急激な厳格化は、従来の取扱商品の急速な陳腐化を招くリスクを含んでいます。さらに、世界的な地政学リスクの高まりや景気後退による新造船・中古船売買市場の停滞は、仲介手数料収入に影響を与える可能性があります。これらに加え、業界全体での競争激化やデジタル化の遅れが生じた場合には、従来の商社機能の優位性が低下する恐れがあるため注意が必要です。
【今後の戦略として想像すること】
✔短期的戦略
足元の良好な財務状況と豊富な流動性を活用し、既存の燃料・資材販売事業における顧客基盤の深耕と、環境対応商材の積極的な提案営業を推進することが重要であると考えます。具体的には、燃料価格の高騰に悩む海運事業者に対し、低燃費型船底塗料や燃料添加剤によるコスト削減効果を数値化して提案し、クロスセルを狙う施策が有効と推測されます。また、少数精鋭組織の強みを活かしたスピーディな意思決定を維持しつつ、業務プロセスのデジタル化(DX)を進めることで、受発注や補油手配の業務効率化を図り、限られた人員でより高い生産性を発揮できる体制を整えることが期待されます。
✔中長期的戦略
海運業界の次世代化を見据え、環境対応ソリューションおよび自動化・省力化技術における「海事総合コンサルティング商社」としての立ち位置を強固にすることが有効であると考えます。具体的には、LNGやアンモニア、メタノールといった次世代代替燃料の供給体制に関する調査・準備を進めるとともに、自動運航やAIを活用した船内安全管理システムなどの最先端技術を持つスタートアップ企業等との連携を模索することが重要と推測されます。積立された豊富な自己資本を原資として、次世代商材の独占販売権獲得や新たな物流サービスの構築に投資することで、将来にわたって高い収益性を維持できる持続可能な事業モデルを確立していくことが望まれます。
【まとめ】
今回の決算数値から、当期純利益1,186百万円を計上し、自己資本比率約62.9%を達成するなど、鶴洋商事株式会社が極めて高い収益性と揺るぎない財務健全性を兼ね備えていることが事実として確認できます。同社は鶴見サンマリングループの強力な信用力と専門的なノウハウを最大の武器に、船舶資材から燃料、売船仲介まで網羅する総合的なサービスを提供し、海上輸送の現場を力強く支えています。一方で、海運市況の変動や原油価格のリスク、環境規制への即応といった課題に対しては、常に時代の先を見据えた柔軟な対応が求められます。今後は、潤沢な内部留保や強固な顧客ネットワークを活用し、低燃費商材や自動運航関連技術などの環境・次世代ソリューションの提供をさらに加速させていくと考えられます。確かな実績と盤石な経営基盤を追い風に、これからも日本の海運産業の進歩と持続可能な発展に大きく貢献していくと推測されます。
【企業情報】
企業名: 鶴洋商事株式会社
所在地: 東京都港区西新橋1-2-9(日比谷セントラルビル23階)
代表者: 小林 知則
設立: 1984年9月20日
資本金: 38百万円
事業内容: 船舶資材・機器・塗料の販売、船舶用燃料油・潤滑油の手配および販売、新造船・中古船・傭船の売買仲介、海運船舶関係コンサルタント
株主: 鶴見サンマリン株式会社
