企業が新たな事業を展開し、成長を遂げるために欠かせない「設備投資」。その莫大な初期費用というハードルを下げ、企業の挑戦を資金面から裏で支え続けているのがリース・ファイナンス業界です。今回は、日本を代表する巨大金融グループの一翼を担い、旧東京銀行時代からの歴史と伝統を受け継ぐMUFGファイナンス&リーシング株式会社の最新決算に焦点を当てます。金利のある世界へと移行しつつある複雑な金融環境の中で、同社はどのような事業展開を見せているのでしょうか。公開された第47期決算の数値から、その強固な経営基盤と直面する事業環境について深掘りしていきましょう。
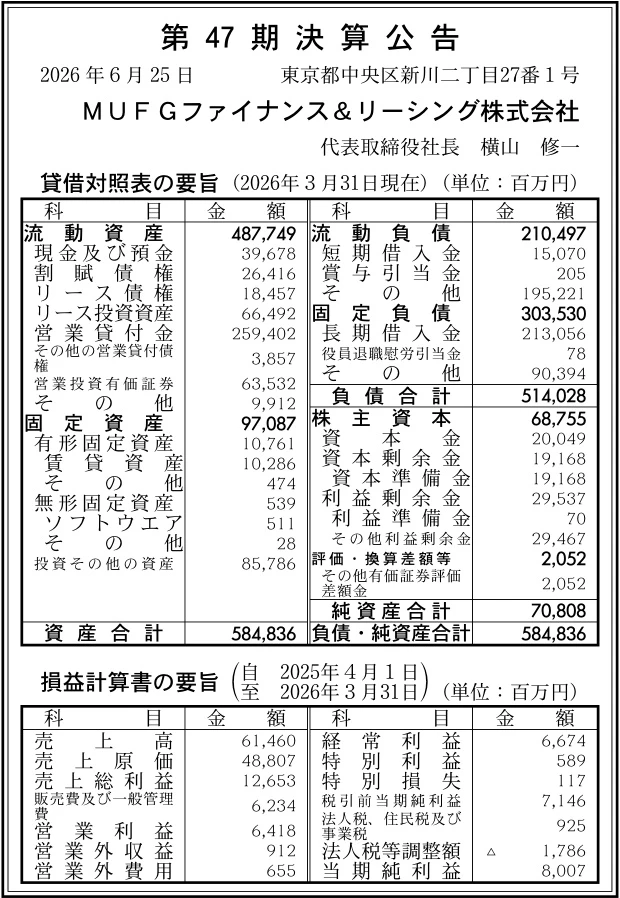
【決算ハイライト(第47期)】
| 資産合計 | 584,836百万円 (約5,848.4億円) |
|---|---|
| 負債合計 | 514,028百万円 (約5,140.3億円) |
| 純資産合計 | 70,808百万円 (約708.1億円) |
| 当期純利益 | 8,007百万円 (約80.1億円) |
| 自己資本比率 | 約12.1% |
【ひとこと】
今回公表された第47期決算において、同社は8,007百万円の当期純利益を計上しました。総資産が約5,848億円という大きな規模感を誇りながら、自己資本比率は約12.1%と、資金調達を伴うリース業界においては極めて健全かつ安定した財務基盤を維持していると言えます。2025年に旧東銀リースからの社名変更を経て、MUFGグループにおける総合リース・ファイナンス会社としての存在感と役割が一層高まっており、高度なアセットファイナンスを通じて着実に収益を積み上げている様子が窺える決算内容となっています。
【企業概要】
企業名: MUFGファイナンス&リーシング株式会社
設立: 1979年
事業内容: リース、割賦販売、各種アセットファイナンス等の総合金融サービス
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔リース事業
企業が新たにIT機器や産業機械などの設備を導入する際、同社が代わりに設備を購入し、中長期的に貸し出すファイナンス・リースや、将来の残存価値を見込んでリース料を軽減するオペレーティング・リースを展開しています。企業の多額な初期投資負担を平準化し、キャッシュフローの安定化や最新設備の迅速な導入を強力にサポートする、同社の根幹をなすビジネスモデルです。
✔ファイナンス事業
リースという枠組みにとどまらず、割賦販売や売掛債権を資金化するファクタリング、さらには複雑なスキームを構築するストラクチャードファイナンスなど、顧客の多様化する資金調達ニーズに応える広範な金融ソリューションを提供しています。モノというアセット(資産)の価値を見極める長年のノウハウを活かし、一般的な銀行融資とは異なる角度からの資金供給を行っています。
✔注力ビジネス領域(不動産・航空機等)
国内の標準的なリース事業に加えて、グローバルかつ専門性の高いアセットファイナンス領域に経営資源を集中させています。特に、多額の資金が動く不動産ファイナンスや、高度なリスク管理能力が問われる航空機リース事業においては、旧東京銀行時代から培ってきた国際的なネットワークと金融工学の知見を最大限に発揮し、高付加価値なサービスを提供しています。
✔環境・エネルギービジネス
持続可能な社会への移行(GX)を推進する企業を後押しするため、太陽光発電などの再生可能エネルギー設備や、最新の省エネ機器の導入に向けた専用のリース・ファイナンスを展開しています。さらに、サーキュラーエコノミー(循環型経済)の実現を見据え、中古物件の適正な売買やリユース市場への関与を深めるなど、モノのライフサイクル全体を通じた新たな事業価値の創出に取り組んでいます。
【財務状況等から見る経営環境】
✔外部環境
現在の国内リース市場を取り巻く外部環境は、複数のメガトレンドが交錯する重要な転換点にあります。企業のデジタル化(DX)や脱炭素化(GX)への対応は待ったなしの状況であり、これに伴う新たなITインフラや環境対応設備への投資需要は非常に旺盛で、リース業界全体にとって大きな追い風となっています。一方で、長らく続いた低金利政策からの脱却に伴い、国内金利に上昇圧力がかかっている点は見過ごせません。資金調達コストの上昇は、リース事業における利鞘の縮小リスクを孕んでおり、適切な価格転嫁と資金調達の多様化が求められています。また、地政学的な緊張や世界的なインフレの進行が、製造業を中心とした企業のサプライチェーン再構築や設備投資のタイミングに不確実性をもたらしており、マクロ経済の動向には細心の注意が必要な環境と言えます。
✔内部環境
同社の内部環境における最大の特徴は、MUFGという巨大なエコシステムの中に位置していることです。2025年に社名を変更し、MUFGブランドを冠したことで、グループ企業としてのアイデンティティと顧客への訴求力が一段と強化されました。三菱UFJ銀行をはじめとするグループ各社との緊密な連携により、優良な顧客基盤にアクセスできる体制が整っています。また、東京センチュリー株式会社等からの資本を受け入れていることで、他社との戦略的なパートナーシップも深まっています。約80.1億円という堅調な当期純利益を計上していることからも、高度な専門人材によるリスク評価能力と、効率的なオペレーション体制がしっかりと機能していることが窺えます。
✔安全性分析
財務の安全性という観点から決算数値を紐解くと、資産合計約5,848.4億円に対して、純資産合計は約708.1億円となっており、自己資本比率は約12.1%となっています。一般的に、リースやファイナンス事業を営む企業は、顧客に提供する物件の購入資金や貸付資金を外部からの借入等で賄うため、事業会社と比較して総資産に対する負債の割合が大きくなる性質を持っています。そのため、業界の標準的な自己資本比率は10%前後に落ち着く傾向があります。この業界特性を踏まえると、同社の約12.1%という数値は、将来のリスクに対する十分なバッファー(自己資本)を確保しており、極めて健全かつ安定した財務体質を維持していると高く評価できる状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、三菱UFJフィナンシャル・グループという国内トップクラスの金融機関に属する圧倒的な信用力と、それを背景とした強固な資金調達力です。この信用力があるからこそ、有利な条件で市場から資金を調達し、競争力のあるリース料率を顧客に提示することが可能になります。さらに、旧東京銀行をルーツに持つことから、国際金融や不動産、航空機といった専門性が極めて高いストラクチャードファイナンスの領域において、他社には容易に模倣できない高度なノウハウと豊富な実績を有している点も、強力な差別化要因となっています。
✔弱み (Weaknesses)
一方で、リースビジネス特有の構造的な弱みとして、金融市場における調達金利の変動が直接的に収益(利鞘)を圧迫しやすい側面があります。特に、長期の固定金利でリース契約を結んでいる場合、途中で調達金利が上昇すると利益が減少するリスクを抱えています。また、従来のモノを貸し出すだけの伝統的なリースビジネスは市場が成熟化しており、単なる価格競争に陥りやすいという課題も内在しています。モノの所有から利用(サブスクリプション等)へと顧客の価値観が変化する中で、ビジネスモデルの硬直化は避けるべき懸念事項です。
✔機会 (Opportunities)
市場環境の変化には、同社の飛躍を後押しする巨大な機会が広がっています。世界的な脱炭素社会の実現に向け、企業は大規模な再生可能エネルギー設備や省エネ機器への切り替えを迫られており、ここに数兆円規模とも言われる新たなファイナンス需要が生まれています。また、サーキュラーエコノミー(循環型経済)への関心の高まりは、製品の長寿命化やリユース市場の拡大を意味し、モノのライフサイクル全体を管理するリース会社にとって、新たなサービスや事業領域を展開する絶好のチャンスになると考えます。
✔脅威 (Threats)
事業環境における最も警戒すべき脅威は、日銀の金融政策の正常化に伴う国内金利の本格的な上昇局面の到来です。想定を上回るペースで調達コストが急騰した場合、リース料への転嫁が遅れれば業績に悪影響を及ぼす可能性があります。さらに、インフレによる原材料価格の高騰や深刻な人手不足が企業の収益を圧迫し、その結果として設備投資計画が大幅に見直されたり、延期されたりするような景気後退リスクも、アセットベースの金融ビジネスを展開する同社にとって直接的な逆風となり得ます。
【今後の戦略として想像すること】
✔短期的戦略
足元の金利上昇リスクに対処するため、まずは調達サイドと運用サイドの金利感応度を精緻にコントロールするALM(資産負債の総合管理)の徹底が急務になると考えます。変動金利型商品の拡充や、調達手法の多様化により、金利変動に対する耐性を高めることが重要です。営業面では、MUFGグループの強力な顧客基盤をフルに活用し、銀行の融資枠だけではカバーしきれない企業の設備投資ニーズに対して、機動的にリース提案を行うクロスセル戦略をさらに強化することが有効であると考えます。特に、補助金や助成金を活用したリーススキームの提案は、企業の投資決断を後押しする強力なツールになるはずです。
✔中長期的戦略
中長期的には、単にモノに対する資金(ファイナンス)を提供する企業から、顧客の事業戦略を共に実現する「バリュークリエイト・パートナー」への進化が求められます。具体的には、サーキュラーエコノミーへの対応として、リース期間終了後のアセット(中古機械等)を自社で整備・再販する二次流通ビジネスの強化や、モノの稼働データと金融を掛け合わせた新たな従量課金型のサービス(XaaS)の開発などが期待されます。また、高い専門性が活きる航空機ビジネスや再生可能エネルギービジネスにおいて、海外の成長市場への展開を加速させることで、国内の景気変動に左右されにくい多角的な収益ポートフォリオを構築することが、持続的な成長の鍵となるでしょう。
【まとめ】
今回公表された第47期決算から、同社は当期純利益8,007百万円を計上し、総資産約5,848億円、自己資本比率約12.1%という、リース業界において非常に堅牢で安定した財務基盤を築いていることが確認できました。この安定感の背景には、MUFGという日本有数の金融グループのブランド力と、航空機や不動産といった高度なアセットファイナンスに関する深い専門知識という絶対的な強みがあります。環境対応やデジタル化を推進する企業からの旺盛な設備投資需要は、同社にとって大きな追い風です。一方で、本格的な金利上昇局面の到来やマクロ経済の不確実性といった脅威に対しては、高度なリスク管理能力が問われることになります。そのため、今後はグループシナジーを最大限に発揮したクロスセルの強化を図りつつ、サーキュラーエコノミーへの対応など、モノの価値を再定義する新たなビジネスモデルへの挑戦が重要になります。時代の変化を的確に捉え、ソリューションを進化させ続けることで、同社は持続可能な社会の実現と自らの成長を力強く両立していくものと考えています。
【企業情報】
企業名: MUFGファイナンス&リーシング株式会社
所在地: 東京都中央区新川二丁目27番1号
代表者: 横山 修一
設立: 1979年10月6日
資本金: 20,049百万円
事業内容: 各種物件のリース・割賦、貸付業務及び事務受託等
株主: 株式会社三菱UFJ銀行、農林中央金庫、東京センチュリー株式会社
