私たちの日常にすっかり定着したキャッシュレス決済。その中でも、コンビニエンスストアやスーパーマーケットで「ピッ」と軽快な音を響かせる電子マネーは、日々の買い物を圧倒的に便利にしてくれました。今回は、巨大な小売グループの決済インフラを支え、電子マネー「nanaco」やクレジットカードを展開する株式会社セブン・カードサービスの最新決算に焦点を当てます。群雄割拠の決済市場において、同社はどのような立ち位置にあり、どのような課題に直面しているのでしょうか。公開された第26期の決算数値から、激動のキャッシュレス業界を生き抜くための戦略と財務状況を深掘りしていきましょう。
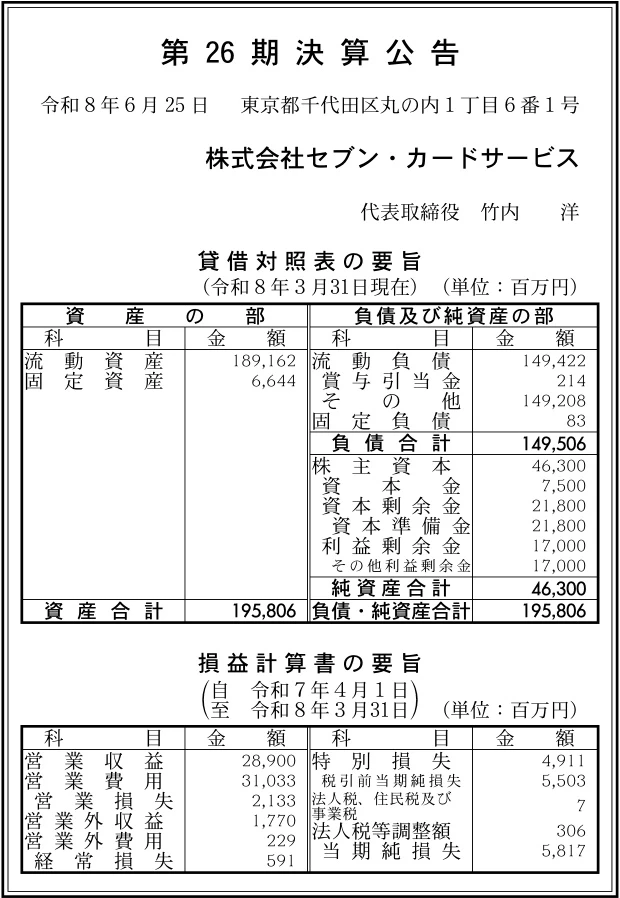
【決算ハイライト(第26期)】
| 資産合計 | 195,806百万円 (約1,958.1億円) |
|---|---|
| 負債合計 | 149,506百万円 (約1,495.1億円) |
| 純資産合計 | 46,300百万円 (約463.0億円) |
| 当期純損失 | 5,817百万円 (約58.2億円) |
| 自己資本比率 | 約23.6% |
【ひとこと】
今回公開された第26期の決算公告では、5,817百万円の当期純損失を計上する厳しい結果となりました。一方で、資産合計は約1,958.1億円と巨大な事業規模を維持しており、自己資本比率も約23.6%を確保しています。電子マネー「nanaco」をはじめとする決済インフラは社会に深く浸透しているものの、キャッシュレス決済市場の激しい競争環境やシステム投資負担、ポイント還元の原資負担などが収益を圧迫している状況が窺えます。今後の立て直しに向けた戦略が注目されます。
【企業概要】
企業名: 株式会社セブン・カードサービス
設立: 2001年
事業内容: クレジットカード事業および電子マネー「nanaco」の運営等
https://www.7card.co.jp/company/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔電子マネー事業(nanaco)
2007年のサービス開始以来、セブン-イレブンやイトーヨーカドーをはじめとする全国の加盟店で利用できる前払い式(プリペイド)電子マネー「nanaco」を展開しています。カード型だけでなく、スマートフォンアプリを通じたモバイルnanacoも提供し、日常の少額決済における利便性とポイント還元の楽しさを提供することで、巨大な会員基盤を構築しています。
✔クレジットカード事業
「セブンカード・プラス」などに代表される、クレジット機能と電子マネー機能が一体となった利便性の高いカードを発行しています。グループ店舗での利用における高いポイント還元率や、nanacoへのオートチャージ機能などを備え、顧客のロイヤリティ向上とグループ内での買い回り(クロスセル)を促進する重要な役割を担っています。直近では新しい「nanacoクレジットカード」の展開も進めています。
【財務状況等から見る経営環境】
✔外部環境
日本のキャッシュレス決済市場は、政府の推進政策やコロナ禍を経た非接触ニーズの定着により、かつてない規模で拡大を続けています。しかしながら、その内実は「PayPay」や「楽天ペイ」といったQRコード決済事業者が猛烈な勢いでシェアを拡大しており、従来のクレジットカードや交通系・流通系電子マネーとの間で、熾烈な顧客獲得競争が繰り広げられている状況です。また、各社が独自の「ポイント経済圏」を構築し、魅力的な還元キャンペーンを常態化させているため、顧客を自社陣営に留め置くためのマーケティング費用やポイント原資の負担が業界全体の収益を圧迫する構造となっています。さらに、サイバー攻撃の高度化に伴うセキュリティ対策費用の増加や、各種法規制への対応といったコンプライアンスコストも年々増大しており、決済事業者を取り巻く環境は一段と厳しさを増しています。
✔内部環境
同社は「新しいうれしいを見つけ、暮らしの中に笑顔をひろげる。」というパーパスを掲げ、顧客起点でのサービス開発を推進しています。セブン銀行の子会社として、金融事業におけるグループシナジーを追求しやすい強力なバックボーンを持っています。しかし、今回の第26期決算においては5,817百万円の特別損失を含む最終赤字を計上しており、本業の収益力(営業損益等)にも課題を抱えていることが推測されます。nanacoをはじめとする既存のインフラは強固であるものの、システムの老朽化対応や、スマートフォンに最適化されたUI/UXへの刷新に向けた先行投資が重荷となっていると考えられます。強大なプラットフォームを持ちながらも、それをいかに高収益なビジネスモデルへと転換していくかが、現在の組織に課せられた最大のミッションと言えるでしょう。
✔安全性分析
財務の健全性を示す指標を見ると、資産合計1,958.1億円に対して純資産は463.0億円であり、自己資本比率は約23.6%となっています。金融業やクレジットカード事業を営む企業においては、顧客からの預り金(前受金)や未収金が多額に計上される特性があるため、一般事業会社と比較して自己資本比率が低く見えがちですが、約23.6%という数値は一定の財務基盤を保持していると評価できます。また、親会社がセブン銀行という極めて安定した金融機関であるため、資金調達の面での信用力は申し分ありません。とはいえ、巨額の赤字を計上した事実は重く受け止める必要があり、今後の持続的な成長に向けた抜本的な収益構造の改善が急がれる状況であると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、セブン-イレブンという日本最大級のコンビニエンスストア網や、イトーヨーカドー等のグループ店舗という、日常的な顧客接点を独占的に活用できる点にあります。「nanaco」は流通系電子マネーの先駆者として圧倒的な認知度を誇り、幅広い年齢層の消費者の生活に根付いています。また、セブン銀行との強固な連携により、ATMを通じた現金チャージやポイント交換など、他社には真似のできない利便性の高い金融エコシステムを提供できる基盤を有しています。
✔弱み (Weaknesses)
流通系決済の宿命とも言えますが、利用シーンがセブン&アイグループの店舗に偏りがちであることが弱みとして挙げられます。外部加盟店の開拓も進めてはいるものの、汎用性の高い他社の決済手段と比較すると、グループ外での利用頻度に課題が残ります。また、顧客基盤が巨大であるゆえに、レガシーシステムの維持・改修コストが嵩みやすく、機動的な新サービスの投入やデジタル化への対応において、新興のフィンテック企業に後れを取りやすい構造的な課題を抱えていると推測されます。
✔機会 (Opportunities)
親会社であるセブン銀行のリソースをフル活用し、決済領域に留まらない新たな金融サービスを創出する機会が大きく広がっています。例えば、オンライン本人確認(eKYC)技術を活用したスマートフォン完結型の即時発行カードの普及や、生体認証を組み合わせた次世代の決済体験の提供などです。また、セブン-イレブンアプリなどとの連携をさらに深め、顧客の購買データを精緻に分析することで、個のニーズにパーソナライズされたマーケティング施策を展開し、LTV(顧客生涯価値)を最大化させるチャンスがあります。
✔脅威 (Threats)
事業環境における最大の脅威は、強力なポイント経済圏を有する巨大IT企業や通信キャリアによるキャッシュレス市場の寡占化です。PayPayや楽天ペイなどが展開する大規模な還元キャンペーンに対抗し続けることは、体力勝負となり収益を激しく毀損するリスクがあります。さらに、クレジットカードの不正利用やフィッシング詐欺の手口が巧妙化しており、これらを防ぐための高度なセキュリティ投資が恒常的に発生し、利益を圧迫し続けるという業界共通の脅威にも直面しています。
【今後の戦略として想像すること】
✔短期的戦略
足元の赤字体質から脱却するためには、不採算サービスの統廃合やマーケティング費用のROI(投資対効果)の厳格な見直しによるコスト構造の最適化が急務になると考えます。具体的には、バラマキ型のポイントキャンペーンから脱却し、ロイヤルカスタマーに向けた的確なインセンティブ付与へとシフトすることが求められます。同時に、eKYCの導入による顧客獲得プロセスのデジタル化を加速させ、ペーパーレス・オペレーションレスを徹底することで、顧客獲得コスト(CPA)の大幅な引き下げを狙う施策が有効であると考えます。また、新規申し込みを開始した「nanacoクレジットカード」への移行をスムーズに促すためのプロモーション強化が鍵となるでしょう。
✔中長期的戦略
中長期的には、決済という単一の機能を提供する企業から、セブン&アイグループ全体のデータハブとして機能する戦略的ポジションの確立が求められます。セブン銀行との連携を深化させ、決済データと金融データを掛け合わせた独自の信用スコアリングモデルを構築することで、少額融資や資産運用など、新たな収益柱となる金融サービスを開発することが考えられます。また、オープンイノベーションを通じて外部のフィンテック企業との協業を模索し、決済インフラのAPI公開などを進めることで、自社グループに閉じない、より広範で開かれたデジタル金融エコシステムを牽引していく存在へと進化することが期待されます。
【まとめ】
今回公開された第26期決算において、同社は5,817百万円の当期純損失を計上し、激化するキャッシュレス市場における厳しい現実を突きつけられる結果となりました。しかし一方で、約1,958.1億円の総資産と約23.6%の自己資本比率を有し、セブン-イレブンをはじめとする圧倒的なリアル店舗網と連携した巨大な顧客基盤を保持しているという事実は、依然として強力な競争優位性です。そのため、今後はセブン銀行とのグループシナジーを最大限に発揮し、最新のデジタル技術を活用したUI/UXの改善や、新たな金融サービスの創出による収益源の多角化が不可欠となります。決済インフラとしての確固たる地位を守りながら、コスト構造の抜本的な見直しとデータ駆動型のビジネスモデルへの転換を図ることで、同社は再び力強い成長軌道へと回帰していくものと考えています。
【企業情報】
企業名: 株式会社セブン・カードサービス
所在地: 東京都千代田区丸の内1丁目6番1号
代表者: 竹内 洋
設立: 2001年10月31日
資本金: 7,500百万円
事業内容: クレジットカード事業、電子マネー事業
株主: 株式会社セブン銀行
