人生で最も大きな買い物と言われるマイホーム。その夢の実現を陰ながら支えているのが、住宅ローンの保証会社です。今回は、SMBCグループにおいて住宅ローン保証の中核を担う、SMBC信用保証株式会社の最新の決算数値に焦点を当てます。金利上昇の足音が聞こえる昨今、同社はどのような財務状況にあるのでしょうか。公開された第31期の決算公告から、同社の強固な経営基盤と直面する事業環境について深掘りしていきましょう。
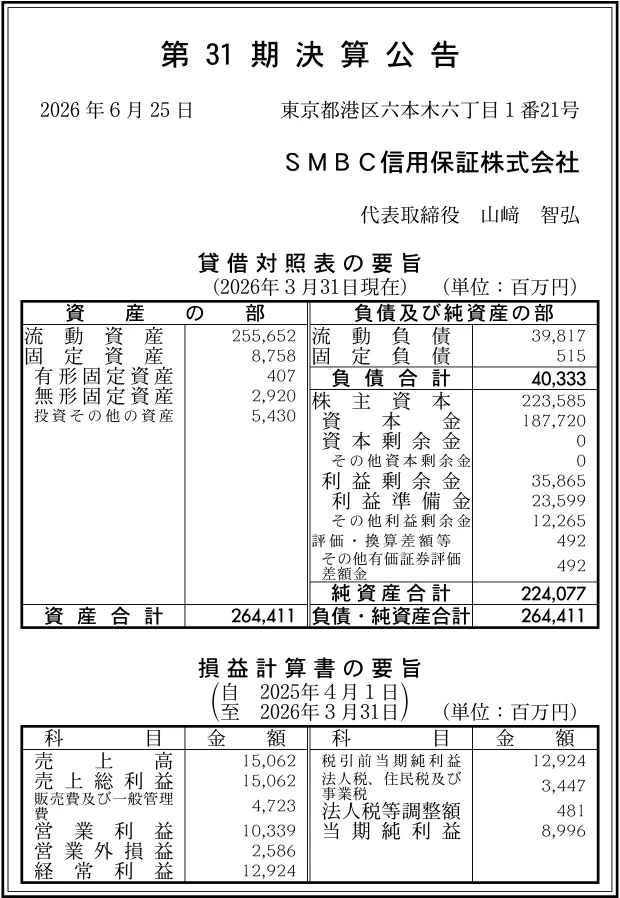
【決算ハイライト(第31期)】
| 資産合計 | 264,411百万円 (約2,644.1億円) |
|---|---|
| 負債合計 | 40,333百万円 (約403.3億円) |
| 純資産合計 | 224,077百万円 (約2,240.8億円) |
| 当期純利益 | 8,996百万円 (約90.0億円) |
| 自己資本比率 | 約84.7% |
【ひとこと】
今回公開された第31期の決算公告において、同社は8,996百万円の当期純利益を計上しました。自己資本比率が約84.7%と非常に高い水準にあることは、保証事業を営む企業として強固な財務基盤を有している証左と言えます。特に純資産が2,240億円を超えており、万が一の貸し倒れリスクに対する十分なバッファーを備えている点に注目が集まります。SMBCグループの中核を担う住宅ローン保証会社として、今後も安定した事業運営が期待できる内容となっています。
【企業概要】
企業名: SMBC信用保証株式会社
設立: 1976年
事業内容: 三井住友銀行の住宅ローンに関する信用保証業務
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔住宅ローン保証業務
同社は三井住友銀行のグループ会社として、住宅ローン保証業務を行っています。お客さまが銀行に住宅ローンを申込む際、同時に同社に対して保証の申し込みが行われ、その審査を実施します。ローン実行後から返済終了まで長期間にわたって管理を行うという重要な役割を担っており、2026年3月末現在での保証残高は9兆2,983億円に上ります。
【財務状況等から見る経営環境】
✔外部環境
国内の住宅市場においては、人口減少や少子高齢化の進展により新設住宅着工戸数が長期的に減少傾向にある一方で、都市部を中心とした中古住宅市場の活性化やリフォーム需要の増加といった変化が見られます。また、日本銀行の金融政策の動向や金利上昇リスクなど、住宅ローン金利に直接影響を与えるマクロ経済要因には常に注視が必要な状況です。そのような中で、顧客のライフスタイルに合わせた多様なローン商品のニーズが高まっており、保証事業を取り巻く環境は複雑化しています。
✔内部環境
同社は、SMBCグループにおける中核的な住宅ローン保証会社として、確固たる顧客基盤と長年にわたる審査ノウハウを蓄積しています。2022年のSMBCコンシューマーファイナンス株式会社による完全子会社化を経て、グループ内の連携はさらに強化されました。当期純利益は約90億円と高水準を維持しており、安定した収益基盤と効率的なオペレーション体制が確立されていることが窺えます。
✔安全性分析
財務状況を見ると、資産合計2,644.1億円に対して純資産合計が2,240.8億円となっており、自己資本比率は約84.7%と極めて高い水準を誇ります。保証業務という性質上、強固な財務基盤は事業継続の生命線ですが、この厚い自己資本は将来的なリスクに対する十分なバッファーとして機能すると考えられます。負債総額も403.3億円に留まっており、健全かつ盤石な財務体質を維持していると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
SMBCグループという日本有数の金融グループに属していることが、同社最大の強みです。三井住友銀行との強力な連携により、安定的に住宅ローン保証の案件を獲得できる体制が構築されています。さらに、長年にわたって蓄積された膨大な審査データとノウハウは、他社には容易に模倣できない貴重な無形資産となっています。強固な財務基盤も相まって、信用保証業務において極めて高い信頼性を誇っています。
✔弱み (Weaknesses)
三井住友銀行の住宅ローン事業に対する依存度が高いという側面があります。そのため、銀行本体の戦略変更や住宅ローン販売の動向が、同社の業績に直接的かつ大きな影響を与える構造となっています。また、住宅ローン保証という単一の事業領域に特化しているため、事業ポートフォリオの多角化という観点では柔軟性に課題が残ると推測されます。
✔機会 (Opportunities)
近年、デジタル化の進展により住宅ローンの申し込みから審査、契約までの手続きがオンラインで完結するケースが増加しています。これにより、審査のスピードアップやコスト削減といったオペレーション効率の向上が期待できます。また、環境配慮型住宅(ZEH等)に対する優遇金利商品の拡大など、社会課題の解決に繋がる新たな住宅ローンニーズを取り込むことで、保証残高をさらに拡大させるチャンスがあると考えます。
✔脅威 (Threats)
もっとも懸念されるのは、国内の金利上昇による住宅購入意欲の冷え込みです。金利が上昇すれば、住宅ローンの新規借り入れが減少し、同社の保証案件獲得に悪影響を及ぼす可能性があります。また、ネット銀行を中心とした低金利競争の激化により、三井住友銀行の住宅ローンシェアが低下した場合、それに連動して同社のビジネスも縮小するリスクを孕んでいます。
【今後の戦略として想像すること】
✔短期的戦略
まずは、金利上昇局面に備えた審査体制の高度化とリスク管理の徹底が急務になると考えます。AIやビッグデータを活用した与信審査モデルの高度化により、より精緻なリスク評価を行い、優良な保証案件を積み上げることが重要です。また、三井住友銀行との連携をさらに深め、顧客のライフステージに応じたきめ細やかなサポート体制を構築することで、顧客満足度の向上と保証シェアの維持・拡大を図ることが有効であると考えます。
✔中長期的戦略
国内市場の構造的な縮小を見据え、SMBCグループ全体の総合力を活かした新たな価値創造が求められます。単なる保証業務に留まらず、顧客の資産形成や住まいに関する総合的なソリューション提案に関与していくことが考えられます。また、持続可能な社会の実現に向け、ESG(環境・社会・ガバナンス)に配慮した住宅ローンへの保証を強化するなど、社会課題解決と事業成長を両立させるビジネスモデルへの進化が期待されます。グループ内のシナジーを最大限に引き出すことが、中長期的な競争力強化の鍵となるでしょう。
【まとめ】
今回の第31期決算から、同社は8,996百万円の当期純利益を計上し、自己資本比率も約84.7%と極めて健全で強固な財務基盤を維持していることが確認できました。三井住友銀行の住宅ローンを支える要として、安定した収益力を発揮しています。その背景には、SMBCグループという強力なバックボーンと、長年培われた高度な審査ノウハウという確固たる強みがあります。一方で、今後の金利動向や国内の住宅市場の縮小といったマクロ環境の不確実性には注視が必要です。そのため、今後はAIを活用した審査体制のさらなる高度化や、グループ内のシナジーを活かした新たな顧客価値の創出が重要になります。変化の激しい金融環境の中でも、同社は社会課題の解決に貢献しながら、持続的な成長を実現していくものと考えています。
【企業情報】
企業名: SMBC信用保証株式会社
所在地: 東京都港区六本木6丁目1番21号
代表者: 山崎 智弘
設立: 1976年7月14日
資本金: 187,720百万円
事業内容: 信用保証業
株主: SMBCコンシューマーファイナンス株式会社
