チョコレートや焼き菓子の美味しさと豊かな香ばしさを決定づけるナッツ。近年の健康志向の高まりとともにナッツ市場が着実な拡大を見せる一方で、世界的な原材料価格の高騰や為替の変動といった激動の波が押し寄せています。今回は、明治グループの一員として高品質な業務用ナッツ加工品を供給する東海ナッツ株式会社の第54期決算を深掘りし、その財務状況と今後の戦略的展望を見ていきます。
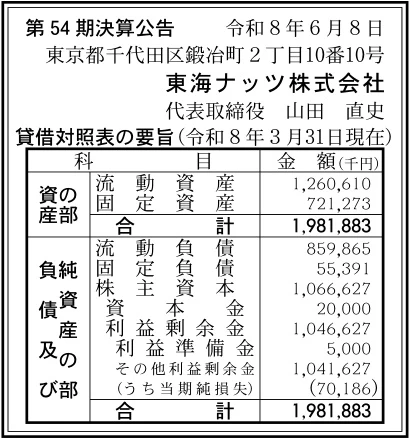
【決算ハイライト(第54期)】
| 資産合計 | 1,982百万円 (約19.8億円) |
|---|---|
| 負債合計 | 915百万円 (約9.2億円) |
| 純資産合計 | 1,067百万円 (約10.7億円) |
| 当期純損失 | 70百万円 (約0.7億円) |
| 自己資本比率 | 約53.8% |
【ひとこと】
第54期決算において、東海ナッツ株式会社は当期純損失70百万円を計上する結果となりました。前期(第53期)における47百万円の当期純利益から赤字へと転落しており、世界的なナッツ原料価格の高騰や急激な円安、さらにはエネルギー・物流コストの上昇が直接的な重荷となったことが窺えます。一方で、純資産は1,067百万円を維持しており、自己資本比率は約53.8%と依然として非常に健全な水準にあります。親会社である株式会社明治との強力なアライアンスを背景に、短期的な原価高騰を吸収できる十分な財務的蓄積を有していると言えます。
【企業概要】
企業名: 東海ナッツ株式会社
設立: 1972年
事業内容: アーモンド、マカダミアナッツ、ヘーゼルナッツ等ナッツ類の加工(ロースト、ペースト、プラリネ、パウダー、マジパン等)および販売
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔親会社(株式会社明治)向け主力ナッツ原料供給事業
株式会社明治の看板商品である「アーモンドチョコレート[Amazonで確認]」や「マカダミアチョコレート[Amazonで確認]」をはじめとする、多彩な製菓・フローズンデザート製品向けに最適化された高品質なナッツ原料を加工・供給しています。徹底した選別工程と独自の焙煎技術により、長年にわたり明治ブランドの食感と風味の核を支える重要なサプライチェーンの一翼を担っています。
✔業務用ナッツ加工品(製菓・製パン・食品メーカー向け)事業
アーモンド、マカダミアナッツ、ヘーゼルナッツ、カシューナッツ、ピスタチオなど多種多様なナッツ原料を取り扱い、全国の製菓・製パン業者、洋菓子店、外食産業、調理食品メーカー向けに販売しています。顧客の用途に合わせて粒度を細かく調整したパウダー(プードル)や、香ばしいローストナッツなど、多角的な加工ニーズに柔軟に対応しています。
✔高付加価値な二次加工製品(ペースト・プラリネ・マジパン等)製造事業
熟練した手作り技術と専用ロール設備を活用し、ナッツ100%の芳醇なペーストや、砂糖とカラメル化させた伝統的な「プラリネ」、大理石ロールを用いた本格的なドイツ風「マジパン」、砂糖や水飴をコーティングした各種「コート品」を製造しています。高度な職人技と管理が必要なこれらの高付加価値加工品は、洋菓子業界を中心に高い評価を獲得しています。
✔品質管理・国際安全認証(FSSC22000)推進事業
原料の調達段階から最終製品の出荷に至るまで、最新の光学選別機と選別員による目視検査を組み合わせた高度な異物除去体制を構築しています。国際的な食品安全マネジメントシステム規格であるFSSC22000の認証を取得し、フレッシュサプライにこだわり抜いた安全・安心な製品づくりを徹底しています。
【財務状況等から見る経営環境】
✔外部環境
食品・製菓業界を取り巻く外部環境は、近年の不透明感を一段と強めています。特にナッツ類の主要生産国である北米や南米における天候不順や気候変動、干ばつ被害による収穫量のブレは、国際市況の急騰を引き起こす要因となっています。さらに、急速に進んだ円安水準の定着は、海外からの輸入原料に頼る国内加工メーカーの仕入れ原価をダイレクトに押し上げています。これに加え、工場を稼働させる電気・ガスなどのエネルギーコストの高止まりや、人件費・物流費の上昇が相まって、製造コスト全体の負担は過去最高水準に達している状況です。一方で、健康意識や美容への関心の高まりにより、食生活にナッツを取り入れる消費者が増えており、需要の底固さは継続しています。
✔内部環境
同社における最大の強みは、明治ホールディングス傘下の株式会社明治という圧倒的に強力な親会社が存在し、安定した需要基盤が確保されている点にあります。1972年の設立以来、半世紀以上にわたって蓄積してきたナッツ加工の技術的ノウハウや、FSSC22000認証に基づくハイレベルな品質管理体制は、他社が容易に追随できない参入障壁となっています。第54期決算においては当期純損失70百万円を計上する結果となりましたが、これは急激な原材料高や為替悪化が先行し、BtoB取引における販売価格への転嫁にタイムラグが生じたことが主因であると推測されます。しかしながら、過去の営業活動によって積み上げられた利益剰余金は1,046百万円に達しており、一時的な市況悪化を十分に耐え抜く内部留保を有していると言えます。
✔安全性分析
財務の安全性を確認すると、総資産1,982百万円に対して純資産は1,067百万円を確保しており、自己資本比率は約53.8%という製造業として極めて健全な高水準を維持しています。負債合計915百万円のうち、流動負債が859百万円、固定負債は55百万円に止まっており、有利子負債等の長期的な返済負担は非常に低いレベルに抑えられています。また、流動資産1,260百万円は流動負債859百万円を大幅に上回っており、短期的な支払い能力を示す流動比率は約146%と十分な流動性を保持しています。資本金20百万円に対して純資産が50倍以上膨らんでいることからも、長年にわたる堅実経営の成果が強固な財務体質として結実していることが分かります。
【SWOT分析で見る事業環境】
✔強み (Strengths)
明治グループの中核サプライヤーとして、明治の看板チョコレート製品等に向けた確固たる受注基盤と高い信用力を保持している点が最大の強みです。また、厳格な選別技術や遠赤・熱風焙煎技術、プラリネやマジパンといった高易度な手作り加工技術など、専門メーカーならではの高度な技術力を誇ります。さらに、国際認証FSSC22000に裏付けられた安全・安心な品質管理体制と、自己資本比率約53.8%という盤石な財務構造が同社の持続可能性を支えています。
✔弱み (Weaknesses)
主原料であるアーモンドやマカダミアナッツ等のほぼ全量を海外からの輸入に依存しているため、国際的な原料市況の急騰や円安の進行によって製造原価が大きく左右されるリスクを抱えています。また、BtoBの原料供給ビジネスに特化しているため、原材料コストの急激な上昇を迅速に販売価格へ転嫁することが難しく、収益性が外部環境に大きく振れやすい構造が課題として存在します。
✔機会 (Opportunities)
健康志向や美容意識の高まりに伴い、ナッツが持つ豊富な栄養価(ビタミンE、食物繊維、不飽和脂肪酸など)への期待が高まっており、製菓・製パン用途を超えた新たな食品分野での採用が広がっています。特に、植物性食品(プラントベース)市場の拡大や、低糖質・高たんぱく質な健康志向スイーツ、フードサービス向け高付加価値ペーストなど、専門的な加工技術を要する新市場への参入チャンスが拡大しています。
✔脅威 (Threats)
主力産地における気候変動や干ばつ等の異常気象による原料ナッツの不作・価格急騰が最大の懸念事項です。これに加えて、世界的な物流費の高騰やエネルギーコストの上昇、さらには安価な海外加工品や競合他社との間での価格競争の激化が利益率を押し下げる要因となります。また、国内における少子高齢化に伴う従来の駄菓子・洋菓子市場全体の縮小傾向も長期的な考慮事項となります。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、急激な円安や原材料高によって悪化した採算性の改善を最優先課題として取り組むことが重要であると考えます。主力である明治向けおよび一般業務用得意先に対して、原材料コストの推移や加工原価の上昇を丁寧かつ客観的に説明し、適切な製品価格への転嫁交渉を推し進めることが求められます。同時に、工場の自動化や選別プロセスのDX導入、歩留まりの改善徹底を通じて、製造工程における徹底したコスト削減を実行し、早期の営業黒字化への復帰を図ることが有効であると推測されます。
✔中長期的戦略
中長期的には、親会社依存の安定基盤を維持しつつも、高付加価値な独自加工製品の比率を高め、収益構造の多角化を果たすことが重要であると考えます。具体的には、同社が誇るプラリネや本格マジパン、ナッツ100%ペーストといった高度な技術を要する高粗利製品の開発・提案を強化し、成長著しい高級パティスリーやホテル、健康食品メーカーなどへの新規チャネル開拓を進めることが有効です。さらに、環境配慮型包装材の採用や持続可能な農園からの原料調達を推進することで、サステナビリティを追求したナッツ専業メーカーとしてのブランド価値を高めていくことが期待されます。
【まとめ】
今回の決算数値から、東海ナッツ株式会社は当期純損失70百万円の赤字を計上したものの、自己資本比率約53.8%という極めて堅固で優れた財務基盤を保持していることが実証されています。同社の最大の強みは、明治グループとしての絶大な信用力と、半世紀にわたり研鑽してきた高いナッツ選別・加工技術にあります。今後は、拡大する健康志向市場や高付加価値な加工ナッツ需要を捉えていく機会が豊富に存在します。一方で、原材料高騰や為替変動といった外部環境のリスクへ適切に対応していくことが求められます。そのため、価格転嫁の適正化と工場運用の効率化を急ぐとともに、高度な手作り技術を活かした高価値商品の提案を強化することで、再び堅実な成長軌道へと戻っていくものと考えています。
【企業情報】
企業名: 東海ナッツ株式会社
所在地: 〒101-0044 東京都千代田区鍛冶町2丁目10番10号 秋山ビル7階
代表者: 代表取締役社長 山田 直史
設立: 1972年8月1日
資本金: 20百万円
事業内容: アーモンド・マカダミアナッツ等各種ナッツ類の加工(選別・焙煎・ペースト・プラリネ・マジパン等)および販売
株主: 株式会社明治(100%)
