デジタルシフトの加速とメディア環境の多様化により、広告・印刷・セールスプロモーション業界はかつてない変革期を迎えています。その激動の環境下において、創業から50年以上の歴史を刻む株式会社イマージュは、第55期決算において堅実な黒字を確保し、卓越した財務健全性を維持しています。同社がなぜ安定した収益力を保ち続けられるのか、公開された決算公告の数値を起点に、その事業構造と戦略的ポジショニングを深掘りしていきましょう。
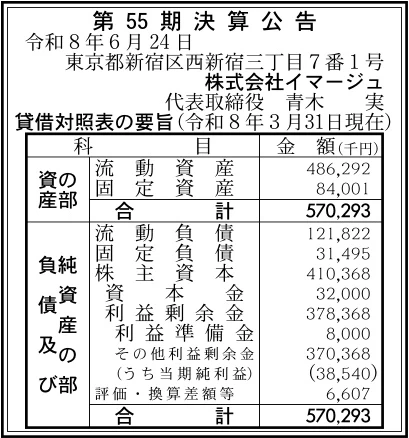
【決算ハイライト(第55期)】
| 資産合計 | 570百万円 (約5.7億円) |
|---|---|
| 負債合計 | 153百万円 (約1.5億円) |
| 純資産合計 | 417百万円 (約4.2億円) |
| 当期純利益 | 39百万円 (約0.4億円) |
| 自己資本比率 | 約73.1% |
【ひとこと】
第55期決算は、当期純利益39百万円を計上し、自己資本比率約73.1%という極めて強固な財務体質を示しています。利益剰余金も378百万円蓄積されており、長年にわたる堅実経営の成果が見て取れます。業界構造の転換期においても確固たる収益基盤を維持しており、盤石な財務を背景とした今後の付加価値創出が注目されます。
【企業概要】
企業名: 株式会社イマージュ
設立: 1972年4月
事業内容: セールスプロモーション企画、POP・什器設計製作、商業印刷、クリエイティブ制作、デジタルコンテンツ開発、ロジスティクス支援
https://www.kk-image.co.jp/home
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔プロモーション&セールスソリューション事業
クライアント企業のマーケティング課題に応じたセールスプロモーションのトータルプランニングを展開しています。店頭を活性化させるPOPや販促什器の設計・製作から、ノベルティグッズの企画開発、キャンペーン運営までを総合的に支援しています。単にモノを納品するだけでなく、生活者の購買心理を捉えた導線設計や売り場づくりの提案力を備えている点が大きな特徴です。
✔クリエイティブ&デジタルコンテンツ事業
グラフィックデザイン、カタログ・パンフレットの編集制作にとどまらず、Webサイトの構築や動画コンテンツの制作など、幅広いクリエイティブ制作を行っています。リアルな販促ツールとデジタルメディアをシームレスに連動させることで、一貫性のあるブランド体験と認知拡大をクライアントに提供しています。
✔プリンティング&マニュファクチャリング事業
高品質な商業印刷や特殊加工印刷、小ロット・多品種に対応するオンデマンド印刷など、多様な製造ニーズに応える印刷サービスを提供しています。高度な色再現技術や特殊用紙の加工ノウハウを蓄積しており、視覚的・触覚的な訴求力を持つ印刷物の具現化を支えています。
✔フルフィルメント&ロジスティクス事業
制作したプロモーションツールや印刷物の保管、仕分け、アッセンブリ(組み立て・梱包)、全国各拠点への発送代行までを一括管理する体制を構築しています。販促物の手配に関わるクライアント側の業務負荷を大幅に軽減し、確実かつタイムリーなデリバリーを実現しています。
✔その他の事業や特徴
企画・デザインから印刷加工、什器製造、ロジスティクスに至るまでを自社グループ内で完結できる「ワンストップソリューション体制」が同社最大の強みです。複数ベンダーへの発注分断を防ぎ、スピード感を持ったプロジェクト推進と品質管理を両立させています。
【財務状況等から見る経営環境】
✔外部環境
広告・印刷市場においては、企業のマーケティング予算がデジタル広告やSNSマーケティングへシフトする流れが定着しており、従来の紙媒体を中心とした印刷需要は縮小傾向にあります。さらに、用紙やインキなどの原材料価格の高騰、物流コストや電力費の上昇など、製造原価を押し上げる要因が複数存在しています。一方で、ECの浸透に伴いリアル店舗の価値が「体験の場」として再定義されており、店頭におけるプレミアムなPOPやインタラクティブな什器への需要は依然として根強く存在しています。また、SDGsへの意識の高まりから、FSC認証紙や再生プラスチックを用いた環境配慮型プロモーション資材へのニーズが拡大しており、新たな高付加価値提案の契機が生まれています。
✔内部環境
貸借対照表を見ると、総資産570百万円のうち流動資産が486百万円と全体の約85%を占めており、極めて高い資産流動性を保持しています。固定資産は84百万円に抑えられており、過度な設備投資を抱え込まずに外部アライアンスや柔軟な製造体制を活用している身軽な構造がうかがえます。負債面では、流動負債が121百万円、固定負債が31百万円で負債合計は153百万円にとどまり、有利子負債への依存度が極めて低い健全な状態です。純資産は417百万円に達し、その大半を占める利益剰余金は378百万円に上ります。長年の黒字経営を通じて蓄積された利益が内部留保として盤石な厚みを持っており、事業環境の急変にも動じない強い内部基盤が確立されています。
✔安全性分析
短期的な支払能力を示す流動比率(流動資産÷流動負債)を算出すると約399.2%に達しており、安全性の目安とされる200%を大幅に上回っています。短期的な資金繰りにおけるリスクは極めて低く、運転資金のコントロールが徹底されている様子が見て取れます。また、中長期的な安定性を示す固定比率(固定資産÷純資産)は約20.1%と極めて低水準であり、固定資産のすべてが返済不要の自己資本で十分に賄われています。自己資本比率も約73.1%と非常に高水準であり、総資本の4分の3近くを純資産が占める無借金経営に近い構造です。総じて、突発的な市場変動やコスト上昇に対しても十分な耐力を備えた、極めて強固な財務体質であると判断できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
自己資本比率73.1%を誇る強固な財務基盤と潤沢な流動性資産は、競合他社に対する大きな競争優位性をもたらしています。これにより、市場の急激な需要変化や資材価格の変動にも柔軟に対応することが可能です。また、企画立案からクリエイティブデザイン、特殊印刷加工、店頭什器製作、アッセンブリ、全国配送までを網羅するワンストップ体制は、顧客企業のサプライチェーン管理を簡素化し、短納期と高品質を両立させています。創業50年を超える歴史の中で培った多様な業種との取引実績や顧客との信頼関係も、安定的かつ継続的なリピート案件の受注を支える重要な無形資産となっています。
✔弱み (Weaknesses)
事業の根幹に印刷や物理的なSPツールの製造が位置付けられているため、紙媒体需要の構造的減少による市場規模縮小の影響を完全に回避することは容易ではありません。また、デジタル領域のクリエイティブ制作やWeb開発も手掛けているものの、デジタル専業の制作会社やデータドリブンな広告代理店と比較した場合、デジタルマーケティング単体での認知度やブランド力において差別化を図る余地が残されています。さらに、製造工程やロジスティクスにおいて外部委託を活用している部分がある場合、資材調達コストや輸送費の変動を完全にコントロールしにくい側面が存在します。
✔機会 (Opportunities)
リアル店舗とECを融合させるOMO(Online Merges with Offline)戦略を推進する企業が増加しており、店頭POPにQRコードやAR技術を組み込んだインタラクティブな販促施策の需要が拡大しています。リアルな空間での五感に訴える体験価値創出は、物理的なツール制作に強みを持つ同社にとって大きな事業機会となります。さらに、サステナビリティ経営を重視するクライアント企業に向けて、脱プラスチック素材や生分解性素材、環境配慮型用紙を用いたエコプロモーション資材の提案を推進することで、高単価かつ付加価値の高い新規案件の開拓が期待できます。
✔脅威 (Threats)
企業のデジタルトランスフォーメーション(DX)進展に伴い、カタログやチラシの電子化が一段と加速し、紙ベースの販促予算が削減されるリスクは恒常的に存在します。また、原油価格の変動に伴う樹脂・用紙価格の高騰や、物流業界の労働力不足に伴う配送コストの上昇は、製品原価や利益率を圧迫する潜在的な脅威です。さらに、景気後退局面においては企業の広告宣伝費や販売促進費が真っ先に削減対象となる傾向があるため、クライアント企業の業績変動が同社の受注量に直接的な影響を及ぼす可能性があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、既存クライアントに対するクロスセル提案の強化が極めて有効であると考えます。従来の印刷物や什器製作の単体受注にとどまらず、店頭プロモーションと連動したWebキャンペーンやSNS動画制作、発送管理までを一括して請け負うトータルパッケージでの提案を推進することが重要です。また、原材料費や物流費の上昇に対しては、仕入れルートの最適化や工程管理のデジタル化による効率化を進めつつ、環境配慮型素材を用いたプレミアム提案を通じて適切な価格転嫁と粗利益率の維持を図ることが求められます。堅固な流動資産を活かし、顧客の突発的な短納期案件にも機動的に対応することで、取引シェアの拡大を狙うアプローチが効果的であると推測します。
✔中長期的戦略
中長期的には、「リアル×デジタル」を高度に融合させた統合型プロモーション支援企業への進化が期待されます。蓄積されたPOP・什器設計のノウハウにセンサー技術やデジタルサイネージ、ARコンテンツを組み合わせた次世代の店頭体験ソリューションを開発することが有望です。また、約73.1%という卓越した自己資本比率と潤沢な手元資金を活かし、デジタルマーケティング分野の専門人材の獲得や、新領域の技術を持つスタートアップとの業務提携・M&Aを戦略的に進めることも視野に入ります。持続可能な社会に対応するエコ資材の研究開発を推進し、環境配慮型プロモーションのリーディングカンパニーとしてのポジションを確立することが、持続的な成長を実現する鍵になると考えます。
【まとめ】
第55期決算において当期純利益39百万円を確保し、自己資本比率約73.1%という卓越した財務健全性を示している同社は、長年にわたり積み上げた378百万円の利益剰余金が示す通り、極めて堅実な経営基盤を確立しています。その強みは、企画からデザイン、製造、発送までを自社グループで完結させるワンストップ対応力にあり、リアル店舗における体験価値向上やOMOプロモーションへの需要拡大は同社にとって大きな追い風です。一方で、印刷市場の縮小や資材・物流コストの高騰といった構造的課題に直面しているため、今後は強靭な財務体質を活かしてデジタル領域の強化と環境配慮型ソリューションへのシフトを一段と加速させることが、持続的な企業価値向上に繋がるものと考えています。
【企業情報】
企業名: 株式会社イマージュ
所在地: 東京都新宿区西新宿三丁目7番1号
代表者: 青木 実
設立: 1972年4月
資本金: 3,200万円
事業内容: セールスプロモーション企画制作、商業印刷、POP・什器設計製作、Web・動画コンテンツ制作、ロジスティクス管理
