九州の豊かな食文化を象徴する福岡・博多の鮮魚ですが、その活気ある流通を長浜の地で長年支え続けているのが福岡中央魚市場株式会社です。今回は、福岡市中央卸売市場の中核を担う大卸であり、西部ガスグループの一員でもある同社の第78期決算を詳しく読み解きます。水産資源の変動や流通構造の変化に直面する水産業界において、どのような強みを発揮して黒字を達成したのか、その経営基盤と将来展望を深掘りしていきましょう。
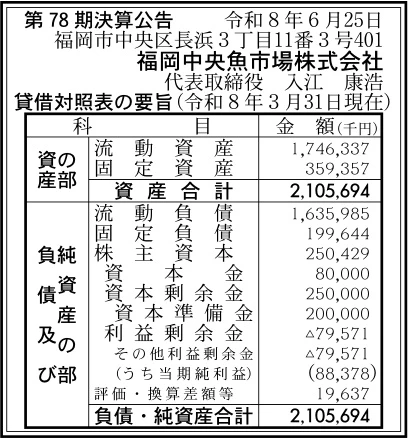
【決算ハイライト(第78期)】
| 資産合計 | 2,106百万円 (約21.1億円) |
|---|---|
| 負債合計 | 1,836百万円 (約18.4億円) |
| 純資産合計 | 270百万円 (約2.7億円) |
| 当期純利益 | 88百万円 (約0.9億円) |
| 自己資本比率 | 約12.8% |
【ひとこと】
今回公表された第78期の決算数値から、同社の着実な収益体質の改善が見て取れます。当期純利益として88百万円を計上し、過去の損失蓄積による利益剰余金のマイナスを大きく圧縮させる結果となりました。福岡市中央卸売市場の大卸として地域の食インフラを支えつつ、西部ガスグループの一員として進めてきた事業構造改革が着実に結実しており、今後のさらなる財務基盤強化に期待が集まる内容と言えます。
【企業概要】
企業名: 福岡中央魚市場株式会社
設立: 1948年
事業内容: 福岡市中央卸売市場鮮魚市場における水産物(鮮魚・冷凍魚・塩干加工品)の大卸売業務、加工品等の企画・販売
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔鮮魚卸売事業(7グループ体制による集荷・販売)
福岡市中央卸売市場鮮魚市場(通称・長浜市場)において農林水産大臣の許可を受けた大卸として、全国の生産者から委託された多種多様な鮮魚のセリ販売や相対取引を行っています。業務は魚種や産地特性に応じて高度に専門分化されており、アジやサバを扱う青物グループ、マグロ類を扱う太物グループ、エビや貝類を担う特種グループ、近郊漁港からの水揚げを扱う地浦グループ、対馬や五島などの産地鮮魚を扱う近海グループ、下関からの底引き網鮮魚を扱う遠洋グループ、そして養殖魚や刺身加工を手がける活魚・加工グループの計7体制で構成されています。これにより、日々の水揚げ状況に即応した迅速な価格形成と確実な流通を実現しています。
✔冷凍水産物卸売事業(グローバル調達と保管物流)
鮮魚部門と並ぶ大きな収益の柱として、冷凍魚や甲殻類、加工原材料などの卸売を展開しています。エビやカニを取り扱う冷凍1グループ、イカやホタテを扱う冷凍2グループ、サバや鮭、明太子、いくら等の大衆魚・加工原料を扱う冷凍3グループ、太刀魚やフグ、北方・南方魚を扱う冷凍4グループに分かれており、世界中の産地から高品質な水産物を安定的に調達しています。さらに物流グループでは、対馬周辺海域の活ヤリイカや船凍イカなどの入札販売を行っており、高度な冷凍保管・物流管理を通じて、季節や天候に左右されない安定供給基盤を構築しています。
✔水産加工品・CP(コンシューマープロダクト)事業
市場を通じた一次産品の卸売にとどまらず、消費者のニーズを反映した付加価値の高い水産加工品の企画や開発を行っています。個別急速冷凍(IQF)技術を駆使した高品質な冷凍イカや魚フィレの製造をはじめ、刺身加工や業務用パックの供給など、外食産業や量販店の厨房業務を省力化するソリューションを提供しています。また、ギフトカードの取り扱いや各種水産物ギフトセットの販売など、贈答用需要の開拓にも注力しており、卸売マージンだけに頼らない高付加価値型の収益源を育成している傾向が見て取れます。
✔独自販売チャネル・PB商品の展開
一般消費者向けへの直接的な接点づくりやブランド認知の向上を目指し、自社開発のPB商品の展開や新たな販売チャネルの開拓を進めています。長崎ハウステンボス内の店舗「九州の城」などで販売されている「こだわりののり」や「こだわりのふりかけ」といったオリジナル商品は、観光需要や手土産需要を的確に捉えています。また、ヤフーショッピングなどのECサイトを活用した通信販売や、冷凍水産物を24時間購入できる自動販売機の設置など、市場外での革新的な流通モデルにも挑戦しており、伝統的な市場流通の枠を超えた取り組みを加速させています。
✔西部ガスグループとしてのシナジー創出基盤
西部ガスホールディングスの連結子会社として、インフラ企業グループならではの強固な信用力と経営資源を最大限に活用しています。総合エネルギー企業として地域に根ざすグループ各社との連携により、食品流通や地域開発、観光・飲食事業とのクロスビジネスを推進しています。また、エネルギー管理のノウハウを活かした低温物流施設や冷凍設備の効率的運用など、コスト競争力の強化や環境負荷の低減にも取り組んでおり、グループシナジーを背景とした持続可能な事業モデルを形成しています。
【財務状況等から見る経営環境】
✔外部環境
水産物流通を取り巻く外部環境は、地球温暖化や海水温の上昇に伴う海洋生態系の変化により、従来獲れていた魚種の水揚げが減少するなど、資源調達の不確実性が高まっています。また、物流業界における人手不足や輸送コストの上昇、保冷施設を稼働させるための電気料金の高止まりなど、サプライチェーン全体でコスト増加圧力が続いています。一方で、福岡・博多エリアはアジアを中心とするインバウンド観光客が急増しており、新鮮な海産物を提供する外食産業やホテル業界からの需要が極めて旺盛です。さらに、健康志向の高まりや高品質な冷凍加工技術の進歩により、簡便に調理できる水産加工品の市場が拡大している点は好材料と言える状況です。
✔内部環境
同社の内部環境に目を向けると、1948年の創業以来、長浜の福岡市中央卸売市場において培ってきた圧倒的な集荷力と、買受人・仲卸業者との強固な信頼関係が最大の事業資産となっています。鮮魚本部と冷凍本部に細分化された組織構造により、多様な魚種に対して専門的な目利きと迅速な販売ができる体制が整っています。また、過去に生じたグループ再編や子会社の統合を経て、経営資源の集約と業務の効率化が進められてきました。西部ガスグループの一員としてガバナンス体制が強化されたことで、リスク管理やコンプライアンスの徹底が図られており、組織としての総合力が着実に底上げされていると推測されます。
✔安全性分析
第78期の貸借対照表を分析すると、資産合計2,106百万円に対し、純資産合計は270百万円となっており、自己資本比率は約12.8%という水準です。卸売業特有のビジネスモデルとして売掛金や買掛金などの流動資産・流動負債が大きく膨らむため、自己資本比率は一般的な製造業等に比べて低めに出る傾向があります。流動資産1,746百万円に対して流動負債が1,636百万円であり、短期的な支払能力を示す流動比率は約106.7%と資金繰りには一定の注意が求められます。しかしながら、当期純利益88百万円を計上したことで利益剰余金のマイナス残高は▲80百万円まで縮小しており、資本剰余金250百万円と合わせた株主資本は250百万円を維持しているため、事業継続における財務的な回復軌道に乗っていると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、西部ガスホールディングスの連結子会社という確固たる信用力と、福岡市中央卸売市場鮮魚市場の中核大卸として築き上げた揺るぎない集荷・販売ネットワークにあります。玄界灘の近海物から遠洋・海外からの冷凍魚まで、幅広い品揃えを即座に揃えられる7グループ体制の鮮魚部門と4グループ体制の冷凍部門は、競合他社に対する強力な差別化要素です。また、IQF技術を用いた高品質冷凍加工やPB商品の開発、冷凍自販機やECといった独自の多角的販売ルートを開拓している点も、市場流通の枠に留まらない同社独自の強みであると言えます。
✔弱み (Weaknesses)
一方で弱みとして挙げられるのは、業績が天候や海洋環境による水揚げ量、さらには市場相場の変動に左右されやすい構造的なボラティリティの高さです。大卸業務は基本的に取扱高に応じた手数料ビジネスであるため、仕入れ価格の高騰や取扱量の減少がダイレクトに収益性を圧迫するリスクがあります。また、自己資本比率が約12.8%と比較的低く、利益剰余金が依然としてマイナス79百万円の赤字残高を抱えている点も課題です。薄利多売の取引構造から脱却し、安定的に利益を蓄積できる高収益構造への転換が道半ばである側面は否めないと推測されます。
✔機会 (Opportunities)
事業機会としては、福岡・博多エリアの経済的な発展とインバウンド観光の回復に伴う、地元飲食店やホテル向け高級鮮魚需要の継続的な拡大が挙げられます。また、急速冷凍技術の向上により、これまで生食でしか流通しなかった高鮮度な魚を長期保存して全国へ届けることが可能になっており、ECや加工品ビジネスの市場規模は一段と広がっています。さらに、西部ガスグループが保有する商業施設や食関連の顧客基盤を活用した共同企画や、日本産水産物の海外輸出促進に向けたハブとしての機能拡大など、グループ内外のネットワークを活かした新規事業の創出余地が豊富に存在します。
✔脅威 (Threats)
事業を取り巻く脅威としては、地球温暖化に伴う海水温上昇や乱獲等による水産資源の枯渇、漁獲量の減少傾向が深刻なリスク要因となっています。主要な魚種の水揚げが不安定化すれば、大卸としての取扱数量そのものが減少しかねません。加えて、物流業界の2024年問題に代表されるドライバー不足や輸送コストの上昇、冷蔵保管に必要な電力料金の高騰は、同社の営業利益を圧迫する恒常的なコスト増加要因です。また、若年層を中心とする魚離れや消費者の節約志向により、家庭内での魚介類消費が低迷している点も、長期的な需要減少リスクとして懸念されます。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略においては、第78期で達成した黒字基調を確実に維持し、利益剰余金の早期プラ転(累積赤字の解消)を達成することが最優先課題になると考えます。具体的には、市場内での大卸業務において、取扱高の維持と同時にマージン管理を徹底し、高付加価値な地浦・近海鮮魚やブランド魚の取り扱い比率を高めることが有効です。また、電力料金の高止まりに対応するため、冷凍・冷蔵設備の省エネ運転や西部ガスグループのエネルギーマネジメント技術を導入し、固定費の圧縮を一段と進めることが重要です。さらに、好調な観光・外食需要を取り込むため、博多のホテルや飲食店チェーンに対する直接的なメニュー提案や加工用フィレの安定供給体制を強化し、確実な利益を積み上げていく取り組みが求められるでしょう。
✔中長期的戦略
中長期的な展望としては、伝統的な「市場大卸」の枠組みから脱却し、九州の水産バリューチェーンを統合する「総合水産ソリューション企業」への進化を遂げることが望ましいと考えます。具体的には、急速冷凍(IQF)技術や一次加工機能をさらに拡充し、外食・中食産業が抱える人手不足や調理負荷を解消する「キット製品」「ポーション製品」の開発・外販を主力事業へと育成することが期待されます。また、西部ガスグループの流通網やデジタルマーケティング基盤を活用し、ECや自販機を通じた消費者直接販売(D2C)ビジネスの規模を拡大することも有効です。さらに、東南アジアや東アジアに向けた九州産高品質水産物の輸出事業を本格化させることで、国内の人口減少に左右されないグローバルな需要を取り込み、盤石な収益構造を確立していくことが持続的成長につながると推測されます。
【まとめ】
今回公表された第78期の決算数値から、福岡中央魚市場株式会社は当期純利益88百万円を計上し、着実な収益改善と財務の健全化を進めていることが確認できました。福岡市中央卸売市場の中核大卸として培った圧倒的な集荷力と、西部ガスグループの連結子会社という強固な経営基盤は同社ならではの強みであり、インバウンド回復による外食需要の拡大や高付加価値冷凍加工市場の成長という好機を捉える優位なポジションにあります。一方で、水産資源の減少や物流・エネルギーコストの高騰、そして依然として残る累積損失の解消といった課題にも直面しています。そのため、今後は伝統的なセリ取引の効率化を図りつつ、IQF技術を活用した水産加工やD2C販路の開拓など高付加価値事業へのシフトを加速させ、持続的な企業価値の向上を実現していくことが重要であると考えています。
【企業情報】
企業名: 福岡中央魚市場株式会社
所在地: 福岡県福岡市中央区長浜3丁目11-3-401
代表者: 代表取締役 入江 康浩
設立: 1948年 (昭和23年) 8月3日
資本金: 8,000万円
事業内容: 福岡市中央卸売市場鮮魚市場の卸売業者として農林水産大臣の許可を受けて、鮮魚・冷凍魚・塩干加工品の卸売、加工品の企画・販売
株主: 西部ガスホールディングス株式会社
